PR
家計を見直そう、と思ったとき。最初にやりたくなるのは、たいてい節約です。
でも、その前にやることがあります。いま何円で暮らしているのかを知ることです。
そして、知るための準備がもう1つあります。使っていないクレジットカードと銀行口座を、先に解約することです。
私は5枚から8枚あったカードを、4枚まで減らしました。口座も、使っていないものは解約しました。その途中で、放置していた口座から合わせて30万円が出てきました。
この記事では、教員がクレジットカードと銀行口座を解約するときに、何を残して何を切るかを、私の実例で書きます。
先に結論:メインと予備を1つずつ残し、あとは全部解約
最初に答えを書いておきます。
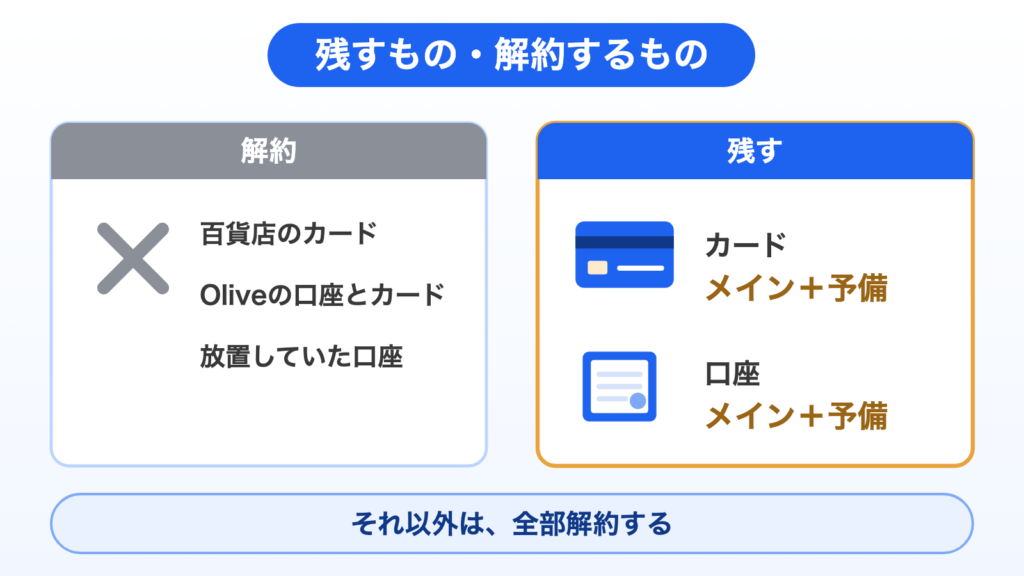
残すのは、メインのカードと予備のカード、メインの口座と予備の口座。それ以外は全部解約です。
カードは2枚、口座は2つ。これで困ることは、まずありません。
「でも、このカードはあのお店でポイントが多いし」「この口座は昔から使っているし」。そう思うものほど、解約の候補です。理由をつけて残しているものが、管理を重くしています。
でも、ポイントがつくカードを解約するのは、もったいない気がします…
その「もったいない」が、管理を重くしている正体です。まずは2枚まで減らしてみてください。
数を減らす理由は、節約ではない
解約と聞くと、年会費を浮かせる話だと思うかもしれません。たしかに年会費も消えます。でも、私が解約した理由はそこではありませんでした。
多すぎて、管理しきれなくなったからです。
数が多いと、管理が雑になる
カードが5枚を超えたあたりから、どのカードで何を払っているのか、自分でも分からなくなりました。
明細を見るのも面倒になります。見なくなると、何に使ったのかが分からなくなります。いま何円で暮らしているかを知りたいのに、その入口で止まってしまいます。
家計を知るための道具が、家計を見えなくしていたわけです。
不正利用の対応が、思った以上に面倒
もう1つ大きかったのが、不正利用です。
クレジットカードの不正利用は、思っているより起きます。私の場合、楽天カードのようなしっかりしたカードでも、900円くらいの引き落としが15回にわたって続いたことがありました。
1回が小さいので、明細をちゃんと見ていないと気づきません。気づいたら、カード会社に連絡します。
900円くらいだと、気づかずに払ってしまいそうです…
そうなんです。カードが多いほど、見落とす明細も増えます。
ところが、この連絡が面倒です。申告の窓口はサイトの奥のほうにあって、たどり着いても「勘違いではありませんか」と確認されます。不正利用の申告がそれだけ多い、ということなのだと思います。
カードが1枚なら、この手間は1枚分で済みます。枚数が増えるほど、不正利用のリスクも、対応の手間も増えます。
「このお店はこのカード」がしんどい
3つ目は、使い分けです。
「このコンビニはこのカード」「この通販サイトはこのカード」。ポイントのために使い分けていると、毎回の買い物で、財布の前で考えることになります。
どのカードも、あのカードも、と考えていると、頭の余裕がどんどん削られていきます。
1回の差は数円から数十円です。そのために毎日考え続けるのは、割に合いません。
私が解約したカードと口座
ここからは、私が実際に何を解約したかを書きます。どちらも「作ったときは得だと思った」ものです。
高島屋のカード:ポイントを使い切ったら用はない
高島屋のカードは、結婚指輪を作るときに作りました。
そのとき、3万から4万ポイントくらい入ると言われました。さすがにこれは無視できないと思って、作りました。
もらったポイントは、子どもの用品(チャイルドシートかベビーカーのどちらか)に使いました。そして、ポイントを使い切ったので解約しました。
大きな買い物のときにその場で作るカードは、よくあります。作るのは悪いことではありません。ただ、ポイントを使い切ったら、その時点で役目は終わりです。 残しておくと、使わないカードが1枚増えるだけです。
ただ、いまなら同じ場面でも作らないと思います。申し込みのたびに個人情報を渡すことになりますし、作る手間も解約する手間もかかるからです。
Olive:インフルエンサーの話に乗った
もう1つは、三井住友銀行のOliveです。口座とカードの両方を解約しました。
作った理由は、正直に言うと、いろんなインフルエンサーが勧めていたからです。コンビニで何倍もポイントがつく、という話に踊らされました。
銀行のキャッシュカードとクレジットカードが1枚にまとまるのも、スマートでいいと思いました。
ところが、使ってみて気づきました。Oliveを持つには、三井住友銀行の口座を持つ必要があります。 私はすでに、メインの銀行を別に持っていました。そして、銀行として使いやすいのは、メインにしていたほうでした。
さらに言うと、私のメインの銀行は、アプリでATMからお金を下ろせます。キャッシュカードをほとんど使わないので、「カードが1枚にまとまる」ことにあまり意味がありませんでした。
「いらんことしたな」というのが、そのときの正直な感想です。
インフルエンサーが勧めるカードや口座は、その人の使い方に合っているのかもしれません。紹介料が入る場合もあります。自分の使い方に合うかどうかは、自分で考えるしかありません。
放置していた口座が2つ、合わせて30万円
解約の話で、いちばん驚いたのがこれです。
部屋を片づけていたら、昔のキャッシュカードが出てきました。「あれ、この口座どうなってるんやろ」と思って調べてみると、お金が残っていました。
1つは、大学のときにアルバイトの給料の振込用に作った地方銀行で、20万円。 もう1つは、親がお年玉を預かってくれていた銀行で、10万円。 合わせて30万円です。
コンビニのATMで暗証番号を入れて、引き出しました。暗証番号を思い出すのには苦労しましたが、なんとか引き出せました。
休眠預金になるのは、10年たってから
ここで、休眠預金のことを書いておきます。
金融庁によると、2009年1月1日以降の取引から10年以上、取引のない預金は「休眠預金」として扱われ、民間の公益活動に使われます。
私の口座は、動かしていなかったのが1〜2年くらいだったので、まだ休眠預金ではありませんでした。ただ、あのままカードが見つからなければ、忘れたまま10年たっていたと思います。
安心材料も書いておきます。休眠預金になったあとでも、取引のあった銀行でお金を引き出すことはできます。 手続きの細かいところは銀行ごとに違うので、心当たりのある人は、その銀行に問い合わせてください。
大事なのは、忘れている口座は、自分からは思い出せないということです。引き出しの奥や昔の財布に、使っていないキャッシュカードがないか、一度見てみてください。
1つは、まだ解約できていない
正直に書くと、2つのうち1つは、まだ解約できていません。
大学のときの地方銀行は、大学のあった地域にあります。いまの職場とは離れているので、解約するには、わざわざその地域まで行かないといけません。 それが面倒で、そのままになっています。
お年玉の口座のほうは、解約しました。
昔作った口座、たぶん私にもあります…
引き出しの奥のキャッシュカードを、一度全部出してみてください。忘れているお金が見つかるかもしれません。
地方銀行の口座は、作った場所を離れる前に解約しておくのがいちばん楽です。 大学を卒業するとき、引っ越すとき、転勤するとき。そのタイミングを逃すと、私のように残ってしまいます。
残すのは、メインと予備だけ
では、何を残すか。ここは、はっきり書いておきます。
予備を残す理由
「1つでいいなら、予備もいらないのでは」と思うかもしれません。でも、予備には役目があります。
1つ目は、上限に届いてしまったときです。たとえば結婚式のように大きな支払いが続くと、メインのカードの利用枠がいっぱいになることがあります。カードでしか払えない場面で、急に払えなくなります。
2つ目は、登録しているカードが使えなくなったときです。メインのカードで不正利用が起きると、カードを止めて作り直すことになります。その間、公共料金やサブスクの支払いが止まってしまいます。
予備は、メインが止まったときのためのものです。 ふだん使うためのものではありません。
カードは「どこで使っても1%」のもの
カードを選ぶ基準は1つです。どこで使っても、ポイントが1%くらいつくこと。
1.2%や1.5%のカードもあります。でも、そういうカードは、しばらくすると条件が変わったり、「このお店で使ったときだけ」と店を指定されたりします。
還元率は、結局は相場で決まります。どの店でも1%なら、それより大きく上がることは基本的にありません。
だから、1%のカードを1枚、ふつうに使っているだけで十分です。普通に楽天カードでいいと思います。 それに近い条件のカードでもかまいません。
どのカードを選ぶかは、教員におすすめのクレジットカードに詳しく書きました。
口座はネット銀行1つに寄せる
口座は、メインを1つ決めて、お金の流れをそこに集めます。
私のメインは、ドコモSMTBネット銀行です。2026年8月3日に、住信SBIネット銀行から名前が変わりました。 残すならこの銀行か、楽天銀行だと思っています。
なぜこの銀行なのかは、教員におすすめの銀行口座に書きました。
給与の振込先が選べない先生は
ここは、教員ならではの話です。
学校によっては、給与の振込先を選べないことがあります。私の勤務先は選べたので、自分のメインの口座を指定しました。解約できなかった口座はありません。
ただ、妻の勤務先は選べませんでした。そういうときは、指定された口座を残したまま、毎月決まった日にメインの口座へ自動でお金を集めます。
給料日が22日なら、22日あたりに設定しておけば、2日くらいでメインの口座に移ります。指定された口座は「給料が一瞬通るだけの場所」になるので、管理する口座としては数えなくて大丈夫です。
正直に書くと、私は4枚持っている
ここまで「カードは2枚」と書いてきました。でも、私自身は4枚持っています。
Amazonのカード、PayPayのカード、三井住友のゴールドカード、楽天カードです。
これには、正直に理由を書いておきます。
「正直こういうのは僕、好きなんですよ。かつ、自分の頭の余裕を使わずにできるからやっているだけで、普通は皆さんカード1枚でいいと思います。せめて2枚ぐらいかな」
私は、どのカードで何を払うかを一度決めたら、もう考えなくて済む形にしています。だから4枚でも頭を使いません。
でも、これは好きだからできることです。 真似をする必要はありません。4枚を管理するために頭を使うなら、それは損です。
4枚の使い分け、真似したほうが得ですか?
しなくて大丈夫です。どこでも1%のカードを1枚使うだけで、十分お得です。
職員室で見かける、しんどそうな光景
職員室でも、カードや口座が多くて大変そうな先生を見かけることがあります。
「このカードで何ポイントついた」「こっちのキャンペーンで何ポイント」と話している先生です。
楽しんでいるなら、それでいいと思います。ただ、見ていて思うのは、最後は管理が面倒になって、しんどくなるんだろうなということです。
ポイントを追いかけるほど、カードと口座は増えていきます。増えたものは、いずれ自分で片づけないといけません。
教員は、学校にいるあいだ、ずっと頭を使っています。家に帰ってからまで、カードの使い分けに頭を使わなくていいと思います。
解約してよかったこと
解約してみて、よかったことは4つあります。
1つ目は、見る画面が減ったことです。明細を確認するアプリやサイトが減って、どこに何があるかがすぐ分かるようになりました。
2つ目は、年会費が消えたことです。年会費がかかるカードも混ざっていたので、それがなくなりました。
3つ目は、気持ちが軽くなったことです。「あのカード、どうなってたっけ」と気にしなくてよくなりました。
4つ目は、「このお店はこのカード」をやめられたことです。これがいちばん大きかったかもしれません。
そして、数が減ったので、ようやく家計の全体が見えるようになりました。 本当にやりたかったのは、ここからです。
解約の進め方は3つだけ
最後に、やり方をまとめます。難しいことはありません。
1. 持っているものを全部出す
財布の中、引き出しの奥、昔のかばん。クレジットカードとキャッシュカードを全部、机の上に出してください。
私が30万円を見つけたのも、この「出てきた」がきっかけでした。
2. メインと予備を決める
カードからメイン1枚と予備1枚。口座からメイン1つと予備1つ。給与の振込先が指定されている口座は、別枠で残します。
それ以外は、全部解約の候補です。
3. 支払い先を付け替えてから、解約する
解約するカードで、公共料金やサブスク、通販サイトの支払いをしていないかを確認します。していれば、先にメインのカードへ付け替えてから解約します。
口座も同じです。引き落としに使っていないか、残高が残っていないかを確認してから解約します。
作った地域を離れている地方銀行の口座は、手続きの方法を先に銀行に確認してください。私のように後回しにすると、ずっと残ります。
まとめ:把握する前に、数を減らす
家計を見直すとき、最初にやるのは節約ではありません。いま何円で暮らしているかを知ることです。
そのために、先に数を減らします。
残すのは、メインと予備を1つずつ。それ以外は全部解約です。
数が減ると、明細を見るのが楽になります。不正利用にも気づきやすくなります。忘れていたお金が出てくることもあります。
数を減らしたら、次は家計を自動で見えるようにします。私はマネーフォワードMEに口座とカードを登録して、勝手に集まるようにしています。やり方はマネーフォワードMEで家計を自動的に管理する方法に書きました。
今日やるのは、カードとキャッシュカードを全部机の上に出すことだけです。 それで、1段目の準備が始まります。
noteのサブスクで、質問し放題にしています
記事は私の状況で書いているので、読んだあとに「うちの学校だと、どうなんだろう」で止まってしまうことがあると思います。そこを直接聞ける場所を作りました。
- Chatworkで質問し放題(回数の制限はありません)
- 基本はその日のうちに、遅くても2営業日以内に必ず返します
- 画面を見ながら相談できるZoom会が月1〜2回(基本、顔出しなし)
- AI・働き方・転職・副業・お金・人間関係、どれでも構いません
つくねの相談室/月780円。自分で判断できるようになったら、解約してください。