PR
お金の記事は、世の中にいくらでもあります。
固定費を削る、保険を見直す、NISAを始める、副業をする。どれも正しいのですが、バラバラに置いてあります。
だから、どこから手をつければいいのか分かりません。私も最初、順番が分からないまま保険の見直しから始めて、失敗しました。
この記事では、教員の家計管理の方法を、6段の順番に並べます。 上から順にやれば終わります。
先に結論を書いておきます。家計管理は、予算を立てることではありません。 予算を立てなくても、順番さえ合っていれば整います。
順番を間違えると、同じ労力でも効かない
なぜ順番の話から始めるのか。効く順番と、効かない順番がはっきりあるからです。
たとえば、支出を知らないまま保険を見直しても、いくら足りないのかが決まりません。「不安だから入っておく」に戻るだけです。
固定費を削らないまま投資を始めても、毎月の積立額が続きません。入金が止まると、投資は効きません。
収入を増やす話から始めるのが、いちばん遠回りです。出ていくお金の形が分からないまま入口を増やしても、増えた分がそのまま出ていきます。
上の段が終わっていないと、下の段は効かない
この6段は、独立した6つの作業ではありません。上の段が、下の段の前提になっています。
1段目で「何円で暮らせているか」が分かるから、2段目で「どこを削るか」が決まります。
2段目で固定費が落ちるから、3段目の「手取りの9割で暮らす」が、我慢しなくても成立します。
3段目ができているから、4段目で口座に置く金額が決まります。余った分の行き先が、5段目の投資です。
そして、削るには下限があります。下限まで来た人だけが、6段目の「収入を増やす」に進みます。
飛ばしていいのは、もう終わっている段だけ
もちろん、全員が1段目からとは限りません。すでに格安SIMにしていて、保険も整っている人はいます。
その場合は、終わっている段を飛ばしてください。飛ばしてはいけないのは、やっていない段だけです。
順番を守れば、たいていの人は2段目で年間10万円前後が浮きます。 そのお金が、あとの段の元手になります。
全体像:6段で終わる
先に全体を出します。これがこの記事の地図です。
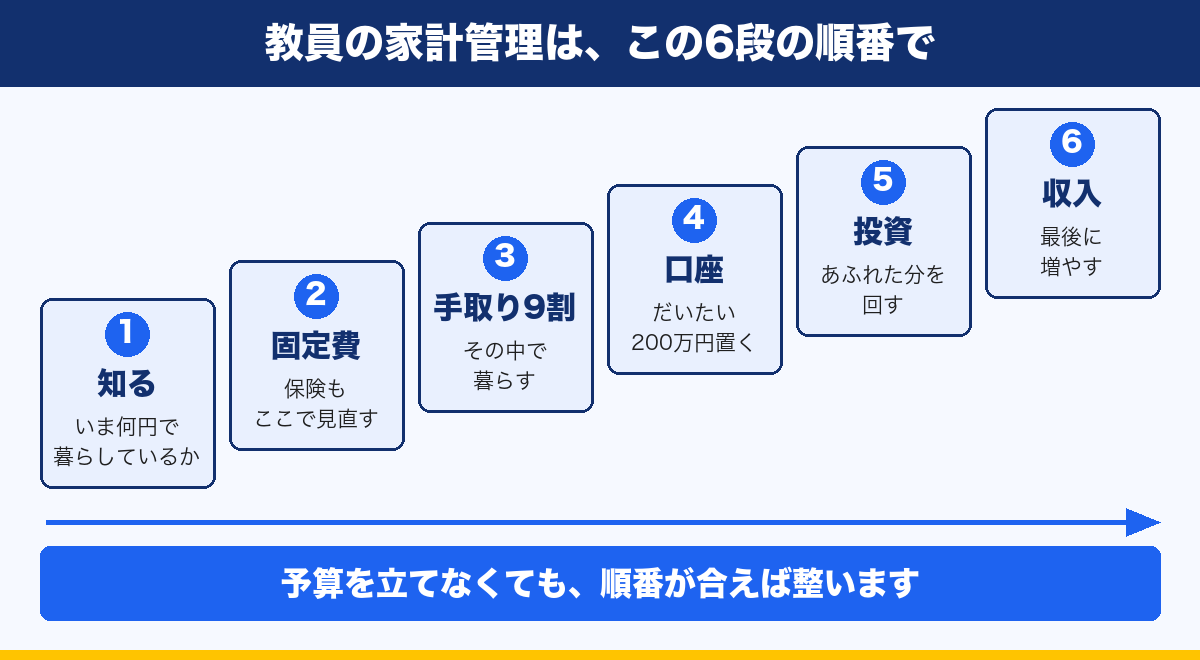
[チェックリスト:6段 ※入稿時にHTMLで挿入。チェックは読んだ人のブラウザに保存され、次に来たときも残る]
上の3段が「整える」、下の3段が「増やす」です。
多くの人が、下の3段から始めようとします。そこが遠回りになる理由は、さきほど書いたとおりです。
では、1段目から見ていきます。
1段目:いま何円で暮らしているかを知る
最初にやるのは、削ることではありません。知ることです。
ここを飛ばすと、あとの全部がぼやけます。いくら削ればいいのか、いくら投資に回せるのかが決まらないからです。
まず、使っていないカードと口座を解約する
知るための準備が、ひとつあります。使っていないクレジットカードと銀行口座を、先に解約してください。
理由は節約ではありません。邪魔になるからです。 全体を把握しようとしているのに、管理しきれないものが残っていると、いつまでも全体が見えません。
私は5枚から8枚あったカードを、4枚にしました。高島屋のカードと、オリーブの口座とカードを解約しています。
そのときに、放置していた口座が2つ出てきました。 大学のときにバイト先の振込用に作った地方銀行に20万円、親がお年玉を預かってくれていた銀行に10万円です。
忘れていたお金が30万円あったということです。部屋を片づけていてキャッシュカードが出てこなければ、気づきませんでした。
正直に書くと、大学のときの地方銀行は、遠くて窓口に行けず、まだ解約できていません。 作った地域を離れる前に解約しておくのが、いちばん楽です。
家計管理ができているとは、想定どおりであること
まず、目指す状態をはっきりさせます。家計管理ができている状態とは、支出と収入が自分の想定どおりになっていることです。
もう一歩踏み込むと、こうなります。想定外のことが起きても、想定内に収まっている状態です。
家電が壊れる、冠婚葬祭が入る、車を買い替える。こういうことは必ず起きます。 起きたときに慌てないのが、できている状態です。
私自身、できていなかった頃と比べて変わったのは2つでした。自分が何円あれば生活できるのかが分かったこと。 そして、支出に満足できるようになったことです。
逆に言えば、1円単位で合わせることは目指していません。 通帳を眺めて満足するためにやるわけではないからです。
家計簿はアプリに任せる
では、どうやって知るか。手で書くのはやめてください。続きません。
私はマネーフォワードMEを使っています。口座とカードを登録しておけば、勝手に集まります。 詳しいやり方はマネーフォワードMEで家計を自動的に管理する方法に書きました。
有料版にしています。月500円ほど、年6,000円です。口座を10個以上登録したかったのと、過去のデータと比べたかったからです。
この500円は削りません。毎年4万円くらいは、マネーフォワードで気づいて得をしているからです。 固定費を削る記事を書いている私が残している固定費が、これです。
口座は1つに寄せる
支出を見えるようにするコツは、お金の通り道を減らすことです。
私の中心はドコモSMTBネット銀行です(2026年8月に、住信SBIネット銀行から名前が変わりました)。理由は教員におすすめの銀行口座に書きました。
ここで、教員ならではの壁があります。学校によって、給与の振込先が指定されていて選べないことがあります。
私の勤務先は選べました。ただ、妻の勤務先は選べませんでした。 そのときは、指定された口座から自動で引き抜く形にします。
この銀行には、毎月決まった日に他行から自動で集める機能があります。給料日を22日とすれば、そのあたりに設定しておけば2日ほどで移ります。
引き落とし口座が指定されている場合も同じです。指定されているものは、しょうがありません。 その分だけ自動で送り込んでおけば、手間はゼロになります。
自動入金と自動振込の設定のやり方は、教員におすすめの銀行口座の記事から辿れるようにしてあります。この記事では、口座を1つに寄せるという判断だけ覚えてください。
カードも整理しました。5枚から8枚あったものを、4枚にしています。 使い分けは教員におすすめのクレジットカードに書きました。
ただ、ここは正直に書いておきます。私はこういうのが好きで、頭のリソースを使わずにできるからやっているだけです。 普通は1枚でいいと思います。多くても2枚です。
支払い方も、1つの流れにまとめる
口座とカードが決まったら、払い方も寄せます。払い方が散らばっていると、支出が見えません。
私はほとんどキャッシュレスです。理由は節約ではなく、時間です。小銭を数える時間と、レジで止まる時間がなくなります。やり方は教員が身につけるべきキャッシュレス決済に書きました。
通勤や出張はモバイルSuicaです。券売機に並ぶ時間がまるごと消えます。
そのうえで、財布は捨てていません。現金しか使えない場面は、地方に住んでいると意外と多いです。 月に2〜3回、年20回ほどあります。
財布に入れているのは1万円から3万円です。出す機会は月1〜2回なので、小さいもので足ります。中身の話は教員におすすめの財布に書きました。
大きくかかるお金を、先に見越す
いまの支出が見えたら、もうひとつやります。これから大きく出ていくものを、先に書き出してください。
私は去年、結婚式と指輪でお金が出ていく年でした。これは突然起きたことではなく、先に分かっていたことです。
先に分かっているものを書き出しておけば、それは想定外ではなくなります。想定内になります。 これが、さきほどの「できている状態」の正体です。
書き出すのは、金額が大きくて回数が少ないものだけで十分です。
- 車の買い替え、車検
- 結婚、出産、住まいの移動
- 家電の寿命(10年前後で来ます)
- 子どもの進学
細かい支出は追わなくていいです。追い始めると、あとで書く「総点検はしない」と同じ理由で、キリがなくなります。
大事なのは、当てることではなく、来ることを知っておくことです。金額がずれていても、来ると分かっていれば慌てません。
それぞれいくらかかるのかは、別の記事で実額を出します。私はすでに終わったものもあれば、これから準備するものもあります。 どちらも書けます。
2段目:固定費を見直す。保険もここ
支出が見えたら、削ります。削るのは固定費だけです。
毎日の買い物を我慢する話は、この記事には出てきません。効かないうえに、続かないからです。
考え方の全部は教員の節約は固定費だけでいいに書きました。この2段目は、その記事が入口になります。
小さな節約はしない。大きな節約だけする
この段の原則は2つです。まず1つめ。小さな節約は、いりません。
スーパーで10円安いものを選ぶ、電気をこまめに消す。こういうものは、効く額に対して使う労力が大きすぎます。
やるのは大きな節約だけです。一度やれば終わって、あとは放っておけるもの。 固定費がまさにそれです。
2つめ。生活の満足度が変わりそうな節約は、しません。
金額が大きくても、削ると暮らしが寂しくなるものは触りません。お金を残すためにやっているのではなく、暮らしを楽にするためにやっているからです。
この2つを先に決めておくと、削る場所で迷わなくなります。
その前に、利息が乗っているものを止める
原則を2つ書きましたが、それより先に止めるものがあります。リボ払い、クレジットカードの残債、車の残クレです。
これは節約の話ではありません。毎月の支払いに利息が乗っている状態です。
ここが残っていると、ほかを何円削っても追いつきません。削った分が、そのまま利息に吸われるからです。
だから、固定費を見る前に、まずここを確認してください。明細に「リボ」「分割」「残価」と書かれていないか。 それだけです。
一度やれば終わるものから触る
固定費のいいところは、一度やれば、あとは何もしなくても効き続けることです。
私は携帯代を月1万円から3,000円にしました。年間で8万円以上です。 我慢は1円もしていません。
やることは、契約を変えるだけです。面倒だったのは、Wi-Fiがつながるかどうかのところで1時間ほど待ったことくらいでした。それ以外は特にありません。
妻の分も「変えたほうがいいよ」と言って変えました。世帯で見ると、さらに倍になります。
順番はこうです。効く額が大きくて、手間が少ないものから触ります。
| 順 | 何を | 送り先 |
|---|---|---|
| 1 | 携帯・通信費 | 楽天モバイルに変える/自宅のネット回線 |
| 2 | 電気・ガス | 電気代とガス代の見直し方 |
| 3 | 使っていない契約 | NHKの受信料の考え方/セキュリティソフトは必要か |
| 4 | 重なっているサブスク | 下に書きます |
| 5 | 保険 | この段の後半 |
電気とガスは、正直に書くとあまり左右できるところではありません。 プロパンガスの値下げ交渉という手もありますが、相場を見てそんなに高くないので、私は手を出していません。
重なっているサブスクは、1つにする
サブスクで効いたのは、解約の駆け引きではありません。重なっているものに気づくことでした。
NetflixとAmazonプライムビデオは、中身が結構かぶっています。 1つでいいのに、料金が倍になっていました。
だから1つにしました。見られる本数は減りましたが、見る時間はもともと足りていません。
解約の引き留めキャンペーンで安くする方法は、私は使ったことがありません。毎年交渉する前提のものは、一度やれば終わる固定費の削減とは性質が違います。
食費や日用品も、我慢ではなく買い方で変わります。食費の見直し方とふるさと納税のやり方に書きました。
保険も、毎月出ていく固定費
ここが、この記事でいちばん伝えたいところです。保険は、投資の話とセットにしないでください。毎月出ていく固定費です。
保険を「もしものときの安心」として単独で考えると、いくらでも足せます。通信費と同じ棚に置くと、金額で見られるようになります。
そのうえで、順番はひとつだけ守ってください。公的保障でいくら入るかを計算してから、足りない分だけ民間保険で埋めます。
この順番が、このサイトの保険の記事すべてに通っている論法です。逆から入ると、必ず入りすぎます。
| 見るもの | 送り先 |
|---|---|
| 公的保険のしくみ(ここから) | 保険のしくみと公的保険 |
| 教員の医療保険 | 教員に医療保険はいらない |
| 共済で何が受けられるか | 教員の共済のすべて |
| 生命保険をいくらにするか | 遺族年金を調べてから決める/遺族年金の計算 |
| 職員室で勧められたとき | 安さで選ばない |
| 車の保険 | 教員に必要な自動車保険 |
| 老後の備え | 教員の老後対策 |
給与から天引きされている保険は、特に気づきにくいです。払っている感覚がないからです。
もし毎日2,000円を手渡しで払っていたら、たいていの人は解約を考えます。天引きだと、10年気づきません。
削らないものも、決めておく
固定費を削る話をすると、全部下げたくなります。下げてはいけないものがあります。
判断は金額ではありません。下げたときに、生活が寂しくなるかどうかで決めます。
エアコン、電気、お風呂。ここを削ると、満足度が急に落ちます。 浮くお金より、失うものが大きいです。
料理をしているときに「ちょっと火は止めておいたほうがいい」と考えるのは、明らかに生活を満足させません。 そういう節約はしません。
自分への支出も同じです。研鑽に払うお金は削りません。 その線引きは教員の自腹は減らせないに書きました。
3段目:何円あれば生きていけるかを選び、手取りの9割で暮らす
固定費が落ちたら、次は暮らし方の目安を決めます。手取りの9割で暮らす形を作ってください。
自分が何円あれば生きていけるかを、自分で選ぶ
この段でいちばん大事なのは、割合の計算ではありません。自分が何円あれば、世の中で生きていけるのかを選ぶことです。
「分かる」ではなく「選ぶ」と書きました。世間の平均額でも、誰かに決められた額でもありません。
私がこの順番をやって変わったのは、まさにここでした。自分が何円あれば生活できるのかが分かった。 そうすると、収入が増えても減っても、判断がぶれなくなります。
そして、この額が決まると後がぜんぶ決まります。9割の中身も、次の段で口座に置いておく金額も、自動的に出てきます。
逆に、ここを選ばないまま進むと、いくら貯めても不安が消えません。いくらあれば足りるのかを、自分で決めていないからです。
ボーナスは抜きで考える
大事なのは、ボーナスを入れないことです。毎月の手取り、その金額を基準にします。
ボーナスを足して計算すると、平均の生活費が実際より高く出ます。ボーナスが出ない月に足りなくなる原因は、ここです。
できれば8割、難しければ9割で構いません。厳密にする必要はまったくありません。
我慢ではなく、結果として9割になる
ここで力まないでください。1段目と2段目が終わっていれば、たいてい自然に9割に入ります。
固定費が年10万円落ちていれば、それだけで1割近くが空きます。我慢して9割にするのではなく、削った結果として9割になります。
逆に、9割に入らないなら、それは2段目が終わっていないというサインです。3段目で頑張るのではなく、2段目に戻ってください。
残った1割と臨時収入を、次の段に回す
そして、この1割が次の段の入口になります。
残ったプラスアルファと臨時収入を投資に回すと、生活がどんどん楽になります。 ボーナスを入れずに組んでいるので、ボーナスはそのまま余ります。
削る先は、金額ではなく満足度で選ぶ
9割を作るときに、やっておいてほしいことがあります。使ってよかった支出と、よくなかった支出を振り返ってください。
金額の大きいものから削ると、生活が寂しくなります。満足度が上がっていないものから削ると、寂しくなりません。
私も振り返って気づいたことがあります。食費が意外と多かった。 そして、本とガジェットが多かったです。
抜け漏れていたのは2つでした。満足度を上げていないガジェットと、満足度を上げていない旅行費やホテル代です。金額は小さくないのに、思い出に残っていませんでした。
逆に、削らなくていいと分かったものもあります。振り返らないと、この線が引けません。
ただし、回しすぎるのも良くない
ここで先に書いておきます。余った分を全部投資に回すのは、やりすぎです。
9割で暮らす話をすると、たいてい次は「NISAの枠を埋めきる」という方向に振れます。そこは一度止めてください。
貯めすぎも同じです。お金は、使うために持っています。 満足度が上がる支出を削ってまで積むと、何のためにやっているのか分からなくなります。
このあたりの線引きは、別の記事で詳しく書きます。この段では「9割で暮らす」だけ決めれば十分です。
ここまでが「整える」の3段です。ここから下が「増やす」です。
4段目:口座に、だいたい200万円だけ置く
さて、4段目です。ここが私の家計のすべてだと言ってもいいところです。
予算は立てない
最初に書いたことに戻ります。私は、年間予算を立てていません。
理由は単純です。家計管理を何年かやっていると、だいたい何円くらい必要になるか分かるからです。
分かっているものを、わざわざ紙に書き直す必要はありません。予算を立てることが目的になると、続きません。
代わりにやっているのは、これだけです。銀行口座に、だいたい200万円だけ置いておきます。
そして、その200万円が減っていったら、また200万円に戻します。 それ以外のお金は投資に回します。
これだけで、家計管理はまわります。毎月いくら使ったかを気にしなくても、口座の残高を見れば分かるからです。
そもそも、なぜ現金を置くのか
ここで、貯金そのものの話を書いておきます。「貯金しないのがかっこいい」という風潮には、乗らないでください。
全部を投資に回している、現金は持たない。そう言い切る人のほうが、賢そうに見えます。 ただ、それで困るのは自分です。
お金を置いておくというのは、応えられるということです。
家族に何かあったとき。自分が動きたくなったとき。そして、回ってきたチャンスに乗るとき。 どれもお金が要ります。
チャンスは、都合のいいタイミングでは来ません。来たときに現金がないと、見送ることになります。 見送った話は、二度と回ってきません。
だから200万円は、守りのお金ではありません。動けるようにしておくためのお金です。
金額は、年齢で変わる
ただし、200万円という数字をそのまま真似しないでください。この金額は、年齢で変わります。
いまの私は200万円ですが、40歳くらいになれば、投資に回す割合を減らして、貯金の割合を増やしていきます。
理由は、使うまでの時間が短くなるからです。若いうちは、下がっても待てます。 待てる時間が短くなるほど、現金で持っておく意味が増えます。
だから、20代の人が200万円をそのまま目標にする必要はありません。自分が1年暮らせる金額から始めて、年齢が上がるにつれて厚くしていくという形で十分です。
資産と負債の総点検はしない
家計の本には「純資産を把握しましょう」と書いてあります。私は、あまりやったことがありません。
やらない理由があります。パソコンが実は数万円で売れるとか、やり出すとキリがないからです。
見ているのは2つだけです。現金と株式。 これで足ります。家は持っていません。
細かいものを数えても、判断は変わりません。判断が変わらない情報を集めるのは、時間の使い方としてもったいないです。
ちなみに、1段目で書いたとおり、私は放置していた口座から30万円を見つけています。
総点検はしなくていいのですが、忘れている口座がないかだけは、一度確認してください。
5段目:あふれた分を投資に回す
200万円を超えた分は、投資に回します。ここが5段目です。
教員は、投資と相性がいい
先に、向いている理由を書きます。教員は、副業が制限されていて、入口を増やしにくい仕事です。
そのかわり、給料が安定しています。毎月同じ額が入ってくることは、積立と相性がとてもいいです。
詳しくは教員こそ投資をやったほうがいいに書きました。忙しくて勉強できない人ほど向いている、という話です。
NISAだけでいい
教員の場合、iDeCoは勧めません。退職金が大きい仕事なので、控除の枠を食い合うからです。
2026年1月から、退職所得控除の重複を排除する期間が広がりました。教員は、ここが効きます。 理由は教員にiDeCoはいらないに書きました。
貯金の置き場所も同じ考え方です。共済貯金は使っていません。 その理由は教員の貯金に共済貯金はいらないにあります。
出口は、いま考えなくていい
投資を始める前に「出口戦略」を調べる人が多いです。取り崩す予定がないなら、出口は要りません。
この話は投資の出口戦略は要らないに書きました。始める前に出口で止まるくらいなら、先に積み始めたほうがいいです。
6段目:収入を増やす
最後の段です。削るには下限があります。
固定費を削り終えて、9割で暮らせて、投資に回せている。そこまで来たら、あとは入ってくる額を増やすしかありません。
年収を上げるのは、難しい
先に、都合の悪いことを書きます。教員の年収は、頑張ったから上がるという形になっていません。
いくらもらえているのか、割に合っているのかは教員の年収は割に合うのかに書きました。
残業で増やすという手も、公立では使えません。残業代が出るのは私立の一部です。 制度の話は教員に残業代が出ないのは公立だけにあります。
だから、増やすなら入口を別に作るほうが早いという結論になります。
入口の作り方は、別の地図にした
副業は、名前で選ぶと迷います。性質で分けたほうが早いです。
その全体像は教員ができる副業の全体像にまとめました。この記事と同じ形の地図です。
許可の手続きは、思っているより簡単です。申請書は1枚です。 教員の副業は許可を取れば普通にできるに書きました。
そして、この6段の先にあるのが教員こそサイドFIREを目指せるです。安定した給与は、資産形成の武器になります。
順番を守ると、何が変わるか
この6段を上から進めると、起きることが1つあります。
お金のことを、考えなくてよくなります。
固定費は一度やれば終わります。保険は入り直しません。口座は200万円に戻すだけです。投資は積立の設定をしたら止めません。
残るのは、口座の残高をときどき見ることだけです。
家計管理の目的は、細かく管理することではありません。管理しなくていい形を作ることです。
まとめ:今日やるのは1つだけ
最後に、この記事でやることを1つに絞ります。
今日やるのは、1段目だけです。 マネーフォワードMEを入れて、口座とカードを登録してください。それで終わりです。
削るのは、支出が見えてからです。見えないまま削ると、削ってはいけないものを削ります。
| 段 | やること | 最初に読む記事 |
|---|---|---|
| 1 | いま何円で暮らしているかを知る | 家計を自動的に管理する |
| 2 | 固定費を見直す(保険もここ) | 節約は固定費だけでいい |
| 3 | 手取りの9割で暮らすイメージを作る | この記事 |
| 4 | 口座にだいたい200万円だけ置く | この記事 |
| 5 | あふれた分を投資に回す | 教員こそ投資をやったほうがいい |
| 6 | 収入を増やす | 副業の全体像 |
上の3段が終われば、お金の不安はかなり減ります。その先の2段は、減った不安の上に積む話です。
順番を守ってください。それだけで、同じ労力の効き方が変わります。