PR
家計管理の本やブログを読むと、たいてい「まず年間の予算を立てましょう」と書いてあります。食費は月いくら、日用品はいくら、特別費は年いくら。表を作って、毎月それと比べる。
でも私は、家計の予算を立てていません。
その代わりにやっていることは、ひとつだけです。銀行口座に、だいたい200万円を置いておく。減ってきたら、また200万円に戻す。それより多い分は、全部投資に回す。
これだけで、家計は崩れていません。この記事では、手取り28万円の教員である私が、予算を立てずに家計を回している方法と、口座に置く金額を年齢に合わせてどう変えてきたかを書きます。
家計の予算を立てない理由
何か月か続ければ、だいたいの金額は分かる
予算を立てない理由は、シンプルです。家計管理を続けていると、だいたい何円くらい必要になるかが分かってくるからです。
どれくらいで分かるのか。私の感覚では、3か月あれば見えてきて、半年あればほぼ分かります。
教員は、毎月の給料がほとんど変わりません。入ってくる額が読みやすいので、出ていく額さえ何か月か見ていれば、「うちは毎月このくらいで暮らしているんだな」という数字が自然に浮かび上がってきます。何年か続けると、その数字はほとんどぶれなくなります。
毎月いくら使っているかが分かっていれば、わざわざ費目ごとに予算の枠を作る必要はありません。枠を作っても、結局だいたい同じところに落ち着くからです。
分かる前の私は、分かっていないことに気づいていなかった
偉そうに書いていますが、最初からこうだったわけではありません。
家計管理をちゃんと始める前の私は、自分が毎月いくら使っているのか、分かっていませんでした。そして、分かっていないことを「まあ大丈夫やろ」と思っていました。
困っていなかったから、困っていることに気づかなかった。たぶん、今この記事を読んでいる先生の中にも、同じ状態の人がいると思います。
予算を立てないって、ざっくりしすぎて不安です……
まず3か月、いくら使ってるかを見るだけでいいですよ。半年あれば、だいたい分かります。
予算を立てないのは、「何も見ない」という意味ではありません。先に、いくら使っているかを知る。知ったうえで、予算の枠は作らない。順番が大事です。毎月いくら使っているかを知る方法は、マネーフォワードMEで家計を自動で管理する方法で書いています。
予算を立てる家計が崩れるのは、枠の外が続いたとき
予算を立てても、家計が崩れることはあります。それは、枠に入らない出費が何度も続いたときです。
冠婚葬祭、家電の故障、車の修理。予算表にない出費が来ると、枠が崩れます。一度崩れると、表と現実がずれて、つけるのが嫌になる。これで家計管理をやめてしまう人は多いと思います。
私のやり方では、枠の外の出費が来ても、口座の数字が少し減るだけです。たまに来る大きな出費は、200万円の中から払えばいい。予算表の上で帳尻を合わせるのではなく、口座の残高で吸収する。だから、崩れようがありません。
口座に200万円だけ置いて、減ったら戻す
仕組みは3つだけ
私の家計の仕組みを、そのまま書きます。
- 給料が入る口座に、現金をだいたい200万円置いておく
- 毎月の生活費は、その口座から出ていく
- 200万円より多くなった分は、投資に回す
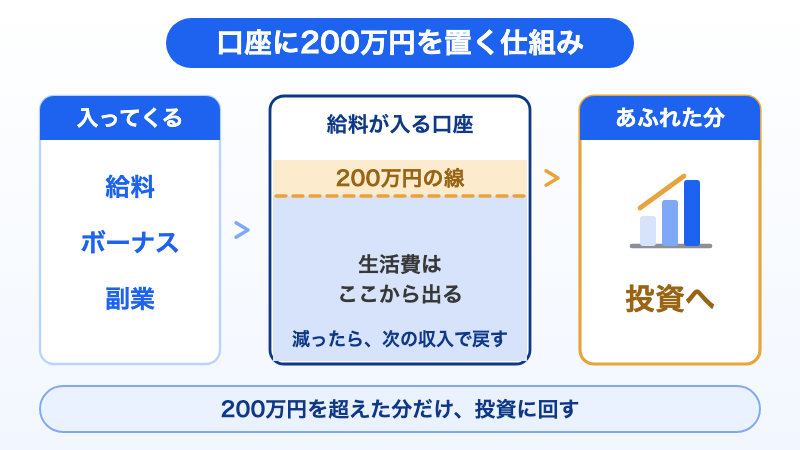
バケツに線を1本引いておくイメージです。水が線を超えたら、あふれた分を投資に回す。線より下がったら、次に入ってくるお金で線まで戻す。やることはそれだけです。
200万円を置いている口座は、給料が振り込まれる口座そのものです。貯金用の口座を別に作ってはいません。分けると、どっちにいくらあるかを見に行く手間が増えるからです。
減ったら、何かしらで200万円に戻す
では、減ったときはどうやって戻すのか。これも決めていません。
給料で戻すこともあれば、ボーナスで戻すこともあります。副業の収入で戻すこともあります。何かしらのお金で、200万円まで戻す。どのお金で戻すかは、そのとき入ってきたもので構いません。
戻るまでは、投資に回す額が減るだけです。生活は何も変わりません。
200万円を切ったら、節約モードにするんですか?
しないです。給料でもボーナスでも副業でも、何かしらで200万円に戻すだけ。生活は変えません。
車検も部活の立て替えも、200万円の中で払う
この仕組みにしてから、「特別費」を細かく管理することもやめました。
車検や家電の買い替えのように、年に何回か来る大きめの出費。家計管理の本では、これを「特別費」として別に積み立てるように勧めていることが多いです。
でも私は、現金を200万円ほど置いているので、車検くらいは何とかなると考えています。わざわざ別に積み立てなくても、口座の中から払って、また戻せばいいだけです。
教員ならではの出費もあります。部活の遠征などで、いったん自分が立て替えるお金です。あとで戻ってくるとはいえ、一時的にまとまった額が口座から出ていきます。
こういう出費があるからこそ、教員は現金を少し厚めに持っておいたほうがいいと思っています。
ただ、結婚式のように何百万円もかかるものは別です。冠婚葬祭クラスの出費だけは、別に管理しています。
結婚の年は200万円も減った。でも2〜3か月で戻った
実際に、200万円が大きく減ったこともあります。結婚した年です。
結婚の費用は別の口座で用意していましたが、それとは別に、この200万円の口座からも出ていきました。結婚の年は、式以外にもお金が出ていく場面が多いのです。
それでも、2〜3か月で200万円に戻りました。毎月の暮らしが手取りの中に収まっているので、入ってくるお金で自然に埋まっていきます。
そして、200万円で足りなかったことは、今まで一度もありません。
児童手当も、同じ口座に入れている
子ども関係のお金も、同じ考え方です。児童手当は、専用の口座を作らず、この200万円の口座に一緒に入れています。
お金に色はありません。「これは児童手当だから」「これはボーナスだから」と分けて考えると、口座も管理も増えていきます。どこから入ったお金でも、口座に入ればただのお金です。
子どもにかかるお金をどう用意しているかは、家計見直しの1段目で別に書いています。
口座に置く金額は、年齢で変わる
ここからが、この記事でいちばん伝えたいところです。口座に置く金額は、ずっと200万円ではありませんでした。
20代前半は、400万円を全部現金で持っていた
20代前半の私は、口座に400万円くらい持っていました。今の倍です。
投資はまだしていませんでした。つまり、手元のお金を全部、現金のまま置いていたということです。
なぜそんなに貯まっていたのか。理由は2つです。ひとつは、あまりお金を使わなかったこと。もうひとつは、大学のころから、ずっと貯めていたことです。使わなかった分は、そのまま口座に残していました。
堅実に見えるかもしれません。でも実際は、何も考えていなかっただけです。いくらあれば足りるのかを考えずに、ただ使わなかった分が口座に積み上がっていました。貯めること自体が目的になっていて、そのお金を何に使うのか、どこに置いておくのかは考えていませんでした。
27歳で投資を始めて、100万円に決めた
変わったのは、27歳ごろ、投資を始めたときです。
投資を始めるときに思ったのは、元本が大事だということでした。投資で増えるお金は、入れた金額に比例します。口座で眠っている400万円を、そのままにしておく理由はありませんでした。
そこで初めて、「じゃあ、口座にはいくら残しておけばいいんだろう」と考えました。そのとき決めたのが100万円です。100万円あれば、急な出費にはだいたい対応できる。それを超える分は、投資に回す。
300万円は、一度に入れずに分けて入れた
口座から出した300万円は、一度に投資へ入れたわけではありません。何回かに分けて入れました。
やったことは2つです。ひとつは、毎月決まった額が自動で積み立てられるように設定したこと。もうひとつは、それとは別に、ちょこちょこと自分で買い足していったことです。
何百万円ものお金を一日で動かすのは、やはり勇気がいります。入れた次の日に値下がりしたら、それだけで投資そのものが嫌になってしまうかもしれません。分けて入れれば、少しずつ値動きに慣れながら進められます。
400万円の現金を持っていたときより、100万円に決めたときのほうが、お金のことが見えるようになりました。「なんとなく持っている400万円」より、「理由があって置いている100万円」のほうが、ずっと安心できたのです。
今は200万円。100万円でも足りるけれど、心もとない
そして今は、200万円にしています。
正直に言うと、100万円でも足りると思っています。実際、100万円で困ったことはありませんでした。
それでも200万円にしたのは、100万円だと、ちょっと心もとなかったからです。足りるかどうかで言えば足りる。でも、不安が残る。その不安を消すための100万円です。
口座に置く金額は、計算で出すものというより、自分が落ち着いていられる額だと思っています。100万円で平気な人もいれば、300万円ないと落ち着かない人もいる。それでいいと思います。
100万円で足りるなら、なんで200万円なんですか?
足りるんですけど、ちょっと心もとないんですよね。自分が落ち着いていられる額でいいと思います。
40歳になったら、現金の割合を増やしていく
これから先のことも決めています。
40歳くらいになったら、投資ではなく、現金で持っておく割合を増やしていくつもりです。口座に置く額を、200万円より多くしていくということです。
理由は、お金を使うまでの時間が短くなるからです。
20代・30代のうちは、投資に回したお金を使うのはずっと先です。途中で値下がりしても、使う日までに戻るのを待てます。でも、使う日が近づくほど、待てる時間は短くなります。子どもの進学や住まいのことなど、近いうちに使うと分かっているお金は、値動きのあるところより、現金で持っておいたほうが安心です。
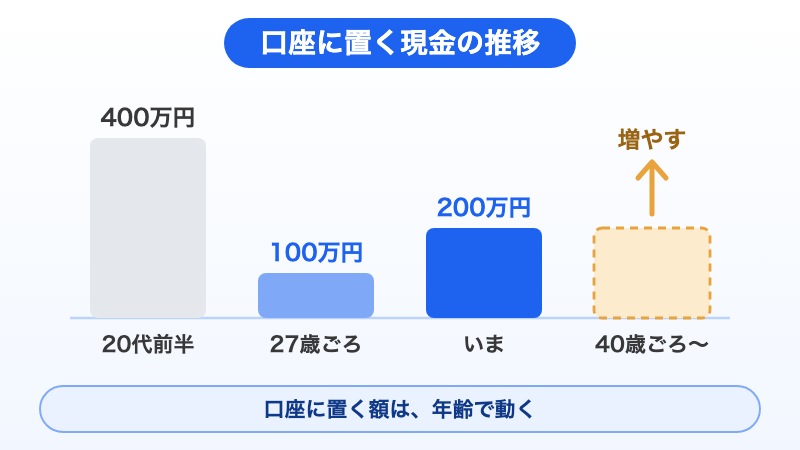
つまり、口座に置く金額は、若いうちは少なめに、使う日が近づいたら多めに。年齢で動くものです。「一度決めたら一生そのまま」ではありません。
資産と負債の総点検はしない
パソコンがいくらで売れるか、まで数えるとキリがない
家計管理の本には、「年に一度、資産と負債を全部書き出して、純資産を把握しましょう」ともよく書いてあります。
これも、私はほとんどやったことがありません。
理由は、やり始めるとキリがないからです。たとえば、家にあるパソコンが実は中古で数万円で売れる、というのも資産です。本棚の本も、昔買ったカメラも、数えようと思えば全部数えられます。
でも、それを全部数えて何になるのか。売るつもりのないものの値段を調べても、暮らしは何も変わりません。
純資産の計算って、やったほうがいいと思ってました……
パソコンが実は数万円で売れるとか、やっていくとキリがないんですよ。僕は現金と株式だけ見てます。
見るのは、現金と株式だけ
私が見ているのは、現金と株式の2つだけです。
- 現金:口座に200万円あるか
- 株式:投資に回したお金がいくらになっているか
家は持っていないので、住宅ローンもありません。見るものが2つしかないので、確認は一瞬で終わります。
家計管理は、細かくすればするほど続かなくなります。自分の暮らしが変わる数字だけを見る。それで十分だと思っています。
予算を立てない家計管理を始める順番
最後に、この方法を試してみたい先生のために、始める順番をまとめておきます。
- まず3か月、毎月いくら使っているかを見る(予算は立てなくていい。見るだけ)
- 何円あれば暮らせるかを、自分で選ぶ(家計見直しの3段目)
- 口座に置いておく額を決める(最初は100万円くらいからでいい)
- その額を超えた分を、投資に回す(家計見直しの5段目)
- 減ったら、次に入ってくるお金で戻す
いきなり200万円を用意する必要はありません。私も最初は100万円でした。大事なのは金額ではなく、「ここまでは現金で置いておく」という線を、自分で1本引くことです。
線が引ければ、それより上のお金は、安心して投資に回せます。あふれた分をどう投資に回すかは、教員こそ投資をやったほうがいい理由から読んでみてください。
まとめ:予算の代わりに、口座に線を1本引く
- 家計の予算は立てていない。3か月〜半年で、毎月いくら要るかは分かる
- 口座に200万円だけ置いて、減ったら戻し、超えた分は投資へ
- 車検も部活の立て替えも、200万円の中で払う。特別費は別に積み立てない
- 200万円で足りなかったことは一度もない
- 口座に置く額は年齢で変わる。20代前半は400万円(なんとなく)→27歳で100万円(投資を始めて決めた)→今は200万円→40歳ごろから増やす
- 資産と負債の総点検はしない。見るのは現金と株式だけ
予算表とにらめっこするのに疲れた先生は、一度表を閉じて、口座に線を1本引いてみてください。家計管理は、それくらい単純でいいと思っています。
noteのサブスクで、質問し放題にしています
記事は私の状況で書いているので、読んだあとに「うちの学校だと、どうなんだろう」で止まってしまうことがあると思います。そこを直接聞ける場所を作りました。
- Chatworkで質問し放題(回数の制限はありません)
- 基本はその日のうちに、遅くても2営業日以内に必ず返します
- 画面を見ながら相談できるZoom会が月1〜2回(基本、顔出しなし)
- AI・働き方・転職・副業・お金・人間関係、どれでも構いません
つくねの相談室/月780円。自分で判断できるようになったら、解約してください。