PR
賃貸の部屋を借りるとき、不動産屋でこう言われたことはありませんか。
「火災保険は、こちらに入っていただきます」
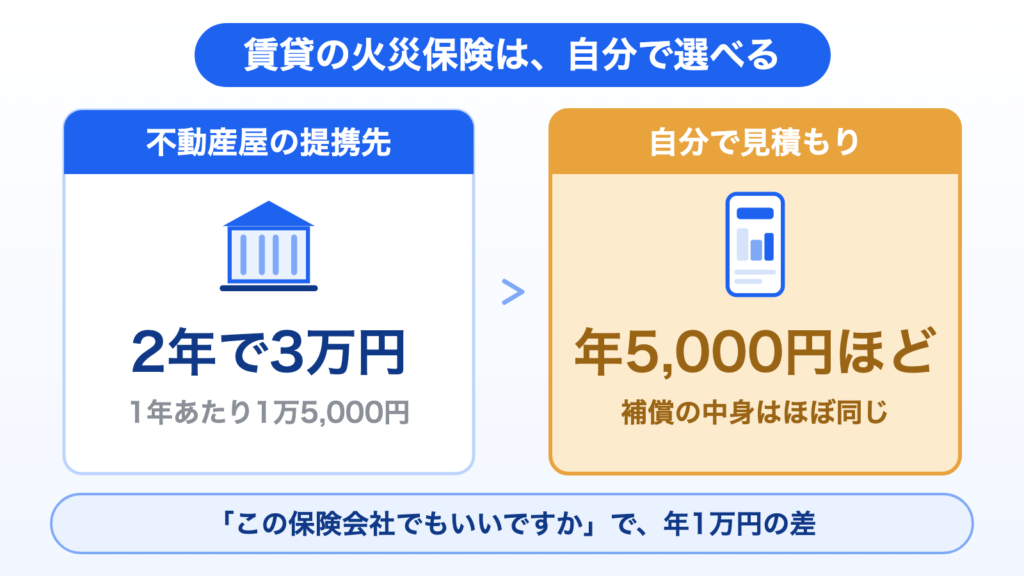
私も言われました。すすめられた保険は、2年で3万円。1年あたり1万5,000円です。
でも、自分で探して見積もりを取ってみると、補償の中身がほぼ同じで、年5,000円ほどの保険がありました。その見積もりを見せて「この保険会社でもいいですか」と聞いたら、不動産屋の答えは「いいですよ」でした。
不動産屋に言われたままの保険に入るのと、自分で選ぶのとで、1年で1万円、2年で2万円の差がありました。
この記事では、賃貸の火災保険で何を見ればいいか、どうやって自分で選ぶかを書きます。
先に結論:条件を満たせば、火災保険は自分で選べることが多い
最初に答えを書いておきます。
賃貸の火災保険は、大家さんが求める条件を満たしていれば、自分で選べることが多いです。不動産屋にすすめられた保険に、そのまま入らなくていい。まず見積もりを取って、相談してください。
ただし、火災保険に入ること自体が契約の条件になっている場合、保険に入らないという選択はできません。国土交通省の相談事例集でも、契約の条件になっている場合は基本的に加入が必要とされています。
自分で選べるのは、「入るかどうか」ではなく、「どこの保険に入るか」です。
不動産屋に「この保険に入ってください」と言われたら、断れないですよね?
入ること自体は必要でも、条件を満たせば保険会社は選べることが多いです。まず聞いてみてください。
賃貸の火災保険は、何のために入るのか
まず、なぜ賃貸でも火災保険が必要なのかを整理しておきます。ここが分かっていると、どの補償が必要かも分かります。
隣の家に燃え移っても、原則として賠償の責任はない
日本には「失火責任法」という法律があります。火事を出してしまっても、わざとや重大な過失(大きな不注意)がなければ、隣の家などへの損害賠償の責任は負わないという決まりです。
でも、借りている部屋については、大家さんへの責任が残る
一方で、借りている部屋は別です。
部屋を借りる人には、借りた部屋を元の状態で返す約束があります。火事で部屋を焼いてしまうと、この約束を果たせなくなり、大家さんに対して賠償の責任を負います。 日本損害保険協会も、失火責任法が効くのは隣の家などへの責任だけで、大家さんへの責任は残ると説明しています。
だから、賃貸の火災保険でいちばん大事なのは、大家さんへの賠償に備えることです。
基本は「3点セット」
賃貸の火災保険は、ふつう次の3つの補償がセットになっています。UR都市機構も、この3つがスタンダードだと説明しています。
| 補償 | 何に備えるか |
|---|---|
| 家財 | 自分の家具や家電が燃えたり水にぬれたりしたとき |
| 借家人賠償責任 | 借りている部屋をだめにして、大家さんに賠償するとき |
| 個人賠償責任 | 水漏れで下の階に迷惑をかけたときなど、他人に賠償するとき |
火事だけでなく、水漏れで下の階の部屋を汚してしまうような事故にも備えておく必要があります。個人賠償責任も、必ず付いているものを選びます。
私が年3万円を年5,000円にした話
ここからは、私の体験です。
最初の2部屋は、言われたまま入っていた
最初から自分で選んでいたわけではありません。
一人暮らしの部屋と、その次の二人暮らしの部屋では、不動産屋にすすめられた火災保険に、そのまま入っていました。 知識がなかったからです。火災保険は不動産屋が決めるもので、自分で選べるものだとは思っていませんでした。
新卒で初めて部屋を借りるときは、ほとんどの人がそうだと思います。契約の書類がたくさん出てきて、言われるままに名前を書いていく。火災保険も、その中の1枚として流れていきます。
自分で選べると知ったのは、3つ目の部屋、いまの部屋を借りるときでした。
不動産屋がすすめたのは、提携している保険会社の2年3万円
いまの部屋を借りるとき、不動産屋からすすめられたのは、その不動産屋が提携している保険会社の火災保険でした。保険料は、2年で3万円です。
ちょうどそのとき、入居の条件について3つのことを交渉していました。礼金、ハウスクリーニング代、そして火災保険です。
ネットで有名な保険の見積もりを取った
火災保険については、自分でネットで調べました。いくつかの保険会社で見積もりを取り、その中でいちばん安かったのが、ネットで有名だった保険です。見積もりは、年5,000円ほどでした。
補償の中身は、不動産屋の保険と比べてもほぼ同じでした。
比べるときは、紙やネットの画面で並べて見ましたが、基本的にはAIに比べてもらいました。 2つの保険の補償の内容を渡して、「見比べて、保険の違いを表にして」と頼むだけです。すぐに一覧にしてくれます。細かい字を自分で読み比べるより、ずっと早く済みます。
保険の補償の中身を比べるのって、難しくないですか?
AIに2つの補償内容を渡して「違いを表にして」と頼めば、すぐ分かりますよ。
「この保険会社でもいいですか」と聞いたら、「いいですよ」
見積もりを持って、不動産屋に聞きました。やりとりは、LINEでした。ためらいは、特にありませんでした。条件を満たした保険を選んでいるので、聞くこと自体は何もおかしくないからです。
「この保険会社で、交渉できますか?」
答えは、「いいですよ」でした。
ちなみに、礼金とハウスクリーニング代は断られました。人気の物件だったからです。3つ頼んで、通ったのは火災保険の1つだけ。それでも、1年で1万円の差が生まれました。
3つ頼んで、1つ通ればいい。 頼まなければ、2年で3万円のままでした。
加入したら、仮の証明書を送るだけ
保険に入ったあとは、不動産屋に仮の加入の証明書を送りました。手続きはそれだけです。
そのあとは、自動で更新されて続いています。更新のたびに何かをする必要はありません。
幸い、実際に保険を使ったことは、まだありません。でも、使わないで済むのがいちばんです。使わないかもしれないものに、同じ中身で3倍の保険料を払う理由はありません。
私が入った保険
私が入ったのは、日新火災の「お部屋を借りるときの保険」です。ネットで申し込む、賃貸の部屋に住む人向けの火災保険です。
公式サイトで確認した内容は、次のとおりです(2026年9月23日時点)。
- 保険料:年3,500円から(家財の補償額を50万円にした場合)
- 家財:50万円、または100万円から2,000万円まで100万円ごとに選べる
- 借家人賠償責任:1回2,000万円まで
- 個人賠償責任:1回1億円まで
- 保険期間:1年。解約しなければ、1年ごとに自動で続く
- 申し込み:ネットだけ。支払いはクレジットカード
家財の補償額を上げれば、そのぶん保険料も上がります。私の場合は、年5,000円ほどでした。
家財の補償額は、いちばん低いものにした
家財の補償額は、特に悩まずにいちばん低いもの(50万円)にしました。
家財の補償って、高くしておいたほうが安心じゃないですか?
必要以上の補償はギャンブルです。保険で備えるのは、自分で払いきれないものだけで十分です。
理由は、必要以上の補償額は、ギャンブルになるからです。家財が全部燃えてしまうような事故は、めったに起きません。起きるかどうか分からないことのために、毎年多めの保険料を払い続けるのは、私にはかけ事と同じに見えます。
大家さんへの賠償(借家人賠償)と、他人への賠償(個人賠償)は、自分では払いきれない額になることがあるので、ここはしっかり備えます。一方で、自分の家具や家電は、なくなっても貯金で買い直せます。保険で備えるのは、自分で払いきれないものだけでいい、というのが私の考えです。
地震保険は付けていない
地震保険は、付けていません。
理由の1つは、地震保険で出るお金が少ないからです。地震保険は火災保険とセットで入るもので、補償の額は火災保険より小さく決められています。家財の補償額をいちばん低くしている私の場合、地震保険を付けても、出るお金はわずかです。
もう1つは、私が住んでいる地域が、これまで地震の被害が少ない地域だからです。これは地域によって考え方が変わるところなので、自分の住んでいる場所で判断してください。
火災保険のほかにすすめられたものも、断った
不動産屋では、火災保険のほかにも、入居のときにいろいろなものをすすめられました。「安心サポート」のような名前のサービスや、部屋の消毒代などです。
これも、断りました。 付けなければいけないものではなかったからです。すすめられたものが本当に必要かどうかは、その場で「これは必須ですか」と聞けば分かります。
加入すると「加入証」が出ます。申し込んだ直後から、契約者ページで印刷できます。不動産屋に出すときは、このコピーを送ればいいようになっています。
日新火災は損害保険会社で、万が一保険会社が破たんしたときに契約者を守る「損害保険契約者保護機構」にも入っています。
※地震や水害は、この保険では補償されません。補償の範囲や保険料は変わることがあるので、申し込む前に公式サイトで確かめてください。
自分で選ぶときの手順
最後に、自分で火災保険を選ぶときの流れをまとめます。
1. 大家さんが求める条件を確かめる
まず、不動産屋に「火災保険の条件」を聞きます。とくに、借家人賠償責任の補償額がいくら以上か、を確かめます。自分で選んだ保険が、この条件を満たしている必要があります。
あわせて、契約書や重要事項説明書に、火災保険についてどう書いてあるかも見ておきます。「当社指定の保険に加入」のように書かれていることもあります。それでも、条件を満たす保険なら認めてもらえることがあるので、書いてあるからとあきらめず、まず聞いてみるのがおすすめです。
2. 見積もりを取って、比べる
次に、いくつかの保険の見積もりを取ります。不動産屋の保険の見積もりも、もらっておきます。
比べるのは、3点セット(家財・借家人賠償・個人賠償)の補償額と、保険料です。補償の内容を並べるのが面倒なら、私のようにAIに比べてもらうのが早いです。
見積もりをまとめて取れるサービスを使えば、何社かの保険料を一度に比べられます。
何社かの保険料をまとめて比べる

3. 不動産屋に相談する
見積もりがそろったら、不動産屋に聞きます。
「この保険会社でもいいですか」
言い方は、これだけで十分です。条件を満たしていれば、多くの場合は認めてもらえます。
聞くときに、申し訳なさそうにする必要はありません。不動産屋にとっても、入居者が自分で保険を選ぶのは、よくあることのはずです。電話で聞きにくければ、メールやLINEなど、文字で聞けばいいと思います。見積もりの画面をそのまま送れば、話も早く進みます。
4. 入ったら、加入の証明書を送る
保険に入ったら、加入の証明書(加入証)のコピーを不動産屋に送ります。これで手続きは終わりです。
更新のときに、不動産屋の保険から乗り換えることもできる
すでに不動産屋の保険に入っている人も、あきらめなくていいです。更新のタイミングで、自分で選んだ保険に切り替えられないか、不動産屋に相談してみてください。
まとめ:言われたままにせず、見積もりを取る
賃貸の火災保険について、まとめます。
- 火災保険に入るのが契約の条件なら、入ること自体は必要
- でも、条件を満たせば、どこの保険にするかは自分で選べることが多い
- 大事なのは3点セット。とくに借家人賠償と個人賠償
- 家財の補償額は必要以上にしない。地震保険を付けるかは、住む地域で判断する
- 「安心サポート」などのすすめられたものは、必須かどうかを聞いてから決める
- 私は不動産屋の2年3万円(年1万5,000円)を、自分で選んだ年5,000円ほどの保険にした。補償の中身はほぼ同じ
- 見積もりを取って、「この保険会社でもいいですか」と聞くだけ
正直に言えば、年1万円の差は、人生が変わるほどの金額ではありません。周りの先生にも、強くすすめて回ってはいません。聞かれたら教える、くらいです。
それでも、毎月にすれば800円ほどの差が、住んでいるかぎりずっと続きます。同じ部屋に5年住めば5万円、10年住めば10万円です。一度切り替えれば、あとは自動で続きます。手を動かすのは最初の1回だけで、毎年1万円が浮き続けます。 これが、私の言う「大きな節約」です。
何社かの保険料をまとめて比べる
火災保険のほかに、どの順番で固定費を見直せばいいかは、教員の固定費の見直し方にまとめています。