PR
手取りの9割で暮らせるようになると、毎月お金が残るようになります。すると、次に考えるのは「このお金を全部NISAに入れればいいのでは?」ということです。
あるいは反対に、「何があるか分からないから、とにかく貯金しておこう」と考える先生もいると思います。
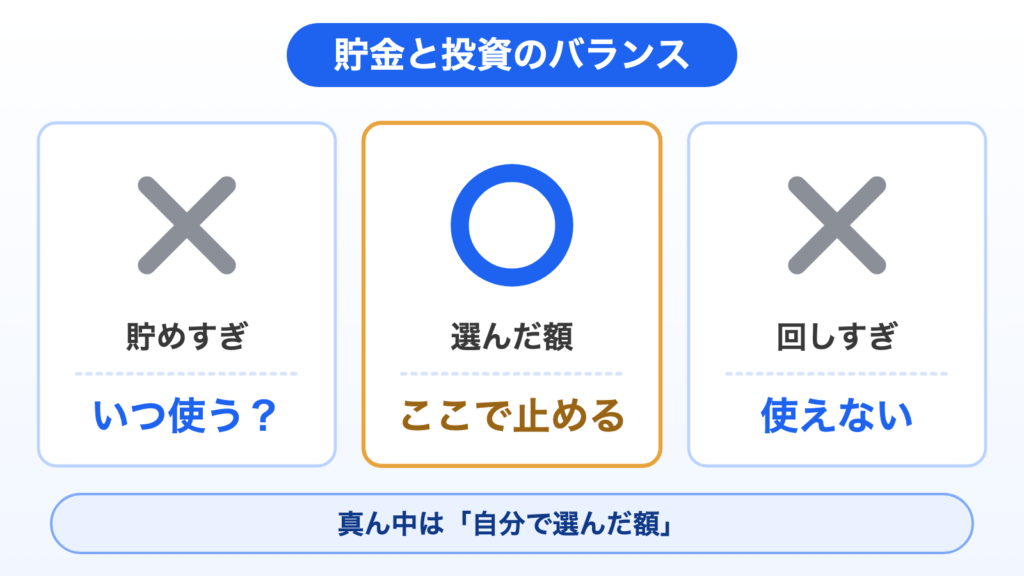
私の答えは、NISAに回しすぎるのも、貯めすぎるのも良くないです。
お金は、使うために持っているものです。投資で増やすことも、貯金で守ることも、それ自体が目的になった瞬間に、何のためのお金なのかが分からなくなります。
この記事では、手取り28万円の教員である私が、貯金と投資のバランスをどう決めているか、そして「回しすぎだな」と感じる瞬間まで、正直に書きます。
貯金と投資のバランスは「選んだ額」で決まる
最初に、私のお金の流れを見てください。バランスの決め方は、実はとてもシンプルです。
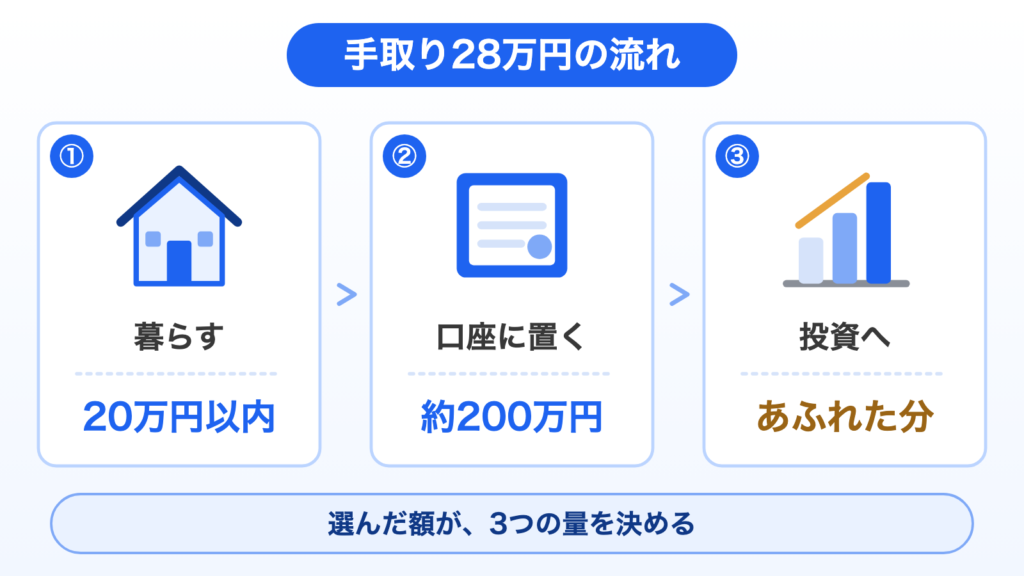
私の流れ:20万円で暮らし、200万円を置き、残りは投資へ
私のお金の流れは、次の3つだけです。
- 毎月、エンタメ込みで20万円以内で暮らす
- 口座には、現金をだいたい200万円置いておく
- 使わなかった分は、全部投資に回す
「貯金と投資、何対何がいいですか?」と聞かれることがあります。でも私は、割合で決めていません。
先に「自分は何円あれば生きていけるか」を選び、「口座にいくら置いておけば安心か」を選ぶ。そうすれば、残りは自動的に決まります。バランスは、割合ではなく、自分で選んだ額から決まるのです。
何円あれば生きていけるかの選び方は、家計見直しの3段目の1本目「手取りの9割で暮らす」で書きました。まだの先生は、先にそちらを読んでみてください。
予想外ではあるけど、想定内
口座に200万円を置いておくと、何がいいのか。
家計が崩れるのは、予定外の出費が何度も何度も重なったときです。でも、月に1回くらいの予定外なら、口座の200万円の中で払えます。
予想外ではあるけど、想定内。この状態を作っておけば、家計は大きく崩れません。
そして、この200万円があるからこそ、残りのお金を安心して投資に回せます。貯金と投資は、どちらかを選ぶものではなく、役割が違うのです。口座にいくら置くかは、家計見直しの4段目で詳しく書きます。
NISAに回しすぎると起きること
ここからが本題です。9割で暮らせるようになった先生が次に陥りやすいのが、「回しすぎ」です。
月10万円を「回しすぎだな」と感じるとき
偉そうに書いていますが、私自身、今は全世界株式のインデックス投資に月10万円入れています。そして正直、「回しすぎだな」と思うときがあります。
それは、次のようなときです。
- そんなに入れて、将来どうするんだろうと思ったとき
- 手元の現金が減ったとき
- 旅行に行きたいなと思ったとき
投資は、続ければ続けるほど増えていく可能性があります。だからこそ、「もっと入れれば、もっと増える」と考えてしまいがちです。
でも、増えたお金をいつ、何に使うのか。それが見えないまま積み上げていくと、ふと「これ、何のためにやっているんだろう」と思う瞬間が来ます。
使いたいときに使えないお金は、ないのと同じ
特に注意したいのが、2つ目と3つ目です。
手元の現金が減ったとき、旅行に行きたいと思ったとき。つまり、今お金を使いたいのに、お金が投資に回っていて使えないときです。
投資に回したお金は、すぐに引き出すと損をすることがあります。だから、使いたい場面が来ても手をつけにくい。結果として、行きたかった旅行をあきらめたり、欲しかったものを我慢したりすることになります。
将来のために今を我慢しすぎるのは、本末転倒です。投資は「使えるお金を増やすため」にやっているはずなのに、使えなくなっているのですから。
残ったお金は、全部NISAに入れたほうがいいんですよね?
全部入れると、旅行に行きたいときに使えなくなります。私も月10万円入れながら「回しすぎかな」と思うことがあります。
実際に私も、積み立てを月2万円くらいまで減らした時期があります。今は、あとで書くサイドFIREという目標があるので、月10万円に戻して満額で入れています。入れる額は、一度決めたら動かせないものではありません。目的が変われば、減らしても増やしてもいいのです。
貯めすぎても意味がない
反対に、貯めすぎるのも良くありません。
「いつ使うの?」と思ってしまう
職員室にいると、お金をしっかり貯めている先生や、NISAにたくさん入れている先生の話を聞くことがあります。
もちろん、それ自体は悪いことではありません。ただ、お金を増やすことそのものが目的になっているように見えると、私はつい「それ、いつ使うんだろう?」と思ってしまいます。
お金のために生きているわけではないはずです。暮らしを楽しむため、家族を守るため、自分のやりたいことをするため。そのためにお金があるのであって、お金を増やすために暮らしているわけではありません。
これは、誰か一人の話ではありません。真面目な人ほど、「貯めること」「増やすこと」を頑張りすぎて、何のために頑張っているのかを見失いやすい。そういう構造の話です。
お金は、使うために持っているもの。貯めることそのものが目的になると、何のためのお金か分からなくなります。
お金は交換価値。使うために持っている
お金は、それ自体に価値があるわけではありません。何かと交換できるから価値があります。
お金は、使うために貯めているものです。だから、貯め方や増やし方と同じくらい、使い方を考えることも大事です。
使い道が見えないまま貯め続けると、口座の数字が増えることだけが楽しみになってしまいます。それはそれで一つの楽しみ方かもしれませんが、少なくとも私は、そうなりたくないと思っています。
お金は何のために持つのか。私の答えは「自由な時間」
では、私は何のためにお金を持っているのか。答えははっきりしています。自由な時間のためです。
何かを諦めるとき、理由はたいていお金
人生で何かを諦めるとき、その理由は、基本的にお金だと思っています。
行きたい場所に行けない。やりたいことができない。嫌な仕事でも続けるしかない。こうした「仕方ない」の多くは、お金があれば避けられます。
だから私は、自分の自由な時間を守るため、「仕方ない」「理不尽だ」と思うものを避けるために、お金を持っています。
辞めてもいいと思えるから、仕事を断れる
お金があることで、私の働き方は実際に変わりました。
今の私は、「この仕事をもう辞めてもいい」と思えています。そう思えるだけのお金の余裕があるからです。
すると、何が変わったか。仕事を断れるようになりました。
教員の仕事は、頼まれると断りにくいものがたくさんあります。たとえば「これを引率してほしい」と頼まれたとき。前なら、断る理由を必死に探していたと思います。でも今は、嫌なら「嫌です」と言えます。
「辞めてもいい」と思えていると、無理なものは無理と言えるのです。その結果、理不尽な場面に出会うことが少なくなりました。
頼まれた仕事、なかなか断れないんです……
お金の余裕があると「嫌です」と言えるようになります。お金は、断るためにも使えるんです。
お金は、使うためだけでなく、断るためにも使えるのです。これも、自由な時間を守ることの一つだと思っています。
サイドFIREは、時間を買うこと
私が今、投資を続けている目的も同じです。
私が目指しているのは、サイドFIREです。投資で得られるお金を生活の一部にあてて、働く時間を自分で選べるようにすること。つまり、将来の自由な時間を買っているのです。
日々の中でも、時間を買うことはあります。タクシーや新幹線を使って、移動の時間や疲れをお金で減らす。これも、自由な時間のためにお金を使うことです。
ただ、ここに落とし穴があります。将来の時間を買うために投資に回しすぎると、今の時間が不自由になる。先ほどの「回しすぎだな」と感じる瞬間は、まさにこれです。
未来の自由のために、今の自由を削りすぎない。このバランスを取るために、使うお金と回すお金を分けて考えています。
「使う」ほうにお金を回すときの基準
では、どんなときに「使う」ほうにお金を回すのか。私の基準は一つです。
お金では買えない価値が得られるか
お金では買えない価値が得られるかどうかを考えます。
たとえば映画です。映画は、自分では作れません。見て心から感動できるものがあるなら、そこにはお金を使いたいと思います。そのとき得られる感動は、あとからいくらお金を積んでも同じ形では手に入りません。
旅行も同じです。その年齢、その季節、その人と行く旅行は、そのときにしかありません。投資に回したお金は後からでも増やせますが、その瞬間は後から買い直せません。
最近、使って良かったお金
私が最近「使って良かった」と思ったお金も挙げておきます。
- AI:使っていて単純に楽しい
- 旅行と温泉:そのときにしか味わえない
- 家電:家事の時間を減らして、時間を生んでくれる
- 気の合う人との飲み会:その人たちと過ごす時間そのものに価値がある
飲み会は、付き合いで出るものなら満足度は低くなりがちです。でも、自分と気の合う人との飲み会は別です。同じ「飲み会代」でも、誰と、何のために使うかで、価値はまったく変わります。
家電のように、時間を生んでくれるものにお金を使うのは、自由な時間のためにお金を持っている私にとって、いちばん納得のいく使い方です。
満足の目印で確かめる
どの支出に満足できたかを見分ける方法は、家計見直しの3段目の2本目「お金の使い方の振り返り方」で書きました。「また行きたいか」「あとから思い出すか」「倍払ってでも買うか」。この3つの目印に当てはまるものには、ためらわずに使っていいと思います。
浪費も大事。幸せの場所は、使わないと分からない
もう一つ、少し意外なことを書きます。実は、浪費も大事だと思っています。
なぜなら、自分が何円で、どういうところに幸せを感じるのかは、使うことでしか分からないからです。
私も、高いホテルに泊まって「別にいらんかったな」と思ったことがあります。でも、泊まってみたからこそ、「自分はここにお金をかけても満たされない」と分かりました。
新婚のころ、私はたくさん旅行に行きました。たくさん行ったからこそ、山を見ても海を見ても、だいたい一緒なんだと気づけました。
ガジェットもたくさん買いました。その結果、ガジェットは、本質的なものが1個あればそれでいいと思えるようになりました。今は、同じような道具をいくつも欲しいとは思いません。
最初から一円も無駄にしないように貯め続けていたら、自分がどこで満たされるのかを知らないまま、年を重ねていたと思います。
失敗した支出は、自分の幸せの場所を知るための授業料です。若いうちの浪費は、むしろ必要な経験だと思っています。
無駄遣いしてしまうと、すごく落ち込みます。
使ってみないと、自分がどこで満たされるかは分かりません。失敗した支出は、幸せの場所を知るための授業料です。
ただし、貯金が少なすぎるのも危ない
ここまで「貯めすぎるな」と書いてきましたが、誤解してほしくないことがあります。貯金がほとんどないのも、それはそれで危ないということです。
手元に現金がなければ、家族に何かあったときや、急にチャンスが回ってきたときに動けません。先ほど書いた「仕事を断れる」も、お金の余裕があってこそです。
だから私は、口座にだいたい200万円を置いています。これは、使わずにただ守っておくお金ではなく、いざというときに動けるようにしておくためのお金です。
つまり、大事なのは「貯めるか、使うか」ではありません。自分にとって、いくらあれば足りるのかを自分で選ぶことです。
- 何円あれば生きていけるのか
- 口座にいくら置いておけば安心なのか
この2つを自分で選んでいれば、それより多く貯めこむ必要はありませんし、それより少なくて不安になることもありません。貯金は必要かどうかについては、家計見直しの4段目で、もう一方の側から詳しく書きます。
子どもが生まれても、バランスは大きく崩れない
「子どもが生まれたら、そんな余裕はなくなるのでは?」と思う先生もいるかもしれません。
私の家にも子どもが生まれて、使う金額は増えました。でも、増えたのは月に2〜3万円ほどです。3万円まではいっていません。
家計に対して、それほど大きなダメージにはなっていません。
これも、先に「何円あれば生きていけるか」を選んで、手取りとの間に余裕を作っておいたからだと思います。20万円で暮らしていたところに2〜3万円足しても、まだ9割のラインには届きません。暮らしが変わっても、選んだ額に余裕があれば、貯金と投資のバランスを大きく変えずにすみます。
若い先生に伝えたいこと
最後に、これからお金を貯め始める若い先生に伝えたいことです。
お金は、使うために貯めるものです。だから、貯め方と同じくらい、使い方を考えてください。
そして、自分が何に幸せを感じるのかは、使ってみないと分かりません。少しくらいの浪費は、恐れなくていいと思います。
そのうえで、「自分は何円あれば生きていけるのか」「口座にいくら置けば安心なのか」を選んでください。それが決まれば、貯めすぎることも、回しすぎることもなくなります。
まとめ:いくらあれば足りるかを、自分で選ぶ
貯金と投資のバランスは、割合ではなく、自分で選んだ額で決まります。
- 生きていける額で暮らし、口座に置く額を決め、残りを投資へ
- 投資に回しすぎると、使いたいときに使えなくなる
- 貯めすぎると、何のためのお金か分からなくなる
- 私にとって、お金は自由な時間のためにある
- 使うかどうかの基準は、お金では買えない価値が得られるか
- 浪費も、自分の幸せの場所を知るための大事な経験
- ただし、貯金が少なすぎるのも危ない
私も、全世界株式に月10万円入れながら、ときどき「回しすぎだな」と思っています。完璧なバランスなんてありません。
でも、自分で選んだ額があれば、迷ったときに戻る場所があります。貯めること、増やすことに疲れたら、一度「このお金は何のためにあるんだっけ」と自分に聞いてみてください。