PR
家計を見直そう、と思ったとき。多くの人は、携帯代や保険から手をつけます。
私も、固定費の見直しは大事だと思っています。ただ、その前に止めるものがあります。
リボ払い、カードの分割払い、そして車の残クレ(残価設定型クレジット)です。
これは節約の話ではありません。毎月の支払いに乗っている利息を止める話です。 携帯代を数千円下げるより、ずっと大きな額が動きます。
家計の見直しって、携帯代や保険からじゃないんですか?
その前に、リボや残クレの利息を止めてください。こっちのほうが大きく動きます。
この記事では、リボ払いと残クレにどれくらいの利息がかかっているのかを、公式の数字で計算します。そのうえで、すでに残りがある人が何をすればいいかを書きます。
先に結論:リボも残クレも借金。残っていれば、投資より先に返す
最初に答えを書いておきます。
リボ払いも残クレも、借金です。残りがあるなら、貯金を崩してでも一括で返してください。投資より先です。
理由は1つです。利率がえげつないからです。
利率は、投資でもらうリターンです。人に払うものではありません。
何もしていないのに毎月出ていくお金。それが利息です。こんなにもったいないお金はありません。
リボ払いの手数料は、いま年18%が中心
まず、リボ払いにどれくらいの手数料がかかるのかを見ます。
カード会社の公式サイトで、ショッピングリボの実質年率を確認しました(2026年9月23日時点)。
- 三井住友カード:入会時18.0%(入会後は9.8〜18.0%)
- 楽天カード:一般のカード17.64%
- JCB:いまは8.04〜15.00%。2026年10月1日の利用分から18.00%に上がります
- イオンカード:15.00%から18.00%に上がりました(2025年10月から。すでにあるリボ残高も対象)
- エポスカード:18.0%
大手のカードは、ほぼ年18%にそろってきています。 しかも、ここ1〜2年で上がる方向に動いています。
分割払いも、ほとんど変わりません。三井住友カードの10回払いは17.51%、24回払いは17.88%です。JCBは10月から、回数に関係なく一律18.00%になります。
「分割なら借金じゃない」と思っている人もいます。分割払いも、手数料という名前の利息を払っています。
30万円の時計をリボで買うと
具体的に計算してみます。
30万円の腕時計を、年18%のリボ払いで買ったとします。毎月1万円ずつ(手数料込み)返していくと、どうなるでしょうか。
- 返し終わるまで:41回(3年5か月)
- 払う手数料の合計:約10万円
30万円の時計が、約40万円の時計になります。
しかも、返し終わるまで3年以上かかります。新卒の1年目に買った時計を、4年目まで払っていることになります。
100万円になると、利息だけで86万円
リボ払いは、毎月の支払い額が一定なので、残高が増えていることに気づきにくい仕組みです。気づいたら100万円、という話も珍しくありません。
100万円を年18%のリボで、毎月2万円(手数料込み)返していくと、こうなります。
- 返し終わるまで:94回(7年10か月)
- 払う手数料の合計:約86万円
100万円を借りて、約186万円を返すことになります。
毎月2万円のうち、最初のうちは1万5,000円が手数料です。元本は5,000円しか減りません。払っても払っても減らない、というのはこういうことです。
※白石の試算です。月単位で計算しているので、日割りで計算するカード会社の実際の額とは少しずれます。
残クレも借金。しかも「残価」にも利息がかかる
次は、車の残クレです。
残クレは、5年後などの車の下取り価格(残価)を先に差し引いて、残りを分割で払う仕組みです。月々の支払いが安く見えるので、若い人ほど選びやすい買い方です。
私のまわりにも、残クレで車に乗っている先生はいます。20代の若手で、スポーツカーやSUVに乗っている人が多い印象です。
残クレの金利は年5〜6%
メーカー系の残クレの金利を、公式サイトで確認しました。
- ホンダ:いまは5.2%。2026年10月1日の申込から5.6%
- 日産:支払い例は5.7%で計算(販売店によって違う)
一方、銀行のマイカーローンは、たとえばドコモSMTBネット銀行で変動金利2.775〜4.475%です。労働金庫や地方銀行にも、3%台から借りられるマイカーローンがあります。
リボの18%に比べると、残クレの5〜6%は低く見えるかもしれません。でも、ここに落とし穴があります。
残クレって月々が安いから、お得なんじゃないんですか?
月々が安いのは、最後に払う分を後ろに回しているだけです。その分にも、ずっと利息がかかっています。
300万円の車で比べると
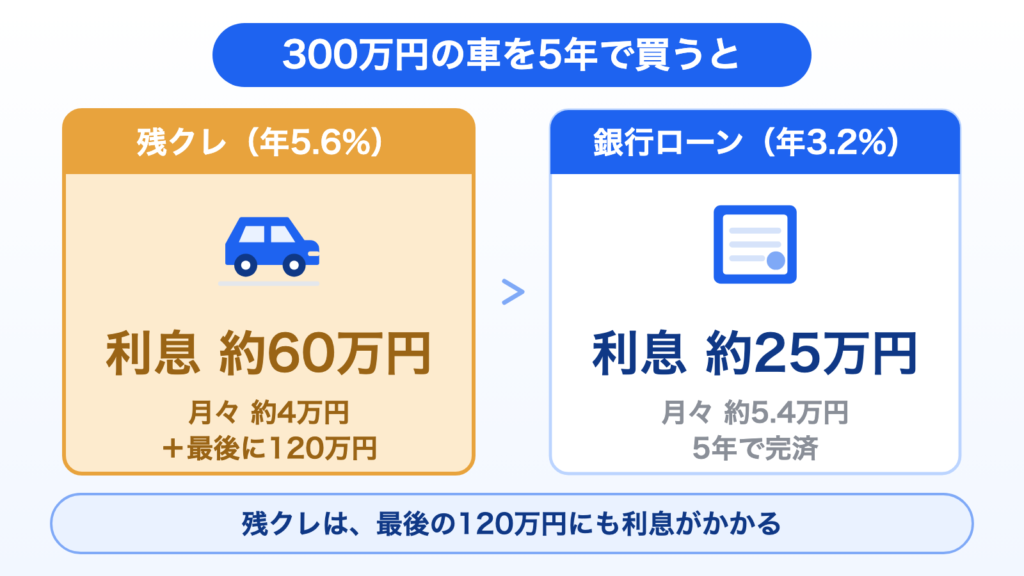
300万円の車を、5年(60回)で買うとします。5年後の残価を120万円(4割)と仮に置いて計算しました。
- 残クレ(年5.6%):月々約4万円+5年後に120万円。利息の合計は約60万円
- 銀行のマイカーローン(年3.2%):月々約5万4,000円。利息の合計は約25万円
月々は残クレのほうが安いのに、利息は倍以上です。
理由は、残クレは、最後に払う120万円(残価)にも、5年間ずっと利息がかかっているからです。据え置いている分も、借りているお金だからです。
そして5年後。車はまだ自分のものではありません。残価の120万円を払って買い取るか、車を返すか、また新しい車で残クレを組むかを選ぶことになります。
また残クレを組めば、また利息を払い続けることになります。
趣味で借金をしない
残クレで車を買った人に、私が一言いうとしたら、これです。
それ、借金ですよ。
車が好きなのは、悪いことではありません。スポーツカーに乗りたい気持ちも分かります。
ただ、その利払いは、すごいことになっています。趣味のために借金をするのは、私はよくないと思っています。
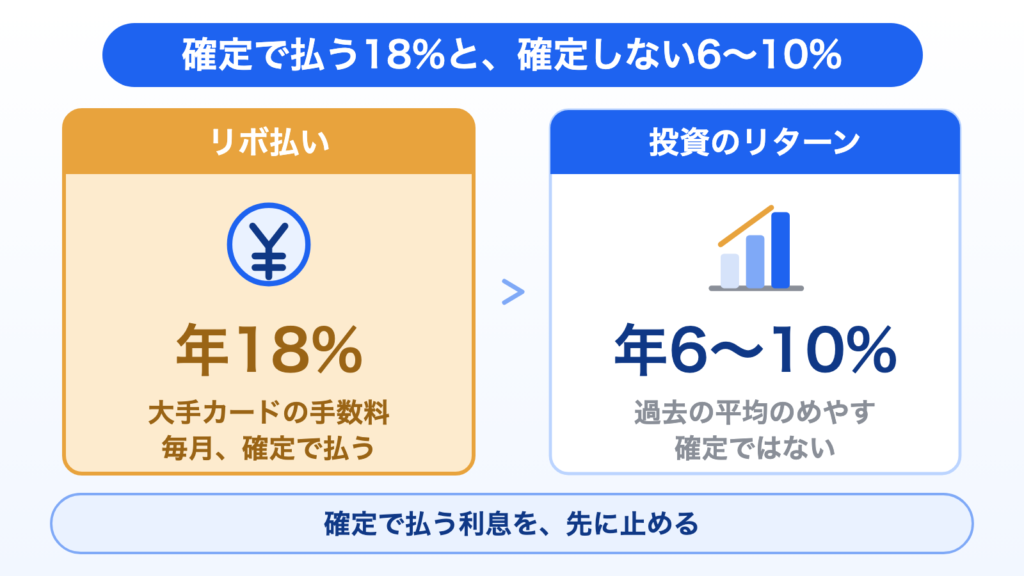
投資で6〜10%を狙う前に、確定の18%を止める
「リボを返すより、そのお金を投資に回したほうが増えるのでは」と考える人もいます。
リボを返すより、投資に回したほうが増えませんか?
投資の6〜10%は確定じゃありません。リボの18%は、毎月確定で出ていきます。先に止めましょう。
私の考えは、はっきりしています。比べるまでもありません。
全世界の株式に広く投資する指数(インデックス)は、長い目で見て年6〜10%くらいのリターンを見込む人が多いです。私もそのくらいだと思っています。
でも、その6〜10%は確定ではありません。
15年くらいでならしてようやく6%、10%に落ち着く、というものです。その途中では、大きく上がる年も、大きく下がる年もあります。
一方で、リボの18%や残クレの5〜6%は、確定で払う利率です。毎月、必ず出ていきます。
揺れのある6〜10%と、確定で払う18%。どちらを先に片づけるべきかは、考えるまでもありません。
投資は、借金を止めてから始めても遅くありません。
奨学金は、分けて考えていい
ここで、奨学金の話もしておきます。私のまわりにも、奨学金を返している最中の先生はたくさんいます。
私の考えでは、奨学金は、リボや残クレとは分けて考えていいものです。
日本学生支援機構の奨学金のうち、第一種は無利子です。利子のある第二種も、2026年8月に貸与が終わった人の利率は、利率固定方式で3.000%、利率見直し方式で2.200%です。上限は年3%と決められています。
年2〜3%なら、投資で見込める6〜10%のほうが上回る可能性があります。
こういう、借りる金利と運用で得られる利回りの差を「イールドギャップ」と言います。金利が低い奨学金は、急いで繰り上げて返すより、決まったとおりに返しながら、手元のお金を投資に回すという考え方もできます。
ただし、これは奨学金の金利が低い場合の話です。自分が借りている奨学金の利率を確かめてから判断してください。リボと残クレは、利率が高すぎるので、この考え方は当てはまりません。
新卒の先生がリボに入ってしまう理由
リボ払いをしている先生は、私のまわりでは新卒に多いです。
居酒屋の支払いくらいなら、まだいいのです。問題は、ブランド物の時計やクッションのような、よく分からない高い買い物をリボにしている人です。
なぜ、新卒の先生がリボに入ってしまうのでしょうか。
初任給で、ちょっと高いものを買っちゃいました……
最初の1か月は、それでいいと思います。リボにさえしなければ大丈夫です。
給料が少ないからではなく、浮ついてしまうから
私の見立てでは、給料が少ないからではありません。浮ついてしまうからです。
学生のときと比べると、急にたくさんのお金が入ってくるようになります。守るものも、守る家計もまだありません。だから、だんだん使ってしまいます。
浮ついた大学生のような感覚のまま、どんどん使います。月末には「お金は0円でなくてはならない」くらいの感じになっていきます。
そこに、社会人としての信用が加わります。一応、大人なので、カード会社はお金を貸してくれます。 その結果、リボや残クレまで「自分の財布」だと思ってしまう。これがよくあるパターンです。
私も浮ついていた
偉そうに書いていますが、私も新卒のときは浮ついていました。
よく分からないゲーミングチェアを買ったり、ガジェットやパソコンをいっぱい買ったりしていました。初めての給料で何を買ったかはもう覚えていませんが、たぶんAirPods Proあたりだったと思います。
失敗したのは、ガジェット製品の買いすぎです。本当に溶けていくのは、考えずに買える金額のほうでした。
ただ、リボ払いだけはオンにしませんでした。 借金が怖かったのと、家庭の方針だったからです。カードを作って最初に使うときに、リボの設定をしない。それだけでした。
浮ついた感じがおさまったのは、2022年から2023年ごろです。投資を始めようと思ったとき、貯金が大事だ、元本(投資に回すもとのお金)が大事だと思ったのがきっかけでした。
浮つくのは、普通のことです。ただ、借金にしないことだけは守ってください。 浮ついて買ったものは後で笑い話になりますが、リボの利息は何年も残ります。
飲み会で、後輩に説教したこと
リボ払いをしている、と後輩の先生が話したのは、飲み会の席でした。
そのとき私は、説教をしました。言ったのは、だいたいこういうことです。
「それ、意味ないで。お金があるからやってるだけやろ。教育者として、生徒にお金の使い方とか、ものの本当の価値の考え方を伝えていかなあかん人間が、お金に踊らされた消費をしててどうすんねん」
その買い物で、本当に何か得るものはあったのか。そう聞きました。
もう1つ、こんな話もしました。
「彼女、おるんやろ。この先、お金を理由に2人で何かをあきらめる日が来るかもしれへん。そのとき、自分が丁寧に扱ってきたお金で、それでも足りなかったのなら、まだいい。でも、雑に使ってきたお金のせいであきらめるのは違うやろ」
そして、私自身も、お金を雑に扱っている人に、おごったりプレゼントしたりしたいとは思わない、ということも伝えました。
お金の使い方は、人からどう見られるかにも関わります。私たちは、生徒の前に立つ仕事をしています。
車がどうしても必要な先生は、中古を一括で
「でも、車通勤が前提の地域なので、車がないと学校に行けない」という先生もいると思います。
その場合、私がすすめるのは中古車を一括で買うことです。
通勤に必要なのは、学校と家を行き来できる車です。新車のスポーツカーやSUVである必要はありません。
どうしても一括で買うお金がない場合は、金利ゼロで借りられるところがあるなら、借りてもいいと思います。たとえば、実家や友達に借りる方法です。利息がかからないなら、それは「利息を止める」という考え方に反しません。
避けたいのは、欲しい車に乗るために、利息を払い続けることです。
今日やること
最後に、今日からできることをまとめます。
1. カードの支払い設定を確認する
持っているクレジットカードのアプリやサイトを開いて、支払い方法がリボ払いになっていないかを確認してください。
「毎月の支払いが一定で安心」「ポイントが多くもらえる」といった案内から、すべての買い物が自動でリボになる設定にしている人もいます。自分でオンにした覚えがなくても、一度見ておくと安心です。
カードの枚数が多くて確認しきれない人は、先に数を減らすのがおすすめです。どのカードを残すかは、教員におすすめのクレジットカードに書きました。
2. リボ・分割・残クレの残高を書き出す
リボの残高、分割払いの残り、残クレの残り。いくら残っていて、年何%の利息がかかっているのかを書き出します。
数字にすると、「思っていたより多い」と気づく人が多いはずです。
3. 貯金を崩してでも、一括で返す
残高が分かったら、貯金を崩してでも一括で返してください。 投資に回しているお金があるなら、それより先です。
リボは、カード会社のサイトやアプリから「増額返済」や「一括返済」ができることが多いです。やり方はカード会社ごとに違うので、公式サイトで確認してください。
4. 2か月目からは、「お金が理由か」を自分に聞く
これから新しく先生になる人、まだ1年目の人に伝えたいことがあります。
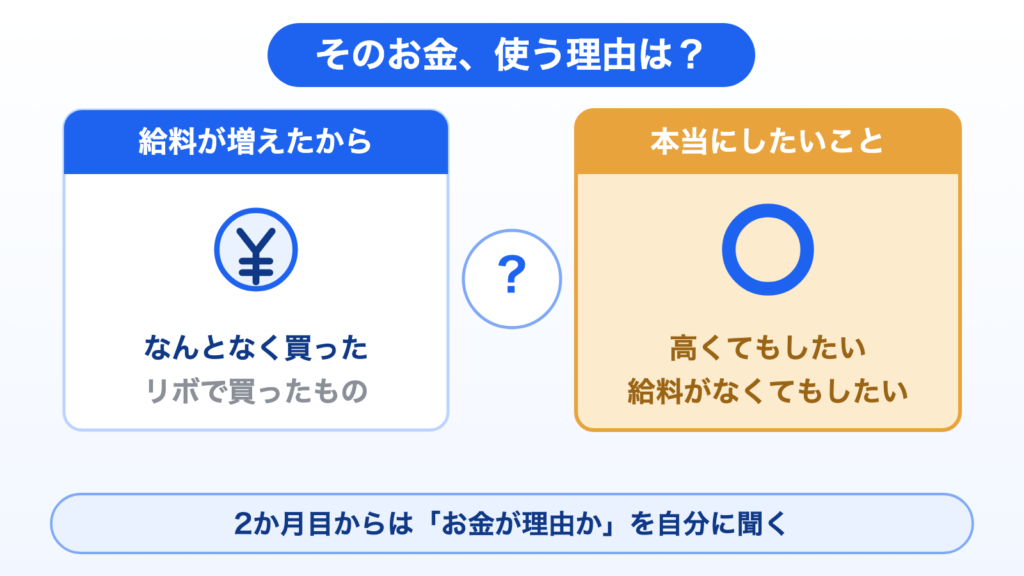
最初の1か月は、好きに使っていいと思います。でも2か月目からは、「給料が増えたから使っているお金」と「本当に自分がしたいことに使うお金」を分けてください。
分け方は簡単です。お金を使ったあとに、自分に聞いてみます。
- それは、もっと高かったとしても、したいことだったか
- 給料がなかったとしても、やりたいことだったか
つまり、「お金があるから」が理由になっていないかを、自分に聞けばいいのです。
お金が理由で買ったものは、たいてい続きません。本当にしたいことなら、リボにしなくても、お金を貯めてから買えます。
まとめ:節約の前に、利息を止める
家計を見直すとき、最初にやるのは節約ではありません。毎月の支払いに乗っている利息を止めることです。
- リボ払いと分割払いは、いま年18%が中心。 30万円の時計は、約40万円の時計になる
- 残クレは、残価にも利息がかかる。 月々が安くても、銀行のローンより利息は倍以上になる
- 投資の6〜10%は確定ではない。確定で払う利息を先に止める
- 奨学金は、金利が低ければ分けて考えていい
利率は、投資でもらうもの。人に払うものではありません。
利息を止めたら、次は固定費です。私は携帯代を月1万円から3,000円にしました。一度やれば毎月効いてくる見直しだけをする方法は、教員の固定費の見直し方に書きました。
そして、借金がなくなって手元にお金が残るようになったら、そこから投資を始めます。考え方は教員の資産運用にまとめています。
今日やるのは、カードのアプリを開いて、支払い方法がリボになっていないかを見ることだけです。
noteのサブスクで、質問し放題にしています
記事は私の状況で書いているので、読んだあとに「うちの学校だと、どうなんだろう」で止まってしまうことがあると思います。そこを直接聞ける場所を作りました。
- Chatworkで質問し放題(回数の制限はありません)
- 基本はその日のうちに、遅くても2営業日以内に必ず返します
- 画面を見ながら相談できるZoom会が月1〜2回(基本、顔出しなし)
- AI・働き方・転職・副業・お金・人間関係、どれでも構いません
つくねの相談室/月780円。自分で判断できるようになったら、解約してください。