PR
手取りの何割で暮らせばいいのか。家計の本を読むと、7割、8割、中には6割という数字まで出てきます。
教員の私の答えは、9割でいいです。できたら8割、難しかったら9割。厳密にする必要はありません。
ただし、9割という数字だけを追いかけても、たぶん続きません。先にやることがあります。それは、自分が何円あったら生きていけるのかを選ぶことです。
この記事で伝えたいのは「分かる」ではなく「選ぶ」です。世間の平均でも、誰かに決められた額でもありません。自分で指さした金額です。
この記事では、手取り28万円の私が選んだ「生きていける額」と、その内訳、9割で暮らせなかった時期の話まで、全部お見せします。
手取りの9割で暮らす。教員はそれで十分
最初に結論を置いておきます。手取りの9割で暮らせていれば、教員の家計はもう合格です。8割を目指すのはその先の話で、無理に追う必要はありません。
できたら8割、難しかったら9割でいい
私自身、手取りの何割で暮らすかを、毎月きっちり計算しているわけではありません。
できたら8割、難しかったら9割。このくらいのゆるさで十分です。
家計の話になると、つい「何割が正解か」を探したくなります。でも、7割と8割の差で悩むより、9割をちゃんと守れている月が続くことのほうがずっと大事です。
1割でも毎月残れば、1年で手取りの1か月分以上が残ります。それを何年も続けられるなら、割合を1割詰めるより強いです。
ボーナスは計算に入れない
もう一つ、大事な決まりがあります。ボーナスは抜きで8割・9割を考えます。毎月の手取りだけがベースです。
理由は単純で、ボーナスで一気に貯めたいからです。
ボーナスを家計に入れてしまうと、「ボーナスがあるから買い物をする」という流れができます。夏と冬になると、なぜか欲しいものが増える。心当たりのある先生も多いのではないでしょうか。
ボーナスが出たら、ちょっといい物を買うのが楽しみなんですが……
欲しい物があるなら、それのために貯めて買えばいいんです。ボーナスがあるから買う、は順番が逆なんですよね。
私は、欲しいものがあるなら、それのために貯めて買えばいいと思っています。ボーナスがなかったとしても欲しいものは欲しいはずで、「ボーナスがあるから払う」という買い方は、どこか順番がおかしいと感じます。
ボーナスは「使うお金」ではなく「貯めるお金」として最初から分けておく。これだけで、毎月の9割がぐっと守りやすくなります。
先に「何円あれば生きていけるか」を選ぶ
ここからがこの記事の本題です。9割で暮らすイメージを作るには、先に「自分は何円あれば生きていけるのか」を選んでおく必要があります。
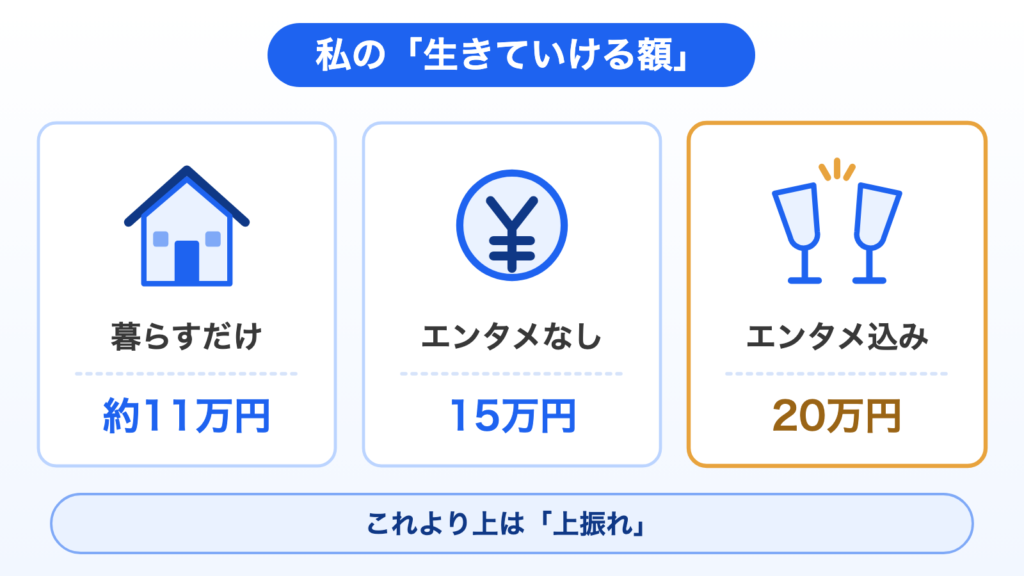
私の「生きていける額」は、15万円と20万円
私が選んだ額は、エンタメなしで月15万円、エンタメ込みで月20万円です。
15万円は、家賃や食費など、暮らしに必要なものだけで生きていける額です。服や、ときどきのちょっといい食事も、ここに入れています。
15万円から20万円までの5万円は、友人とご飯に行ったりする分です。ここまでが、私にとって「普通に楽しく暮らせる」ライン。
それより上は、最低限のエンタメというより、文化的な生活として上振れている部分だと考えています。
この金額は、2023年に家計簿を見て計算しました。株価が大きく下がったときにどう暮らすかや、働き方を少しゆるめる生き方を考えたのがきっかけです。なんとなく決めた数字ではありません。
15万円の中身
実際に、15万円の中身を書き出してみます。
| 項目 | 月額 |
|---|---|
| 家賃(夫婦で9万円を折半) | 45,000円 |
| 食費 | 20,000円 |
| 車のガソリン代 | 10,000円 |
| 服代 | 7,000円 |
| ガス代 | 5,000円 |
| 電気代 | 5,000円 |
| 水道代 | 5,000円 |
| 通信費 | 5,000円 |
| 日用品・消耗品 | 5,000円 |
| 合計 | 約10.7万円 |
これにYouTubeプレミアムなどのサブスクが少し乗って、約11万円です。15万円に届いていません。
書き出してみて、私も気づきました。本当に生きていくだけなら、11万円くらいでいける。15万円は、薬やボディケア用品、急な出費まで見込んだ「余裕込み」の数字だったわけです。
こうやって一度書き出すと、自分の中の「生きていける額」が、思っていたより低いことに気づく先生は多いと思います。それが分かるだけで、お金への不安はかなり小さくなります。
自分が月いくらで生きていけるかなんて、考えたこともなかったです。
私も書き出して初めて、11万円でいけると気づきました。数字が見えるだけで、ずいぶん安心できますよ。
選ぶのは自分。平均でも、人に決められた額でもない
ここで大事なのは、この15万円や20万円は、私が自分で選んだ数字だということです。
「30代の平均生活費は◯万円」という数字は、ネットで探せばすぐに出てきます。でも、それは自分の暮らしではありません。家賃も、車があるかどうかも、何を楽しいと思うかも、人によって全部違います。
私の場合、車は必要で、服にはある程度お金をかけたい。そのうえで、友人とご飯に行ける暮らしなら十分楽しい。そう分かっているから、20万円と言い切れます。
「これさえあれば生きていける額」は、自分にしか選べません。
選んだ額が決まれば、9割は自動的に決まる
生きていける額を選ぶと、面白いことが起きます。9割の中身も、残すお金も、ほとんど自動的に決まるのです。
手取り28万円の私の場合
私の手取りは、ボーナス抜きで月28万円前後です(月によって27万円から30万円くらい)。これに、選んだ額を重ねてみます。
| 金額 | 手取り28万円に対して | |
|---|---|---|
| 本当に生きていくだけ | 約11万円 | 約4割 |
| エンタメなし(余裕込み) | 15万円 | 約5割 |
| エンタメ込み | 20万円 | 約7割 |
| 9割のライン | 25.2万円 | 9割 |
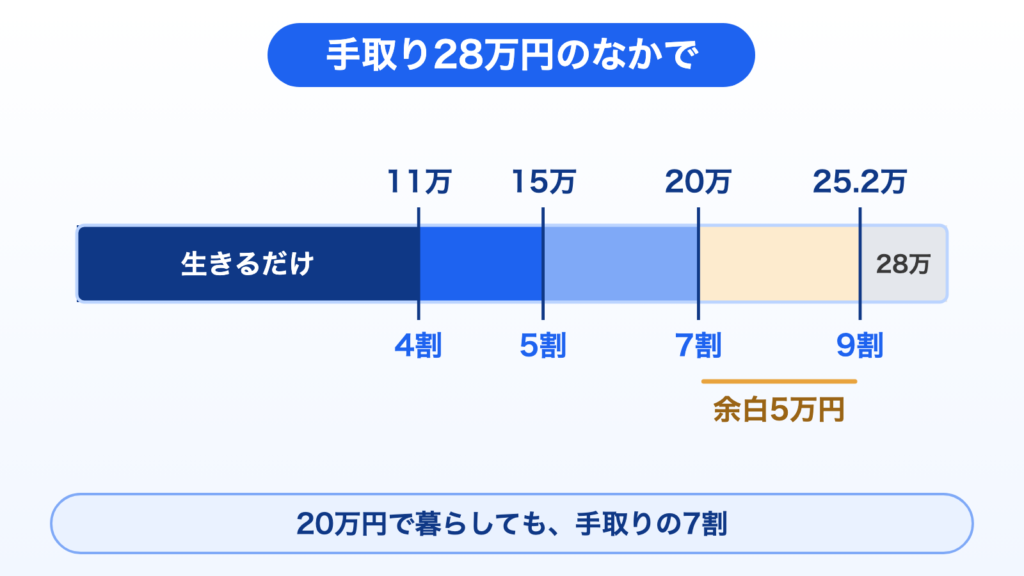
エンタメ込みの20万円で暮らしても、手取りの7割です。9割のラインまで、まだ5万円以上の幅があります。
つまり私は、9割を守ろうと頑張っているわけではありません。生きていける額を20万円と選んだ時点で、9割の中に自然に収まっているのです。
これが、「先に額を選ぶ」ことの一番の効き目です。割合を追いかけるのではなく、額を決める。そうすれば割合は後からついてきます。
上限が見えているから、罪悪感なく使える
では、20万円より上のお金は使わないのか。そんなことはありません。
私は今、20万円より上の分をゴルフや漫画に使っています。使うときに罪悪感はありません。
理由は二つあります。一つは、きちんと予算を組んでいるから。といっても、年の予算表を作るわけではありません。月に使う額の上限が決まっていて、月に1回くらいの予定外の出費なら、口座に置いてある現金で払える。予想外ではあっても、想定内なのです。もう一つは、どれだけ上振れても、使う額は30万円までいかないと分かっているからです。
ボーナスがいくら入っても、貯金がいくらあっても、自分が使う額の上限は大きく変わらない。この感覚が自分の中にあると、使うことが怖くなくなります。
9割で暮らすというのは、我慢の話ではありません。上限が見えているから、安心して使える。そういう話です。
20万円と決めてあるから、ゴルフや漫画に使っても罪悪感はありません。上限が見えていると、使うのが怖くなくなります。
9割で暮らせなかった時期もある
ここまで書くと、ずっと順調だったように見えるかもしれません。実際は違います。私にも、9割で暮らせなかった時期がありました。
交際を始めてから、10割使う月が増えた
9割で暮らし始める前、私が手取りのどれくらいを使っていたかというと、10割の月もあれば8割の月もあり、まちまちでした。
特に、妻と交際を始めてからは、旅行でお金を使う頻度がぐっと増えました。
二人で暮らしたり出かけたりすると、どちらかの金銭感覚に寄っていきます。そして多くの場合、寄っていくのは「使う側」です。お金のことをあまり気にしない人と一緒にいると、自分もそちらに引っ張られていく。これは、どちらが悪いという話ではなく、二人になったときに起きやすい構造だと思います。
私が9割で暮らそうと決めたきっかけは、シンプルにお金を貯めるためでした。
旅行を減らして、趣味の解像度を上げることにした
9割に戻すために変えたのは、旅行の回数そのものです。
きっかけは、妻のほうからでした。「旅行はたくさん行ってきたけど、結局、食べて寝るだけじゃない?」と。二人で話してみると、確かにそうだねと、すんなり決まりました。
そのうえで二人で落ち着いたのが、これからは、趣味や教養の解像度を高める方にお金を使おうという考えです。
旅行が悪いわけではありません。ただ、同じお金を使うなら、自分たちがもっと深く楽しめるものに回したい。そう思えたことで、減らすことが「我慢」ではなくなりました。
結婚式の年は9割を守れなかった
もう一つ、正直に書いておきます。結婚式と指輪の費用がかかった年は、9割を守れませんでした。
その年はギリギリ黒字でしたが、9割には届いていないと思います。崩れたので、その後の年で戻そうとしました。
9割が崩れる年があってもいい。人生には、お金がかかる時期と貯められる時期があります。大事なのは、崩れたときに「戻る場所」があることです。自分の生きていける額を選んでいれば、戻る先ははっきりしています。
生活が楽になるのは、やりくりが身についたとき
手取りの9割で暮らして、残ったお金を投資に回す。そうすると生活がどんどん楽になっていく。これは確かにそうです。ただ、順番を間違えないでほしいと思っています。
臨時収入を投資に回したから楽になったのではない
私の実感では、9割で暮らせるようになった段階で、生活はもう楽になっています。
臨時収入を投資に回したから楽になったのではありません。手取りの中でやりくりするスキルが身について、初めて生活が楽になるのです。
投資で増えるお金は、そのあとにくっついてくるおまけのようなものです。やりくりが身についていない状態で投資だけ始めても、使う額がふくらめば、結局どこかで苦しくなります。
金額が人生を深めるわけではない
やりくりのスキルとは、節約の技術のことではありません。楽しむためのお金の使い方を、自分の感覚として持っているかどうかです。
たとえば映画です。飲み物を買っても3,000円ほどで観られる映画でも、『国宝』のような作品に出会えば、何日も心に残る体験になります。
では、1泊3万円の旅館に泊まれば、それと同じくらいの体験が必ずできるのか。そうとは限りません。
金額が、そのまま人生を深めてくれるわけではない。そう分かっていると、お金を使う場面で迷わなくなります。高いものを我慢しているのではなく、自分が本当に満たされるものを知っている。だから少ないお金でも楽に暮らせるのです。
どの支出が自分を満たしてくれて、どの支出がそうでもなかったのか。これを振り返る方法は、次の記事で詳しく書きます。
ボーナスはほとんど投資、大きな買い物は予算を取る
ちなみに、ボーナスは今ほとんど投資に回しています。
では、大きな買い物はどうするのか。結婚式のように大きなお金が出るときは、その買い物のために、別に予算を取っておきます。ボーナスが入ったから使うのではなく、使うと決めたものに向けて前もって用意しておく。前に書いた「ボーナスありきで買わない」と同じ考え方です。
9割に収まらないなら、固定費に戻る
ここまで読んで、「自分は9割どころか、10割でも足りない」と感じた先生もいると思います。
その場合、9割で暮らせないのは、頑張りが足りないからではありません。固定費の見直しが、まだ終わっていないサインです。
家賃、通信費、保険。毎月必ず出ていくお金が大きいままだと、どれだけ食費や遊びを削っても9割には届きません。ここで無理に我慢を重ねると、家計管理そのものが嫌になってしまいます。
9割どころか、毎月ギリギリです……
それは頑張りが足りないのではなく、固定費がまだ大きいサインです。先に通信費と保険を見直してみてください。
9割に入らないときは、この段階で頑張らずに、一つ前の「固定費を見直す」に戻ってください。通信費と保険を見直すだけで、毎月の出費が大きく変わることがあります。固定費が整えば、9割は驚くほどあっさり守れるようになります。
子どもが生まれたら、額を選び直す
生きていける額は、一度選んだら終わりではありません。暮らしが変われば、選び直します。
私の家にも子どもが生まれて、生きていける額は変わりました。子ども一人分の暮らしが加わるのですから、当然です。
額が変わったら、選び直せばいい。20万円だったものが、22万円や25万円になるかもしれません。そのときは、9割のラインと並べて、まだ収まっているかを見る。収まらないなら、固定費に戻る。やることは同じです。
大事なのは、なんとなく出費が増えていくのに任せるのではなく、「これからはこの額で暮らす」と自分で選び直すことです。
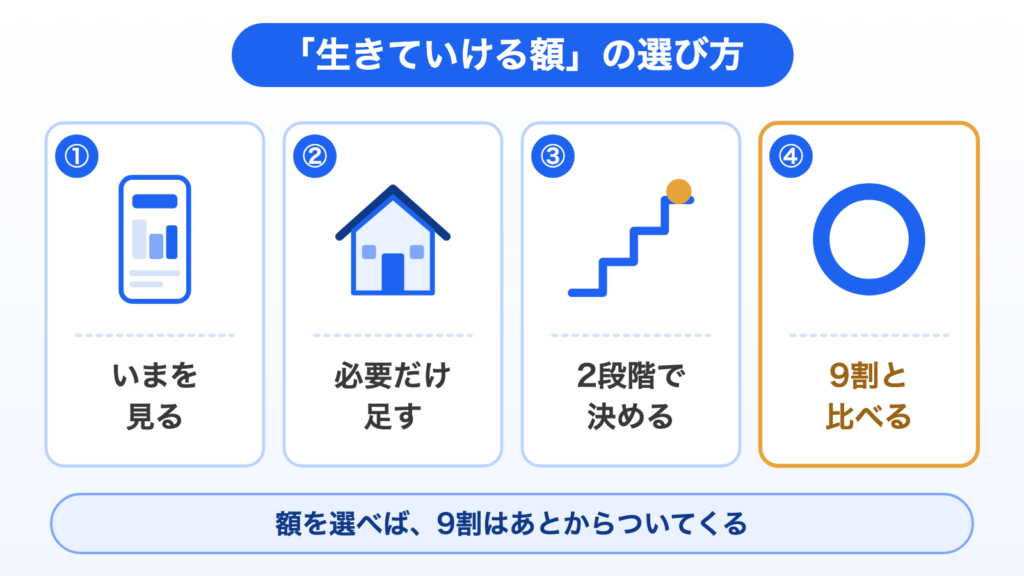
「生きていける額」の選び方
最後に、自分の「生きていける額」を選ぶための手順をまとめます。
1. まず、いま何円で暮らしているかを見る
最初にやるのは、いま自分が何円で暮らしているかを知ることです。私はマネーフォワードMEで家計を見ています。銀行口座やクレジットカードをつないでおけば、何にいくら使ったかが自動でまとまります。
いきなり理想の金額を考える必要はありません。まずは、今の数字を見るところからです。
2. 「これがなくなったら困る」ものだけを足す
次に、家賃、食費、光熱費、通信費、車など、なくなったら暮らせないものだけを足します。私の場合、これが約11万円でした。
3. 余裕と楽しみを乗せて、2段階で決める
そこに、急な出費への余裕を乗せた「エンタメなしの額」と、友人とのご飯など楽しみも入れた「エンタメ込みの額」を決めます。私の場合は15万円と20万円です。
一つの数字にしぼらず、2段階で持っておくと、月ごとの波があっても慌てずにすみます。
4. 手取りと並べて、9割に入っているかを見る
最後に、ボーナス抜きの手取りと並べます。エンタメ込みの額が9割の中に入っていれば、もう大丈夫です。入らなければ、固定費に戻ります。
まとめ:手取りの9割は、選んだ額についてくる
手取りの何割で暮らすか。教員の私の答えは、9割でいい、です。
ただし、9割という数字を追いかけるのではありません。
- 先に「何円あれば生きていけるか」を自分で選ぶ
- ボーナスは計算に入れない
- 選んだ額が9割に入っていれば、上限が見えているので罪悪感なく使える
- 9割に入らないなら、頑張らずに固定費に戻る
- 暮らしが変わったら、額を選び直す
私の場合、エンタメ込みで20万円と選んだことで、手取り28万円の7割で暮らせています。9割を守ろうと必死になったことは、正直ありません。
生活が楽になるのは、投資で増えたからではなく、自分の手取りの中でやりくりする感覚が身についたからです。そしてその感覚は、「自分は何円あれば生きていけるか」を一度真剣に選んでみるところから始まります。
今月の家計簿を開いて、自分の「生きていける額」を指さしてみてください。