PR
子どもが生まれると、いつかは考えることになるのが、大学のお金です。
いくら準備すればいいのか。学資保険に入るべきか。いつから、どうやってためるのか。
私にも子どもが1人います。大学はまだまだ先ですが、準備の方針はもう決めています。
この記事では、教員の私が大学資金をいくら見込んで、どうやって準備しているかを書きます。先に言っておくと、学資保険には入っていません。NISAで積んでいます。
先に結論:国公立・自宅通学で見込み、NISAで積む
最初に、私の方針をまとめます。
- 見込み:国公立大学に、自宅から通う想定
- 準備の方法:学資保険ではなく、NISAで株式として持つ
- 児童手当:口座に置いておき、余ったら投資に回す
- 入学が近づいたら:だんだん現金に戻していく
大学資金は、学資保険ではなくNISAで積みます。 理由は、このあと書きます。
大学資金は、いくらかかるのか
まず、額の目安です。
国立大学なら、4年間の学費は約243万円
文部科学省の資料によると、国立大学の学費の標準額はこうなっています。
| 項目 | 金額 |
|---|---|
| 入学料 | 282,000円 |
| 授業料(1年あたり) | 535,800円 |
授業料を4年分と入学料を足すと、約243万円です。これが、国立大学に4年間通うときの学費の目安になります。
私立大学なら、1年目だけで約151万円
私立大学は、大学や学部によって大きく変わります。文部科学省の調査では、令和7年度に私立大学へ入学した人の1年目に払うお金の平均は、1,507,647円でした。
| 項目 | 平均 |
|---|---|
| 授業料 | 968,069円 |
| 入学料 | 240,365円 |
| 施設設備費 | 172,550円 |
| 合計(1年目) | 1,507,647円 |
1年目だけで、国立大学の4年分の半分以上です。私立に行くかどうかで、必要な額は大きく変わります。
私立だと、そんなにかかるんですね…
1年目だけで、国立の4年分の半分以上です。まずは「国公立・自宅」で見込んで、そこから考えましょう。
私は「国公立・自宅通学」で見込んでいる
私は、国公立大学に、自宅から通う想定で見込んでいます。
いちばん大きく変わるのは、下宿するかどうかです。下宿すると、学費とは別に、家賃や生活費が毎月かかります。
下宿したいかどうかは、子どもに選ばせるつもりです。
私立・下宿を希望されたら
では、子どもが「私立に行きたい」「下宿したい」と言ったらどうするか。
私立については、場合によりますが、「私立は、検討に入れないでほしい」と伝えると思います。
下宿したいと言われたら、「それなら自分で行けば」と言うつもりです。そのうえで、下宿しなければならないほどの理由が、どこにあるのかを説明させます。
冷たく聞こえるかもしれません。でも、お金がかかる選択をするなら、その理由を自分の言葉で説明できることが大事だと思っています。
学資保険に入らない理由
大学資金といえば、学資保険を思い浮かべる人も多いと思います。私は、入っていません。
理由はシンプルです。学資保険は、ほとんど増えないからです。
学資保険は、払ったお金に対して、戻ってくるお金が少し多くなる仕組みです。でも、その増え方はわずかです。ほとんど増えないのであれば、貯金と大きく変わりません。
増えないなら、貯金でいい。 だから私は、学資保険に入っていません。
学資保険、周りはみんな入っているので不安です
増え方がわずかなら、貯金と大きく変わりません。入る前に、どれくらい増えるのかを確かめてみてください。
ちなみに、私は学資保険をすすめられたことは一度もありません。すすめられなくても、自分から入る理由がなかったということです。
私の積み方:NISAで株式として持つ
学資保険に入らない代わりに、私はNISAで株式として持つことにしています。
教育費は、合わせて1,000万円
子どもの教育費は、合わせて1,000万円くらいを株式で持つ予定です。
この1,000万円は、大学の学費だけの額ではありません。大学以外の教育費も含めた額です。国立大学に自宅から通うなら学費は約243万円なので、それよりかなり多く見込んでいることになります。
内訳は、次の2つです。
- 2027年から始まる予定の、子どものつみたて投資の枠:600万円くらい(くわしくは次の見出しで)
- 親のNISAの成長投資枠:残りの400万円くらい
1,000万円という額は、子育て全体にかかるお金の目安を見て決めました。1,000万円を株式で18年くらい持っておけば、2倍くらいにはなっているのではないか。そう考えて、目安のだいたい半分を用意するイメージにしています。
もちろん、株式は必ず増えるものではありません。これは私の見込みで、約束されたものではないことは書いておきます。だからこそ、次に書くように、使う時期が近づいたら現金に戻していきます。
いまのNISAは、18歳以上の人しか口座を作れません。だから、子どもの枠に入りきらない分は、親のNISAの中で持つことになります。
配当は、子どもの毎日のお金に使う
株式で持っておくと、配当が出てきます。私は、この配当を子どものお金としてちょくちょく使っていくつもりです。
使い道は、大学に限りません。子どもの服や食費、塾の費用など、育てていく中でかかるお金です。元本を取り崩すのではなく、出てくるお金で使うというイメージです。
このお金は、生活費と分けた口座に入れておく、ということはしていません。 教育費だからといって別にしておくのではなく、投資の中で持っておきます。
そして、その年に使わなかった教育費は、さらに投資に回します。 使わなければ、そのまま次の年以降のための元手になります。
どんな商品を選ぶかは、ここでは書きません。投資の考え方は教員こそ投資をやったほうがいいにまとめています。
2027年からの「子どものNISA」も使う
もう1つ、使うつもりの制度があります。子どものためのつみたて投資の枠です。
金融庁の資料によると、2026年の税制改正で、0歳から17歳の子どもも、つみたて投資の枠を使えるようになることが決まりました。始まるのは、2027年1月以降の予定です。
| 項目 | 内容 |
|---|---|
| 対象 | 0〜17歳 |
| 1年あたりの上限 | 60万円 |
| 合計の上限 | 600万円 |
| 始まる時期 | 2027年1月以降(予定) |
| 引き出し | 12歳以降、子どもの同意があり、子どものために使う場合 |
| 18歳になったら | 手続きなしで、大人のつみたて投資の枠に移る |
私は、この枠に600万円くらい入れようと思っています。 始まったら、最初から1年あたりの上限(60万円)まで入れるつもりです。
ただし、この制度はまだ始まっていません。細かい条件は、始まる前に金融庁のページで確かめてください。
児童手当は、口座に置いておく
児童手当は、そのまま口座に置いておきます。 使わずに余った分は、投資に回します。
置いているのは、ふだんのお金(だいたい200万円)を置いている口座と同じです。児童手当だけの口座は作っていません。お金に色はないからです。 どの口座に入っていても、1円は1円です。
こども家庭庁のページによると、いまの児童手当は、1人目・2人目の子どもでこうなっています。
| 年齢 | 1か月あたり |
|---|---|
| 3歳未満 | 15,000円 |
| 3歳から高校生年代まで | 10,000円 |
3人目以降は、どの年齢でも月30,000円です。所得制限はなくなり、高校生年代(18歳になって最初の3月31日)まで受け取れます。
1人目の子どもで、生まれてから高校卒業まで受け取ると、ざっくり計算して240万円前後になります(生まれた月によって変わります)。
国立大学の4年分の学費と、ほぼ同じくらいの額です。 児童手当を使わずに置いておくだけで、学費の大きな部分がまかなえる計算になります。
入学が近づいたら、だんだん現金に戻す
ここで、多くの人が気になるのがこれだと思います。
「大学に入る年に、株価が大きく下がっていたらどうするのか」
私の答えは、入学する年が近づいたら、だんだん現金に戻していくです。
株式は、長く持つほど、値下がりを取り戻す時間があります。でも、使う時期が決まっているお金は、使う直前に下がると取り戻せません。
だから、入学の直前になってから一度に現金にするのではなく、入学の3年くらい前から、少しずつ現金に戻しておきます。 そうすれば、入学の年にたまたま株価が下がっていても、必要なお金はもう現金で手元にあります。
株式で持つのは、使うまでに時間があるあいだだけ。 使う日が近づいたら、現金に寄せていきます。
入学の年に株価が下がったら…と思うと怖いです
だから3年くらい前から、少しずつ現金に戻します。入学の年には、もう手元にある状態にしておきます。
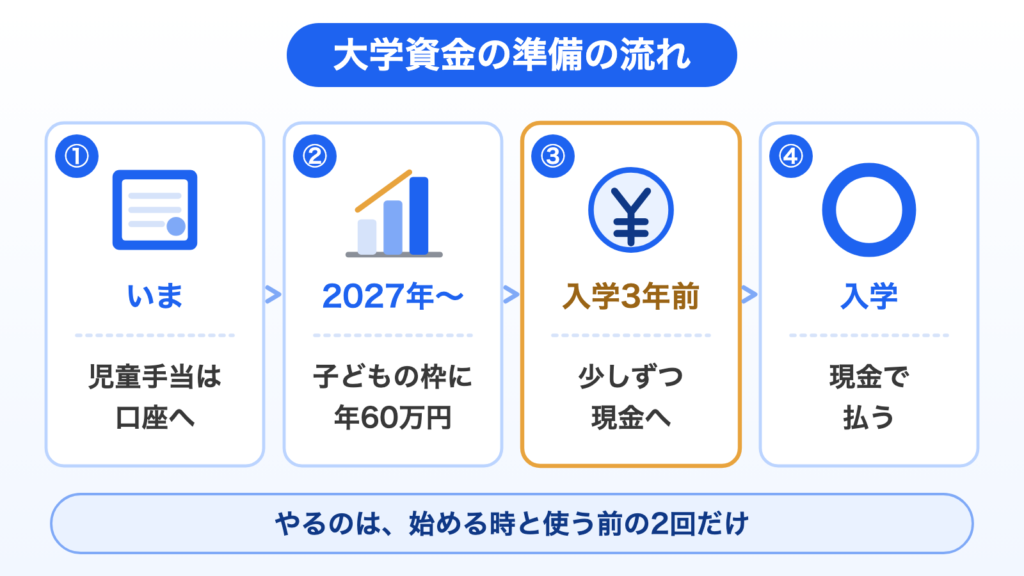
私の準備の流れ
ここまでの話を、時間の流れで並べておきます。
| 時期 | やること |
|---|---|
| いま | 児童手当は口座に置き、余った分は投資へ。親のNISAで教育費の分を持つ |
| 2027年から(予定) | 子どものつみたて投資の枠に、最初から年60万円ずつ入れる(10年で600万円) |
| 入学の3年くらい前 | 株式を少しずつ現金に戻し始める |
| 入学のとき | 現金になっている分で払う |
やることは、始める時と、使う前の2回だけです。 そのあいだは、ほとんど何もしません。教員のように毎日忙しい人ほど、この形が合っていると思います。
大学のお金は、全部親が出すのか
もう1つ、考えておきたいことがあります。大学のお金を、全部親が出すのかどうかです。
私自身は、大学の学費を親に出してもらいました。奨学金は借りていません。ありがたかったと思っています。 ただ、自分の子どもにも同じようにしたいかどうかは、また別の話です。
そして、自分の子どもについても、基本的には親が出すつもりです。ただ、全部を親が出すのがいいとは限らない、とも思っています。
奨学金で借りるのも、身になる
奨学金で一部を借りて、自分で返すほうが、自分のこととして考えられるという面もあります。
自分で借りたお金だと思えば、何のために大学に行くのかを、自分のこととして考えるきっかけになります。何割を奨学金にするかは、いまはまだ考えていません。
教員として見てきたこと
これは、教員として生徒や卒業生を見てきて思うことでもあります。
進路のことで、保護者から進学のお金について相談されたこともあります。そのときは、学校の中でくわしい担当の人につなぎました。
ただ、相談を受けながら感じていたことがあります。私立に、無理して行かなくてもいいんじゃないかということです。先ほど書いたとおり、私立は1年目だけで平均150万円を超えます。家計に無理をさせてまで選ぶかどうかは、一度立ち止まって考えていいと思います。
奨学金の返済で苦労しすぎている卒業生を見ると、それはよくないと思います。借りすぎは、卒業後の生活を苦しくします。
一方で、ある程度は自分のお金で払わないと、勉強に身が入らないとも感じています。
だから私は、親が出す部分と、子どもが自分で負担する部分の両方があっていいと考えています。
奨学金を借りさせるのは、かわいそうな気がします…
借りすぎはよくないです。でも一部を自分で払うと、大学が「自分のこと」になります。
子どもが自分で稼ぐ、自分で身を切る。そういう学び方もあります。
教員として見ていて、お金をかけすぎだと感じることもあります。塾や習い事を詰め込みすぎる、物を買い与えすぎる、お年玉をあげすぎる。 どれも子どものためを思ってのことですが、与えられるだけでは、お金の重みは伝わりません。
方針は、得意なほうが考える
教育費の方針は、妻に聞くと、たぶん「任せる」と言われます。わが家では、家計の管理は私のほうが得意なので、方針は私が考える形になっています。
教員は、大学資金を準備しやすい
最後に、教員ならではのことを書いておきます。
教員は、給料が安定していて、ボーナスもほぼ必ず出ます。 毎年いくら投資に回せるかが読みやすい仕事です。
大学資金は、10年以上かけて準備するお金です。長い期間、毎月決まった額を回し続けられるかどうかが、いちばん大事になります。収入が安定している教員は、その点で有利です。
まとめ:学資保険ではなく、NISAと現金で
大学資金についての私の方針をまとめます。
- 見込み:国公立・自宅通学。国立なら4年間の学費は約243万円
- 準備:学資保険ではなく、株式で合わせて1,000万円くらい(2027年からの子どもの枠で600万円、親のNISAで400万円)
- 児童手当:口座に置いておき、余ったら投資へ。受け取る総額は国立の学費とほぼ同じくらい
- 入学前:3年くらい前から、少しずつ現金に戻す
- 私立・下宿:私立は検討に入れないでほしいと伝える。下宿したいなら、その理由を子どもに説明させる
- 負担:基本は親が出すが、一部を奨学金にして子どもが自分で返すのもあり
大学資金は、増えない保険に入れるより、時間を味方にして株式で持ち、使う前に現金に戻す。 私はこのやり方で準備しています。
まずは、自分の子どもが国公立に行くのか、自宅から通うのか。いちばんありそうな場合で、ざっくり額を出してみてください。 それが、準備の出発点になります。
noteのサブスクで、質問し放題にしています
記事は私の状況で書いているので、読んだあとに「うちの学校だと、どうなんだろう」で止まってしまうことがあると思います。そこを直接聞ける場所を作りました。
- Chatworkで質問し放題(回数の制限はありません)
- 基本はその日のうちに、遅くても2営業日以内に必ず返します
- 画面を見ながら相談できるZoom会が月1〜2回(基本、顔出しなし)
- AI・働き方・転職・副業・お金・人間関係、どれでも構いません
つくねの相談室/月780円。自分で判断できるようになったら、解約してください。