PR
ライフプランを立てましょう。お金の本やサイトには、よくこう書いてあります。
何歳で結婚して、何歳で子どもが生まれて、何歳で家を買って、何歳で退職する。それぞれにいくらかかるかを表にして、今からいくらためればいいかを逆算する。
きちんとした方法です。でも私は、ライフプランの表を作っていません。 これまで一度も作ったことがありません。
この記事では、教員がライフプランの表を作らずに、大きくかかるお金にどう備えるかを書きます。やることは、大きくかかるお金の種類を7つ知っておくことと、口座に一定の現金を置いておくことの2つだけです。
先に結論:表は作らず、7つの出費だけ見越す
最初に結論です。
ライフプランの表は、作らなくていいです。人生で大きくかかるお金の種類を7つ知っておけば、それで足ります。
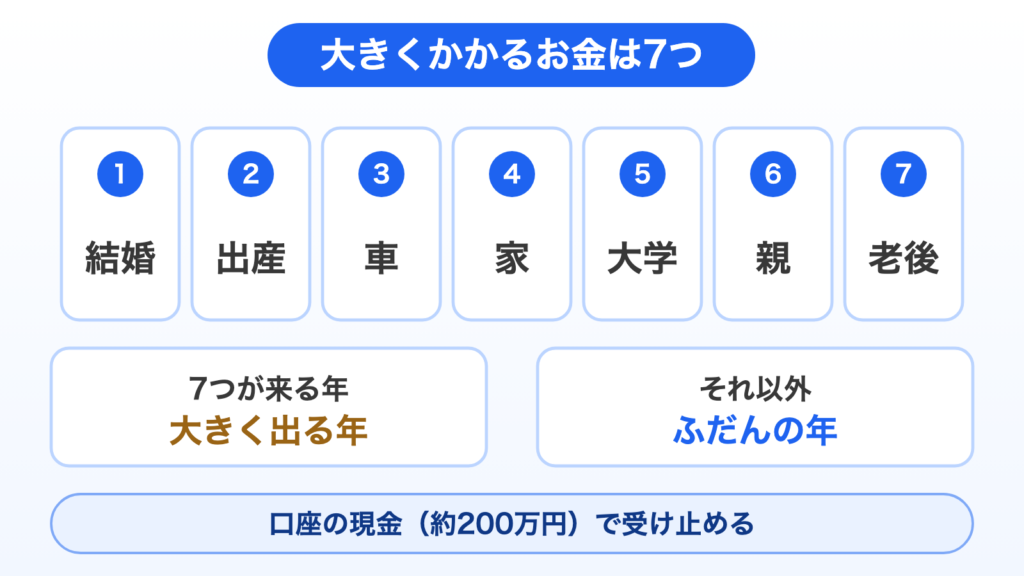
その7つは、これです。
- 結婚
- 出産
- 車
- 家
- 大学(子どもの教育費)
- 親のこと
- 老後
この7つのどれかが来る年が、大きく出る年です。それ以外は、ふだんの年です。ふだんの年にお金が残り、大きく出る年にそれを使う。人生のお金は、だいたいこの繰り返しです。
ライフプランの表を作らない理由
では、なぜ表を作らないのか。理由は2つあります。
未来は、基本的に予期できない
1つ目は、作っても、そのとおりにならないからです。
結婚の時期も、子どもが生まれる時期も、車が壊れる時期も、計画どおりには来ません。表を作った瞬間から、現実とずれていきます。
ずれるたびに表を直すのは大変です。直さなければ、表は役に立たなくなります。どちらにしても、表を作った手間が報われにくいんです。
未来は、基本的に予期できません。 私は表を作らずにきましたが、それで困ったことは一度もありません。
未来をお金で決めすぎない
2つ目は、気持ちの問題です。
未来のことを、お金の計画で先に決めてしまうのは、なんだか違うと思っています。
私は、予測できない未来を楽しむほうが性に合っています。何が起きるか分からないから、人生はおもしろい。そう考えると、先に表で決めておく必要はあまり感じません。
ただ、ライフプランの表を作ったほうが安心できる人は、作ったほうがいいと思います。 人によって合うやり方は違います。この記事は、「作らなくても大丈夫な方法もある」という話です。
ライフプラン表を作らないと、不安になりそうです…
不安なら作って大丈夫です。作らないなら、大きくかかる7つだけ覚えておきましょう。
表の代わりに、口座の現金で受け止める
表を作らないなら、どうやって備えるのか。
私の答えは、口座に現金をだいたい200万円置いておくことです。
大きく出る年が来たら、この口座から出します。減った分は、ふだんの年に少しずつ戻します。
そして、減っていったときは、振り返ります。「その分、使っちゃったな」と反省して、次の使い方を考えます。 予定を立てるのではなく、使ったあとに見直すやり方です。
使ったあとに見直すって、具体的に何をするんですか?
口座が減ったときに「何に使ったか」を振り返るだけです。理由が分かれば、次の使い方が変わります。
たとえば、結婚の年です。結婚式のお金は、あとで書く結婚用の口座から出しました。それでも、200万円の口座のほうも減っていきました。
引っ越しをしたり、結婚式そのものにもお金がかかったりと、結婚用の口座だけではまかないきれなかったからです。
それでも、減った分は2〜3か月くらいで元に戻りました。 給料が安定している教員だからこそ、戻るのも早いんです。
口座に置く金額の決め方は、家計の見直しの4段目でくわしく書きます。
小さな出費も、あとで振り返る
最近の例を1つ書いておきます。
後輩とご飯に行って、おごったことがありました。お金を出すこと自体は、別にかまいません。
ただ、その食事は、話していて疲れる時間でした。お金を払って、疲れて帰ってきた。振り返ってみて、これは失敗だったと思いました。
面倒だったし、いらない出費だったな。 口座の減りを見ながら、そう反省しました。お金を出すなら、出したあとに「よかった」と思える時間に出したいです。
大きな出費だけでなく、こういう小さな反省の積み重ねで、口座のお金の減り方が変わっていきます。
7つの出費に、私はどう備えているか
ここからは、7つの出費それぞれに、私がどう備えているかを書きます。
1. 結婚:決めてから、専用の口座にためる
結婚は、結婚すると決めてから準備を始めました。
使ったのは、銀行の目的別口座です。1つの銀行の中で、目的ごとにお金を分けておける機能です。結婚式に必要な額を、この口座に入れていきました。
ここで役に立ったことがあります。ご祝儀です。 結婚式に来られない人が、前もってご祝儀をくれることがあります。これを普段のお金と混ぜてしまうと、あとで分からなくなります。
私は、前もってもらったご祝儀も、結婚用の口座に入れていました。 そうすると、結婚にかかるお金と、結婚でいただいたお金が1か所にまとまって、まちがえません。
結婚の年は、私にとって大きく出る年でした。結婚式と指輪の費用がかかったからです。そのお金は、この結婚用の口座から取り崩しました。
実際にいくらかかったのかは、別の記事で実額を書く予定です。
ちなみに、いまは結婚用の目的別口座のような、専用の口座は作っていません。目的がはっきりしているお金だけ分けるのが私のやり方です。いま分けているのは、夫婦で毎月5万円ずつ入れている、投資の暴落のときに買うための現金くらいです。
2. 出産:想定より多くかかった
子どもが1人生まれました。
正直に書くと、実際にかかったお金は、想定より多かったです。
多かったのは、ベビー用品全般です。赤ちゃん用品の専門店でまとめて買うと、それだけで3万円から4万円くらい。そこにチャイルドシートが3万円、ベビーカーが3万円と続きます。1つ1つは買える額でも、積み重なると大きくなります。
出産そのものの費用より、そのまわりで買うものが想定を超えました。
ただ、出産には公的な支えがあります。公的な医療保険に入っていれば、出産育児一時金として、子ども1人につき原則50万円が出ます(厚生労働省のページで確認しました。2023年4月に42万円から引き上げられています)。
教員の場合、この「公的な医療保険」が共済です。私も共済からお金をいただきました。共済によっては、これに上乗せがあることもあります。 自分の共済で何が出るのかは、教員の共済のすべてで整理しました。
出産は、もらえるお金を先に調べておくと、想定とのずれが小さくなります。
3. 車:一括で払い、お金は親から借りた
車は、一括で払って買いました。 買い替えは、10年に1回くらいのつもりです。つまり、10年に1度、大きく出る年が来るということです。
ここは正直に書いておきます。そのとき払ったお金は、親から借りました。 200万円くらいを借りて、毎月2万円くらいずつ返しています。
きれいな話ではありませんが、これが実際です。車のように大きく出る年は、手元のお金だけでは受け止めきれないこともあります。 そのときにどこから出すかを、先に考えておくことが大事です。
私の場合は、たまたま親に頼ることができました。そうでない人は、車を買う年が来る前に、少しずつためておく必要があります。
車を買う年、手元のお金だけでは足りないかも…
買う年が来る前に、どこから出すかを決めておくことが大事です。
車の買い方と売り方は、家計の見直しとは別の枠で、くわしく書く予定です。
4. 家:いまは買わない
家は持っていません。これから買う予定もありません。
理由を短く書くと、家を買うのは、不動産に投資するのと同じだと考えているからです。私は、そこまで不動産の投資に自信がありません。
職員室でも、家のローンがずっとしんどいと話している先生がいます。家を買うと、その支払いが何十年も続きます。大きく出る年が、1年で終わらずに、ふだんの年にまで入り込んでくるということです。
賃貸と購入のどちらがいいかは、長くなるので別の記事にします。ここでは、「家は、買うなら大きく出る年になる」とだけ覚えておいてください。
5. 大学:まだ出ていない
子どもの大学のお金は、まだ出ていません。 出るのは、ずっと先です。
子どもが生まれたので、いまは大きく出る年なのかな、と考えたこともあります。でも、大学のお金が出ているわけではありません。 ベビー用品は想定より多かったとはいえ、7つの中では小さな出費です。
全体で見れば、いまはふだんの年です。 大学のお金をどう準備するかは、別の記事で書く予定です。
6. 親のこと:親のお金は、親が考える
親のことについて、お金の面で特別な準備はしていません。私の親はまだ60歳くらいで、相続や介護の話をする段階ではないということもあります。
理由は、親の介護にかかるお金は、まず親が考えて、親が準備するものだと思っているからです。親も、ある程度のお金は持っています。だから、親に任せています。
ただ、何も備えていないわけではありません。私が続けているインデックス投資が、もしものときの備えにもなると考えています。
親との話し方は、デリケートです。最期を意識する話は、親のほうから話してきたときに答えるくらいがちょうどいいと、私は思っています。
7. 老後:NISAで足りる
老後のお金は、NISAで足りると考えています。
退職金は、あてにしていません。 もし退職金が出たら、それもNISAに回せばいい、くらいに考えています。
老後のお金が「NISAで足りる」と言えるのは、ふだんの年に、あふれたお金を投資に回し続けているからです。投資の考え方は教員こそ投資をやったほうがいいに、年金を含めた老後の全体像は教員の老後対策に書きました。
7つ以外にも、大きく出る年はある
7つのほかにも、思ったより大きかった出費があります。私の場合は、引っ越しでした。
私の引っ越しは、7万円でした。距離によって大きく変わるので、この額はあくまで一例です。引っ越しをするなら、相見積もりを取ってください。 何社かに見積もりを出してもらうだけで、額が変わります。
7つほど大きくはありませんが、1回でまとまった額が出ていきます。7つに入らない出費も、口座の現金で受け止めれば、表に書いておく必要はありません。
教員は、ライフプランが読みやすい
ここまで読んで、「表を作らなくて本当に大丈夫なのか」と思った人もいるかもしれません。
大丈夫だと私が思える理由は、教員という仕事にもあります。
教員は、給料が安定しています。ボーナスも、ほぼ必ず出ます。
毎月の収入がほぼ一定なので、「ふだんの年に、いくら残るか」が読みやすいんです。収入が読めれば、大きく出る年が来ても、どのくらいで口座が元に戻るかも見当がつきます。
収入が読みやすい仕事ほど、細かい表がなくても回ります。 教員は、その条件がそろっている仕事です。
給料が安定しているのは、お金の計画では強みなんですね
そうなんです。収入が読めるので、大きく出る年が来ても立て直しやすいんです。
立てにくいのは、変化のほう
反対に、教員は、給料が大きく上がることもあまりありません。変化が起きにくい仕事です。
お金の面では安定しています。ただ、その安定と引きかえに、変化の少ない毎日を受け入れることにもなります。 お金の計画は立てやすくても、人生に刺激を足す計画は、自分で作らないと生まれません。
これは、また別の話として書きたいと思います。
何がいつ来るかは、人によって違う
20代や30代の先生の中には、「自分にはいつ、どれが来るのか」を知りたい人もいると思います。
でも、ここは正直に書きます。何がいつ来るかは、その人の人生によります。 結婚するかどうか、いつするかも、人それぞれです。「何歳で何が来る」と私が決めることはできません。
ただ、1つだけ覚えておいてほしいことがあります。
大きく出る年は、いつか必ず来ます。だから、あるだけ使えばいいわけではありません。
ふだんの年に、お金が残る形を作っておく。表を作らなくても、それさえできていれば、7つのどれが来ても受け止められます。
まとめ:7つを知って、口座で受け止める
教員のライフプランは、表を作らなくても大丈夫です。
やることは、この2つだけです。
- 大きくかかる7つのお金(結婚・出産・車・家・大学・親のこと・老後)を知っておく
- 口座に現金をだいたい200万円置いて、大きく出る年を受け止める
減ったら、使い方を振り返って、ふだんの年に戻していく。予定を立てるより、使ったあとに見直すほうが、私には合っていました。
先の分からない未来は、表で決めるより、受け止める準備をしておくほうが楽です。
まずは7つのうち、自分にこれから来そうなものがどれかを考えてみてください。それが分かれば、今年が大きく出る年か、ふだんの年かが見えてきます。
noteのサブスクで、質問し放題にしています
記事は私の状況で書いているので、読んだあとに「うちの学校だと、どうなんだろう」で止まってしまうことがあると思います。そこを直接聞ける場所を作りました。
- Chatworkで質問し放題(回数の制限はありません)
- 基本はその日のうちに、遅くても2営業日以内に必ず返します
- 画面を見ながら相談できるZoom会が月1〜2回(基本、顔出しなし)
- AI・働き方・転職・副業・お金・人間関係、どれでも構いません
つくねの相談室/月780円。自分で判断できるようになったら、解約してください。