PR
家計管理を始めようとすると、やり方の話がたくさん出てきます。
家計簿アプリ、費目の分け方、予算の立て方、封筒に分ける方法。どれも「何をするか」の話です。
でも、その前に決めておくことがあります。どうなったら「できている」と言えるのか、です。
ゴールが決まっていないと、いつまでも「もっとちゃんとやらないと」が続きます。逆に、ゴールが決まれば、やることはかなり減ります。
この記事では、家計管理ができている状態を3つに絞って、そこに届くための最小限のやり方を、私の実例で書きます。
家計管理ができている状態は、この3つ
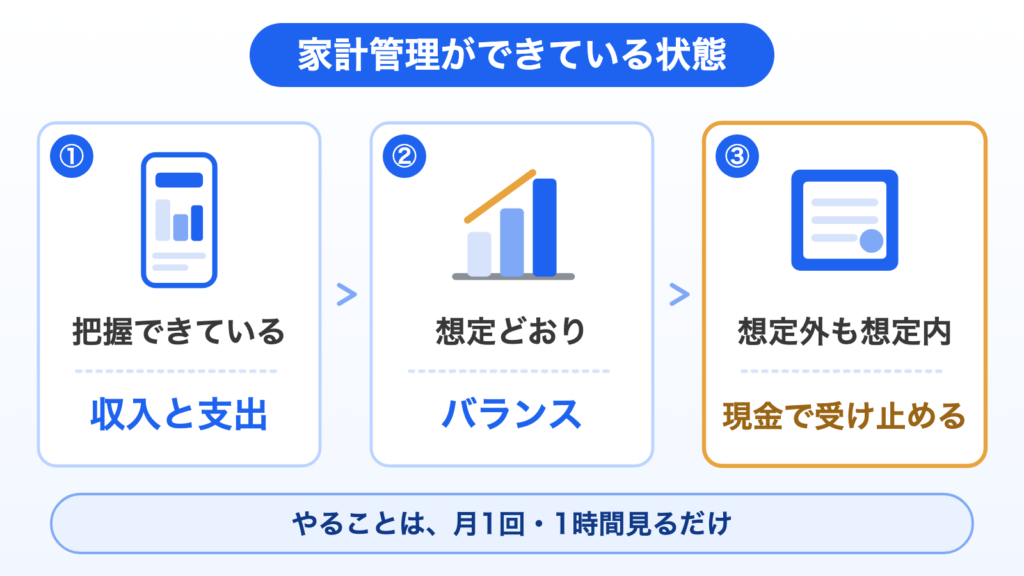
先に結論です。私が「できている」と考えているのは、この3つがそろった状態です。
- 収入と支出が、把握できている
- 収入と支出のバランスが、自分の想定どおりになっている
- 想定外のことが起きても、想定内に収まっている
1つずつ説明します。
1. 収入と支出が把握できている
毎月いくら入って、いくら出ているのか。これが分かっていることが、すべての前提です。
1円単位で分かっている必要はありません。だいたいの額が分かっていれば十分です。
2. バランスが想定どおりになっている
把握できているだけでは、まだ足りません。入ってくる額と出ていく額のバランスが、自分の思っているとおりになっているかが大事です。
「今月はこれくらい使うだろう」と思っていて、実際にそのくらいだった。これが「想定どおり」です。
逆に、見るたびに「え、こんなに使ってたの」と驚くなら、把握はできていても、想定どおりにはなっていません。
家計簿はつけているのに、毎月なぜか足りないんです…
記録と管理は別物です。「想定どおりか」を月1回確かめるところから始めてみてください。
3. 想定外が起きても、想定内に収まっている
ここがいちばん大事です。
家電が壊れる。車を修理する。急に冠婚葬祭が入る。こういうことは、いつか必ず起きます。
家計管理ができている状態とは、こういうことが起きないことではありません。起きても「まあ、その範囲なら大丈夫」と思えることです。
私の場合、家電が壊れても、車の修理が入っても、だいたい予算の範囲内だろうと思えます。 理由は、口座に現金を200万円くらい置いているからです。
口座に置く金額の話は、家計の見直しの4段目でくわしく書きます。ここでは、「想定外に備えるお金がある」ことが、できている状態の条件だと覚えておいてください。
記録できていても、できているとは限らない
ここで、私の失敗を書いておきます。
私は、家計簿をつけるのがもともと好きでした。中学生のころから、ノートに金額を書いていました。 ちゃんとやりだしたのは大学生のころです。
やり方はこうです。レシートを全部財布に入れておいて、月に1回、手帳に「食費が何円」「何が何円」と書き写していました。
記録としては、ちゃんとできていました。でも、家計管理ができていたかというと、そうではありませんでした。
使ったお金で、別に幸せを感じていなかった。周りに踊らされて使っていたものが、けっこうありました。
具体的には、よく分からないまま買った服、ガジェット、それから飲み会代です。どれも、買ったときは必要だと思っていました。
金額は正確に書けていても、その支出が自分にとってよかったのかどうかは、ノートを見ても分かりません。
5万円の幸せが、実は3,000円でよかった
たとえば旅行です。私は以前、普通に高級旅館に泊まっていました。
でも、あるとき気づきました。高級旅館に行かなくても、自然をどう楽しむかで、十分に楽しめるんです。
同じ5,000円くらいでも、初めて宝塚を観に行ったときは、すごく楽しかった。富士山もそうでした。一方で、とりあえず漫画を買う、とりあえず旅行に行く、というお金の使い方は、思ったほど心に残りませんでした。
5万円払わないと手に入らないと思っていた幸せが、実は3,000円でよかったんじゃないか。
こう思えるようになったのが、家計管理で変わったことの1つです。
記録するのは、手段です。記録した数字を見て「この使い方でよかったか」を考えられて、はじめて家計管理になります。
使ったお金の満足度をどう振り返るかは、家計の見直しの3段目で詳しく書きます。
手書きの家計簿は、やめていい
では、どうやって把握するか。
手で書くのは、やめてください。 私はやめました。
理由は1つです。時間を取られすぎるからです。
レシートをためて、月に1回まとめて書き写す。これだけでも、けっこうな時間がかかります。記録が好きな私でも、面倒になってやめました。
手書きの家計簿をやめたら、管理できなくなりそうで不安です
アプリが勝手に集めてくれるので大丈夫です。書く時間を、見る時間に回してください。
手書きをやめたあと、Excelで管理しようと考えたこともあります。でも、結局はマネーフォワードMEにしました。口座とカードを登録しておけば、入出金が勝手に集まってくるからです。
教員は、平日の夜に家計簿をつける余裕なんてありません。書く時間を、見る時間に回したほうがいいです。
マネーフォワードMEの始め方は、マネーフォワードMEで家計を自動的に管理する方法に書きました。
私のやり方:月に1回、1時間だけ見る
家計を見るのは、月に1回だけです。毎日は見ていません。
見るのは、翌月の15日ごろ
見る日は、次の月の15日ごろと決めています。
理由は、ETCの利用額が反映されるのが、そのくらいになるからです。月末や月初に見ても、まだ反映されていない支払いがあって、正しい合計が出ません。
見る日は、全部の支払いがそろってから。 カードの種類によって反映の時期は違うので、自分の場合はいつそろうのかを、一度確かめておくといいです。
見るのは、マネーフォワードMEの家計簿の画面
見る場所は、マネーフォワードMEの家計簿の画面です。やることは、毎回この4つです。
- 先月の収入と支出の合計を見る
- 費目(食費・日用品など)ごとに見る
- 分類のまちがいを直す
- 友達や妻に、立て替えた分を請求する
アプリは費目を自動で分けてくれますが、ときどきまちがえます。ここを直しておかないと、費目ごとの額がずれて、判断をまちがえます。
かかる時間は、1回に1時間くらいです。月に1時間なので、年間でも12時間ほど。レシートをためて手帳に書き写していたころより、手間はずっと軽くなりました。
1時間で何に気づくか
月1回の1時間でも、「おかしいな」と気づくことは何度もありました。
- サブスクが重なっていた
- クレジットカードの不正利用があった
- 友達とご飯に行って自分がまとめて払ったのに、半分を請求し忘れていた
3つ目は、けっこうあります。その場では「あとで請求しよう」と思っていても、忘れてしまうんです。明細を見て「そういえば」と気づきます。
月1回見るだけで、本当に気づけますか?
気づけます。支払いがそろう翌月の15日ごろに、1時間だけ見れば十分です。
想定どおりにいかなかった月は、原因を考える
もちろん、想定どおりにいかない月もありました。
そういうときは、なぜ想定どおりにいかなかったのかを考えます。責めるのではなく、分析します。
たとえば、明細を見て「よく分からん服を買ってしまったな」と気づいたとき。私は、こう自分に聞きます。
- その服で、自分は何を満たしたかったのか
- これからも、同じような買い物をしそうか
- 買って、実際に満足したのか
答えが出ると、次に同じ場面が来たときに止まれます。1回の失敗を、次の判断の材料に変える。月1回の1時間は、そのための時間です。
毎日見なくても、月1回ちゃんと見れば、おかしいところには気づけます。
家族のお金は、どこまで見るか
私は、妻の分も含めて、家全体の家計を見ています。
ただ、妻の細かい支出までは見ていません。 見ているのは、全体の額と、お金の出入りくらいです。
理由は、細かく見られていると分かったら、妻が気にしてしまうからです。何を買ったかをいちいち気にされる家計管理は、家族にとって楽しいものではありません。
家計管理は、家族を監視するためのものではありません。 全体が想定どおりなら、それで十分です。
妻とは、月に1回、家計の話をするようにしています。正直、妻はあまり興味がありません。それでもいいと思っています。どちらか得意なほうが全体を見ていれば、家計は回ります。
教員は、家計管理に向いている
ここで、教員の先生に伝えたいことがあります。教員は、家計管理に向いている仕事です。
理由は、給料が読みやすいからです。毎月の給料日も額も、大きくは変わりません。ボーナスの時期も決まっています。
収入が毎月大きく変わる仕事だと、「想定どおり」の線を引くこと自体が難しくなります。教員はそこがはっきりしているので、支出さえ見えれば、すぐに想定どおりの状態を作れます。
私の場合、マネーフォワードMEにしてから、「想定どおり」と思えるようになるまで2〜3か月でした。3回見れば、だいたいの形が分かります。
教員ならではの想定外は、立て替え
ただ、教員ならではの想定外もあります。私にとっては、部活の遠征などでの立て替えです。
あとで戻ってくるお金だとしても、一時的に口座から出ていきます。タイミングによっては、けっこうな額になります。
だから私は、その分も見越して、現金を少し厚めに置いています。 部活を持っている先生は、立て替えが出る前提で考えておくと安心です。
遠征の立て替え、毎年けっこうな額になります…
あとで戻ってくるお金でも、一度は口座から出ていきます。その分も見越して、現金を置いておきましょう。
やらなくていいこと
ここまでで、やることはほぼ出そろいました。反対に、やらなくていいことも書いておきます。
1円単位で合わせる
先ほども書いたとおり、1円単位で合わせる必要はありません。だいたいで十分です。 1円のズレを探す時間があるなら、支出の中身を考える時間に使ったほうがいいです。
毎日見る
毎日見ても、判断は変わりません。月に1回、支払いがそろってから見れば足ります。
予算を細かく立てる
私は、家計の予算を細かく立てていません。何年か家計を見ていると、だいたい何円くらい必要になるかが分かってくるからです。
大事なのは、予算の表を作ることではありません。想定どおりかどうかを、月に1回確かめることです。
代わりに頭に置いているのは、1年間でだいたいいくら必要か、将来いくら必要になりそうかの2つです。月ごとの細かい予算がなくても、この2つが分かっていれば、今月の支出が多いのか少ないのかは判断できます。
持ち物をすべて金額にする
家計の総点検として、持ち物を全部金額に換える方法もあります。でも私は、ほとんどやっていません。
パソコンが実は数万円で売れる、なども数えていくと、キリがないからです。 基本的に見るのは、現金と株式だけです。
できていると、何が変わるか
3つがそろうと、変わったことが2つありました。
何円あれば生活できるかが分かった
1つ目は、自分が何円あれば生活できるのかが分かったことです。
私の場合、はっきり分かったのは2023年です。投資を考えていたときに、「暴落したら何円あれば耐えられるか」を考える必要がありました。そのとき、最低限の生活費を出してみると、月15万円くらいでした。
この金額が分かると、お金の不安がかなり小さくなります。「最悪でも、これだけあれば暮らせる」という線が見えるからです。
何円で暮らすかを自分で選ぶ話は、家計の見直しの3段目でくわしく書きます。
支出に満足できるようになった
2つ目は、支出に満足できるようになったことです。
先ほどの旅行の話のように、「このお金の使い方でよかった」と思える支出が増えました。反対に、「なんとなく使っていたお金」は減りました。
節約しようとしたわけではありません。 見ているうちに、自分にとって大事な使い方が分かってきた、という感覚です。
最初にやることは、1つだけ
これから家計管理を始める先生に、最初にやってほしいことを1つ挙げます。
マネーフォワードMEを入れて、口座とカードを登録してください。 それだけです。
その前に、使っていないカードや口座が多い人は、先に数を減らしておくと楽になります。
登録したら、翌月の15日ごろに、1時間だけ画面を見てください。収入と支出がだいたい分かれば、1つ目の条件はそれで達成です。 それを2〜3か月続ければ、2つ目の「想定どおり」も見えてきます。
まとめ:家計管理のゴールは「想定どおり」
家計管理ができている状態は、この3つで決まります。
- 収入と支出が把握できている
- バランスが想定どおりになっている
- 想定外が起きても、想定内に収まっている
やることは、月に1回、1時間だけです。手で書く必要も、毎日見る必要も、予算を細かく立てる必要もありません。
家計管理のゴールは、細かく管理することではありません。想定どおりに暮らせていることです。
まずは今月、マネーフォワードMEに口座とカードを登録するところから始めてください。登録のやり方は、上で紹介した記事にまとめています。
noteのサブスクで、質問し放題にしています
記事は私の状況で書いているので、読んだあとに「うちの学校だと、どうなんだろう」で止まってしまうことがあると思います。そこを直接聞ける場所を作りました。
- Chatworkで質問し放題(回数の制限はありません)
- 基本はその日のうちに、遅くても2営業日以内に必ず返します
- 画面を見ながら相談できるZoom会が月1〜2回(基本、顔出しなし)
- AI・働き方・転職・副業・お金・人間関係、どれでも構いません
つくねの相談室/月780円。自分で判断できるようになったら、解約してください。