PR
車は、贅沢品です。
私はそう考えています。理由は、1つです。
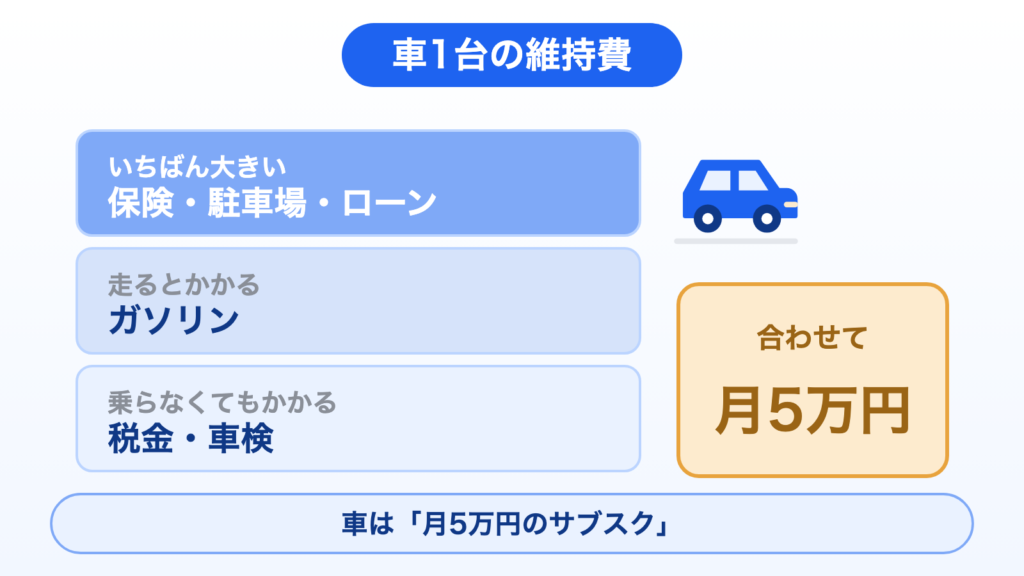
車を1台持つのは、月5万円くらいのサブスクに入っているようなものだから。
この月5万円は、たとえ話ではありません。私が実際に、車1台に払っていた金額です。
我が家には、車が1台あります。結婚したときは2台ありましたが、1台を売りました。いまの職場までの10分の通勤は、自転車です。雨の日は、歩いて行きます。
この記事では、車1台にいくらかかっているのかを、公式の数字で計算します。そのうえで、「本当に必要か」を一度考える方法を書きます。
先に結論:車は月5万円のサブスク。本当に要るかを一度考える
最初に答えを書いておきます。
- 車は、保険・ローン・税金・駐車場・ガソリン・車検を合わせると、月5万円くらいかかる
- 月5万円は、1年で60万円、10年で600万円
- 「本当に代わりがないのか」「月5万円の価値があるのか」を、一度自分に聞いてほしい
「車を手放せ」と言いたいわけではありません。車通勤が前提の地域もありますし、家族の事情もあります。ただ、当たり前だと思って持ち続けるのは、やめてほしいのです。
車1台に、月5万円かかっていた
結婚して家に2台あったとき、私が売った軽自動車には、保険・ローン・税金・駐車場・ガソリン・車検を全部合わせて、月にならすと5万円くらいかかっていました。1年で60万円、10年で600万円です。
その車をどうやって売ったか、いくらで売れたかは、別の記事でくわしく書きます。ここでは、「持っているだけで、毎月これだけ出ていく」ということだけ覚えておいてください。
公式の数字で、車の維持費を計算する
では、車の維持費の中身を、公式の数字で見ていきます。2026年9月23日に確認した数字です。
税金:毎年かかる
車を持っていると、毎年、税金がかかります。4月1日の時点で車を持っている人にかかる税金です(総務省)。
| 車の種類 | 税金(年) |
|---|---|
| 軽自動車(自家用) | 10,800円 |
| 1,000cc以下 | 25,000円 |
| 1,000cc超〜1,500cc以下 | 30,500円 |
| 1,500cc超〜2,000cc以下 | 36,000円 |
| 2,000cc超〜2,500cc以下 | 43,500円 |
※普通車は2019年10月以降に新車登録した車の額です。登録から年数がたつと、税金が重くなる仕組みもあります。
車検のたびにかかる:重量税と自賠責
車検のとき(新車は3年目、その後は2年ごと)には、税金と保険料がかかります。
- 自動車重量税(2年分):軽自動車 6,600円、1〜1.5トンの乗用車 24,600円(エコカー減税なし・登録から13年未満の場合)
- 自賠責保険(24か月):自家用の乗用車 17,650円、軽自動車 17,540円(2026年11月から、それぞれ18,560円・18,660円に上がる)
これに、車検そのものの点検・整備の費用が加わります。
決まってかかるお金だけで、年2万〜5万円
税金と、車検の重量税・自賠責を1年あたりにならすと、こうなります。
- 軽自動車:年約2万3,000円
- 1,000cc以下・1〜1.5トンの普通車:年約4万6,000円
ここまでは、1キロも走らなくてもかかるお金です。 点検・整備の費用や、自動車保険(任意保険)は、まだ入っていません。
ガソリン代:走れば走るだけかかる
ガソリンは、レギュラーの全国平均で1リットル169.9円です(2026年9月14日時点。国の補助が入った後の値段)。
たとえば、月に500キロ走って、燃費が1リットル20キロの車なら、月25リットルです。月約4,200円、年約5万1,000円になります。通勤で毎日往復する人は、もっと走るはずです。
自動車保険・駐車場・ローンが、いちばん大きい
残りの大きなものが、自動車保険(任意保険)、駐車場代、そして車のローンです。
自動車保険は、年齢や等級、車の種類でまったく違うので、ここでは平均の数字は書きません。駐車場代も、住んでいる地域で大きく変わります。
そして、ローンで車を買っているなら、その返済が毎月乗ってきます。ローンや残クレで買った車は、車の代金に加えて利息も払い続けることになります。 この話は、リボ払いと残クレの記事にくわしく書きました。
車そのものの値段も、毎月下がっている
もう1つ、見えにくいお金があります。車そのものの値段が、毎月下がっていくことです。
私が売った軽自動車は、100万円で買って、4年後に約65万円で売れました。4年で35万円、月にならすと約7,300円、車の値段が下がっていたことになります。払っていないように見えて、持っているだけで毎月失っているお金です。
自分の車の「月額」を出してみる
ここまでの数字を使って、自分の車に毎月いくらかかっているかを出してみてください。やり方は簡単です。1年分をそれぞれ書き出して、足して12で割るだけです。
- 税金:毎年5月ごろに届く納税通知書の額
- 車検:前回の車検でかかった総額 ÷ 2(新車なら3年目の見込み額 ÷ 3)
- 自動車保険:保険証券に書いてある1年分の保険料
- ガソリン:1か月の給油額 × 12
- 駐車場:月額 × 12
- ローン:月々の返済額 × 12(ボーナス払いがあればそれも)
- 点検・修理・タイヤ・オイル交換など:去年かかった分
全部足して12で割った数字が、その車の「月額料金」です。
一度この数字を出してみると、車を見る目が変わります。私の場合は、それが月5万円でした。
通勤手当では、ほとんど埋まらない
「車で通勤しているから、通勤手当が出る」と思う人もいるかもしれません。
車通勤なら通勤手当が出るから、そこまで負担じゃないですよね?
片道10キロ以内なら、国の基準で月4,200円までです。月5万円の車のお金は、ほとんど埋まりません。
国家公務員の場合、車で通勤する人の通勤手当は、片道の距離で決まっています(人事院規則、2026年4月から)。
| 片道の距離 | 通勤手当(月) |
|---|---|
| 5km未満 | 2,000円 |
| 5〜10km | 4,200円 |
| 10〜15km | 7,300円 |
| 15〜20km | 10,400円 |
| 20〜25km | 13,500円 |
公立学校の先生の通勤手当は、都道府県などの条例で決まりますが、多くは国に合わせています(私立学校は、学校の規程で決まります)。
片道10キロ以内なら、通勤手当は月4,200円まで。月5万円の車のお金は、ほとんど埋まりません。 通勤手当は、ガソリン代の一部をまかなう程度だと考えておいたほうがいいです。
月5万円のサブスクだと考えてみる
ここで、考え方を変えてみます。
車って、あるのが当たり前だと思っていました……
月5万円のサブスクだと思ってみてください。本当にその価値があるか、見え方が変わりますよ。
車を「月5万円のサブスク」だと考えてみてください。動画の配信サービスが月1,000円〜2,000円だとすると、その25倍〜50倍です。月5万円のサブスクは、家計の中でもかなり大きな契約です。
月5万円を、別のことに使ったら
月5万円を、ほかのことに使ったらどうなるか。
- 1年で60万円、10年で600万円、20年で1,200万円
もし、この月5万円を、全世界の株式に広く投資する指数(インデックス)に毎月積み立てたとします。仮に年3%で増えたとすると、10年で約700万円、20年で約1,640万円になる計算です。
※年3%は計算のための仮の数字です。投資の結果は確定ではなく、元本を下回ることもあります。
車を持つかどうかは、この金額を払ってでも持つ価値があるか、という判断です。
趣味なら、いい。でも本当に要るのか
周りを見ていると、車に大きなお金をかけている先生もいます。新車のスポーツカーやSUVに乗っている若い先生もいます。
車が趣味なら、それでいいと思います。趣味にお金を使うのは、悪いことではありません。自分がその車に毎月いくら払っているかを分かったうえで乗っているなら、それは立派な趣味です。
ただ、趣味でもないのに、なんとなく大きい車、新しい車に乗っているなら、本当にそこまで要るのかなと思います。月5万円のサブスクを、なんとなく続けているのと同じだからです。
本当に必要かを考える、2つの質問
では、車が本当に必要かどうかは、どう考えればいいか。私は、自分にこう聞きます。
1. ほんまに、代わりはないのか
まず、車でないとできないことなのかを考えます。
通勤なら、自転車で通えないか。電車やバスで通えないか。
職場が近いなら、自転車で十分です。私も、いまの通勤は自転車です。都会に住んでいて電車が使えるなら、車がなくても暮らせます。
買い物は、ネットで届けてもらえないか。たまの遠出なら、レンタカーやカーシェアで足りないか。1つずつ考えると、「車でないと絶対に無理」なことは、思ったより少ないかもしれません。
私も、レンタカーやカーシェアを使ったことがあります。使ってみて思ったのは、タクシーやレンタカーがあれば、車がなくても意外と回るということです。月5万円あれば、タクシーにもレンタカーにも、かなり乗れます。
2. 月5万円の価値があるのか
次に、その便利さに、月5万円を払う価値があるかを考えます。
月5万円は、1年で60万円です。その60万円で、ほかに何ができるかと比べてみる。 旅行に何回行けるか。投資に回したら、どれだけ増えるか。そう比べてもなお「車がいい」と思えるなら、それは持つ価値のある車です。
私も、贅沢と分かって乗っている
ここまで「車は贅沢品」と書いてきましたが、正直に書いておきます。
じゃあ、車は持たないほうがいいんですか?
持つなとは言いません。私も贅沢と分かって乗っています。分かったうえで決めることが大事です。
私も、車を手放してはいません。贅沢品だなと思いながら、その贅沢を楽しんでいます。
いまの車を使うのは、週末の買い物や旅行です。平日の通勤には使っていません。それでも持っているのは、家族を乗せて出かけるときに必要だと感じているからです。そして、何より便利だからです。
「車は贅沢品」というのは、車を持つなという意味ではありません。贅沢だと分かったうえで、その贅沢にお金を払うと自分で決める。 それなら、いいと思っています。困るのは、贅沢だと気づかないまま、なんとなく月5万円を払い続けることです。
車がどうしても必要な人は、買い方で抑える
車通勤が前提の地域で、どうしても車が必要な人もいます。その場合は、買い方で抑えます。
- ローンや残クレを使わず、一括で買う
- 新車にこだわらず、中古も考える
- 大きさや車の種類は、使い方に合わせて必要な分だけにする
車の種類で、決まってかかるお金も変わります。この記事で計算したとおり、税金と車検の重量税・自賠責だけで、軽自動車は年約2万3,000円、1,000cc以下の普通車は年約4万6,000円です。軽にするだけで、走らなくてもかかるお金が年2万円以上違います。 10年乗れば20万円以上です。
通勤と近所の買い物が中心なら、軽自動車で困ることはあまりないはずです。大きい車が必要なのは、たくさんの人や荷物を乗せる日だけかもしれません。その日だけレンタカーを借りるという方法もあります。
我が家の今の車は、新車で買いました。親が懇意にしている販売店の担当の人から買ったので、半分は親孝行のつもりです。ただ、本当は中古で買うべきだったと思っています。車の値段は、新車で買った瞬間から下がり始めるからです。
それでも、支払いは一括でした。利息は1円も払っていません。車を持つなら、少なくとも利息までは払わないことをおすすめします。
まとめ:車は、当たり前だと思って持たない
車の維持費について、まとめます。
- 車1台に、月5万円くらいかかる。1年で60万円、10年で600万円
- 税金と車検の決まったお金だけで、年2万〜5万円。走らなくてもかかる
- 通勤手当は、片道10キロ以内なら月4,200円まで。ほとんど埋まらない
- 車は「月5万円のサブスク」。本当に代わりがないのか、月5万円の価値があるのかを考える
- 自分の車の「月額料金」を、一度書き出してみる
- 軽自動車にするだけで、走らなくてもかかるお金は年2万円以上違う
- 持つなら、ローンや残クレを使わず一括で
車を持つなとは言いません。当たり前だと思って持つのを、やめてほしいのです。 一度考えて、それでも要るなら、持てばいい。それが、私の考え方です。
車のほかに、どの順番で固定費を見直せばいいかは、教員の固定費の見直し方にまとめています。
noteのサブスクで、質問し放題にしています
記事は私の状況で書いているので、読んだあとに「うちの学校だと、どうなんだろう」で止まってしまうことがあると思います。そこを直接聞ける場所を作りました。
- Chatworkで質問し放題(回数の制限はありません)
- 基本はその日のうちに、遅くても2営業日以内に必ず返します
- 画面を見ながら相談できるZoom会が月1〜2回(基本、顔出しなし)
- AI・働き方・転職・副業・お金・人間関係、どれでも構いません
つくねの相談室/月780円。自分で判断できるようになったら、解約してください。