PR
新NISAについて調べると、「年間投資枠」「非課税保有限度額」「成長投資枠」「簿価残高方式」と、難しい言葉がたくさん出てきます。読んでいるうちに、何が大事なのか分からなくなる先生も多いと思います。
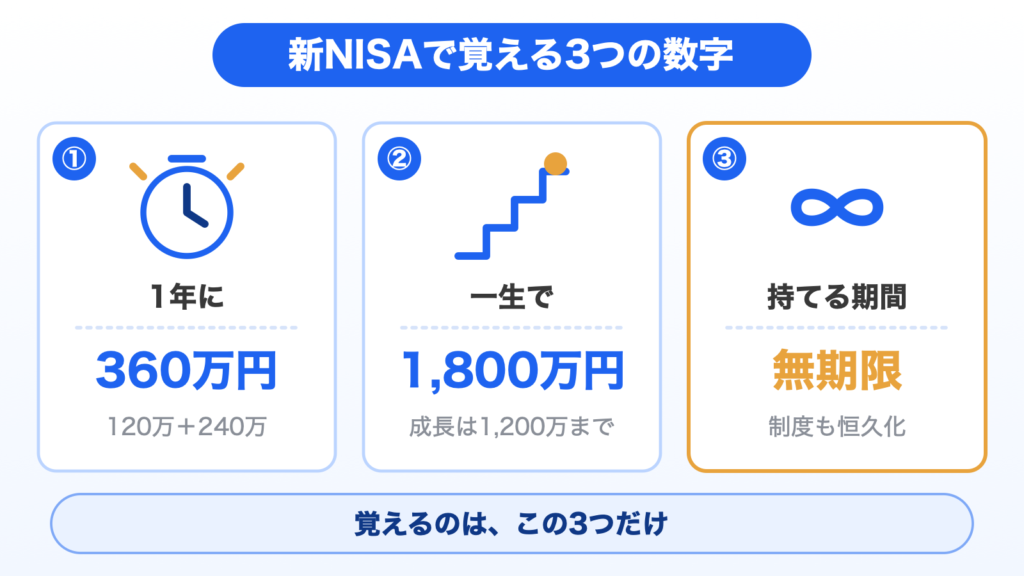
でも、実際に使ううえで覚えておく数字は、3つだけです。
- 1年に入れられるのは、最大360万円
- 一生で入れられるのは、最大1,800万円
- 非課税で持っていられる期間は、無期限
この記事では、この3つの数字を中心に、新NISAの仕組みを説明します。後半では、私が実際にどう使っているか、つみたて投資枠を先に埋めるという考え方も書きます。
NISAとは、利益に税金がかからない口座
まず、NISAが何なのかから。
ふつう、株や投資信託を売って利益が出ると、その利益に20.315%の税金がかかります(所得税15%、復興特別所得税0.315%、住民税5%)。100万円の利益が出たら、約20万円が税金で引かれる計算です。
出典:国税庁「株式・配当・利子と税」
NISAの口座の中で出た利益には、この税金がかかりません。100万円の利益が出れば、100万円がまるごと自分のものになります。
NISAは、商品の名前ではありません。税金がかからない「口座の種類」です。NISAの口座の中で、オルカンなどの投資信託を買う、という形になります。
NISAって、何かの商品の名前ですか?
商品ではなく、利益に税金がかからない口座の種類です。その中で投資信託を買います。
覚える数字1:1年に入れられるのは、最大360万円
新NISAには、2つの「枠」があります。つみたて投資枠と、成長投資枠です。
| 枠 | 1年に入れられる上限 | 買えるもの |
|---|---|---|
| つみたて投資枠 | 120万円 | 金融庁の基準を満たした投資信託(371本) |
| 成長投資枠 | 240万円 | 株や投資信託など(一部を除く) |
| 合計 | 360万円 | 2つの枠は同時に使える |
出典:金融庁「NISAを知る」。つみたて投資枠の対象本数は2026年9月18日時点。
つみたて投資枠は、長く持つのに向いた投資信託だけ
つみたて投資枠で買えるのは、長く積み立てて持つのに向いていると金融庁が認めた投資信託だけです。手数料が安いことなどが条件になっています。たとえば、インデックス型の投資信託なら、毎年の手数料(信託報酬)の上限は、国内の株が対象のもので0.5%、海外の株を含むもので0.75%と決められています(金融庁「つみたて投資枠対象商品」)。
選べる商品が絞られているので、変なものをつかまされる心配がありません。オルカンも、この枠で買えます。
成長投資枠は、1年のどのタイミングでもまとめて入れられる
成長投資枠では、投資信託のほかに、個別の会社の株なども買えます。毎月の積み立てだけでなく、まとまったお金を一度に入れることもできます。
私は以前、成長投資枠で個別の会社の株や高配当の株を買っていました。でも今は、成長投資枠でもオルカンを買っています。結局、オルカンのほうがリターンが高かったからです。
覚える数字2:一生で入れられるのは、最大1,800万円
1年に360万円まで入れられますが、ずっと入れ続けられるわけではありません。一生で入れられる上限は、1,800万円です。
| 項目 | 上限 |
|---|---|
| 一生で入れられる合計(非課税保有限度額) | 1,800万円 |
| そのうち成長投資枠で使える分 | 1,200万円まで |
出典:金融庁「NISAを知る」
つまり、つみたて投資枠だけで1,800万円を埋めることもできますが、成長投資枠だけでは1,200万円までしか埋められません。
最短で5年で埋まる
1年に360万円ずつ入れれば、5年で1,800万円に届きます。
とはいえ、教員の給料で1年に360万円を入れ続けるのは、簡単ではありません。月10万円のつみたてなら1年で120万円、15年で1,800万円です。自分の家計に合わせて、何年で埋めるかを決めればいいのです。
1年に360万円なんて、とても入れられません…
埋めきらなくて大丈夫です。家計に合わせて、何年で埋めるかを決めればいいんです。
売ったら、枠は翌年以降に戻ってくる
新NISAの枠は、売ったら戻ってきます。ただし、戻ってくるのは翌年以降で、戻ってくる金額は買ったときの金額(簿価)です。
たとえば、100万円で買ったものが150万円に値上がりしてから売ったとします。翌年以降に戻ってくる枠は、150万円ではなく、買ったときの100万円分です。
出典:金融庁「NISAを知る」「よくある質問」
インデックス投資は、長く持ち続けるものです。枠が戻ってくる仕組みはありますが、売ったり買ったりを繰り返すための仕組みではないと考えておくほうがいいと思います。
覚える数字3:非課税で持っていられる期間は、無期限
3つ目の数字は、期間です。新NISAで買ったものは、無期限で、税金がかからないまま持っていられます。
旧NISAには期限がありました。つみたてNISAは20年、一般NISAは5年で、期限が来たら非課税の期間が終わっていました。新NISAでは、その期限がなくなりました。制度そのものも、期限のない恒久的なものになっています。
| 旧NISA(2023年まで) | 新NISA(2024年から) | |
|---|---|---|
| 1年の枠 | つみたてNISA 40万円か、一般NISA 120万円のどちらか | つみたて120万円+成長240万円=360万円(併用できる) |
| 非課税の期間 | つみたて20年/一般5年 | 無期限 |
| 一生の上限 | 決まっていない(非課税の期間で区切る形) | 1,800万円 |
出典:金融庁「NISAを知る」
期限がないということは、「いつまでに売らないといけない」がないということです。15年、20年と、好きなだけ持ち続けられます。インデックス投資とは、とても相性のいい制度です。
そのほかに知っておくこと
3つの数字のほかに、知っておくと迷わないことをまとめておきます。
| 項目 | 内容 |
|---|---|
| 使える人 | 日本に住む18歳以上(その年の1月1日時点) |
| 口座の数 | 1人1口座だけ |
| 証券会社の変更 | 1年単位で変えられる |
| 2つの枠 | 同じ証券会社で使う(別々の会社で使うことはできない) |
| 旧NISAで買った分 | 新NISAとは別枠。1,800万円には含まれない |
| 旧NISAからの切り替え | 2023年末に旧NISAの口座があれば、同じ証券会社に新NISAの口座が自動で開かれている(私は何も手続きしていない) |
出典:金融庁「NISAを知る」「よくある質問」「2023年末までのNISA」
口座は1人1つだけなので、どの証券会社で開くかは最初に決めることになります。とはいえ、1年単位で変えることもできるので、あまり悩みすぎなくて大丈夫です。
出典(切り替えについて):日本証券業協会「2024年以降のNISAに関するQ&A」
損をしても、ほかの利益と相殺できない
一つだけ、NISAの弱いところも書いておきます。NISAの口座で損が出ても、その損はほかの口座の利益と差し引きできません。翌年以降に繰り越すこともできません。利益に税金がかからない代わりに、損も税金の計算では「なかったこと」になるのです(国税庁「No.1535 NISA制度」)。
とはいえ、インデックス投資を15年、20年と持ち続けるなら、売って損を確定させる場面はほとんどありません。長く持つ人にとっては、気にしなくていい弱点です。
損が出たときに不利なのは、気になります…
長く持ち続けるなら、売って損を確定させる場面はほとんどありません。
2027年から、子どもも使えるようになる
制度の変更も決まっています。2027年1月1日から、0歳から17歳の子どもも、つみたて投資枠を使えるようになります。子どもの間は、1年に60万円まで、合計600万円までです。
出典:国税庁「令和8年度税制改正のあらまし」、金融庁「令和8年度税制改正大綱における金融庁関係の主な項目」
私の使い方:つみたて投資枠を先に埋める
ここからは、私が実際にどう使っているかを書きます。
私は2023年に、旧NISAのつみたてNISAで投資を始めました。最初は月3万3千円、当時のつみたてNISAの上限いっぱいです。
この旧つみたてNISAで買った分は、今も売らずに持ったままです。新NISAとは別枠で、買った年から20年間は税金がかからないまま持っていられます。新NISAに移すことはできませんが、売らずに置いておけばいいので、特に何もしていません。
そして今は、新NISAのつみたて投資枠で月10万円を積み立てています。月10万円×12か月=120万円で、つみたて投資枠がちょうど埋まります。
積立は、急に増やせない
私が大事にしているのは、つみたて投資枠を先に埋めるということです。
理由は、2つの枠の性質の違いにあります。
つみたて投資枠は、毎月決まった額を積み立てていく枠です。毎月少しずつ入れていく前提なので、年の終わりになって「今年の分をまとめて埋めよう」という使い方には向いていません。1月から積み立てていなければ、その年の120万円を埋めきるのは難しくなります。
一方で、成長投資枠は、1年のどのタイミングでも、まとめて入れられます。年末にお金が余っていれば、そのときに一気に入れることもできます。
だから、急に増やせないつみたて投資枠を、毎月の積立で先に確実に埋める。成長投資枠は、ボーナスや余ったお金で、あとから埋めればいい。この順番で考えると、枠をむだにせずに済みます。
正直に書くと、私自身、つみたての額を月10万円に上げたのは2026年の4月ごろです。家計を見て、これなら満額でも無理なく続けられると思えたからです。なので、2026年のつみたて投資枠は、120万円を埋めきれません。1月から月10万円にしていれば埋められた分です。積立額を上げるなら、年の初めに上げておくほうがいい。自分でやってみて、そう思いました。
つみたて投資枠は、途中からでも埋められますか?
年の途中からだと、その年の120万円は埋めきれません。上げるなら年の初めがいいです。
ボーナスは、成長投資枠にポンと入れる
成長投資枠には、ボーナスを入れています。1年に入れているのは、成長投資枠の上限いっぱいの240万円です。つみたて投資枠の120万円と合わせて、1年360万円の枠を使い切る形にしています。
暴落が来ていれば、そのタイミングを見て入れることもあります。でも、来ていなければ、気にせずポンと入れています。タイミングを待っているあいだに、お金が口座で眠ってしまうほうがもったいないからです。
生涯の枠は、あと数年で埋める予定
この使い方で、私は生涯の1,800万円の枠を、あと3〜4年で埋める予定です。1年に360万円ずつ入れていけば、そのくらいで届きます。
実は旧NISAの頃は、NISAの外の口座(特定口座)でも投資をしていました。つみたてNISAの枠は1年に40万円だったので、投資に回したい金額が、枠からあふれてしまったのです。
新NISAになって枠が大きくなったので、今はNISAの外では投資をしていません。1年に360万円まで入れられれば、教員の家計なら、たいていは枠の中で足りると思います。
埋め終わったら、またNISAの外で投資を続けることになります。NISAの外では利益に20.315%の税金がかかりますが、それでも置いておくだけで買える力が減っていく現金よりは、投資に回したほうがいいと考えています。
iDeCoは使わず、NISAだけにしている
税金がかからない制度には、NISAのほかにiDeCo(個人型確定拠出年金)もあります。
でも、私はiDeCoを使っていません。NISAだけにしています。iDeCoは60歳まで引き出せないうえに、教員は退職手当が大きく、退職するときの税金の控除の枠を食い合いやすいからです。詳しくは、教員にiDeCoはいらないに書きました。
教員が税金のかからない口座を使うなら、まずNISAを埋める。それで十分だと思っています。
まとめ:3つの数字と、埋める順番
- NISAは、利益に税金がかからない口座の種類
- 覚える数字は3つ。1年に最大360万円、一生で最大1,800万円、非課税期間は無期限
- 1年の枠は、つみたて投資枠120万円+成長投資枠240万円
- 売った分の枠は、翌年以降に、買ったときの金額で戻ってくる
- 口座は1人1つ。証券会社は1年単位で変えられる
- 2027年から、子どももつみたて投資枠を使えるようになる
- 私は、急に増やせないつみたて投資枠を先に埋め、成長投資枠はあとから埋める
口座をまだ開いていない人は、上で紹介した「教員にiDeCoはいらない」の記事の「まず証券口座を開く」から始めてください。なぜ教員こそ投資に向いているのかは、教員こそ投資をやったほうがいいに書きました。
なお、この記事は特定の商品を勧めるものではありません。制度の内容は2026年9月時点で金融庁などの資料で確認したものです。投資の成果は市場の状況によって変わり、元本が保証されているものではありません。最終的な判断は、ご自身でお願いします。
noteのサブスクで、質問し放題にしています
記事は私の状況で書いているので、読んだあとに「うちの学校だと、どうなんだろう」で止まってしまうことがあると思います。そこを直接聞ける場所を作りました。
- Chatworkで質問し放題(回数の制限はありません)
- 基本はその日のうちに、遅くても2営業日以内に必ず返します
- 画面を見ながら相談できるZoom会が月1〜2回(基本、顔出しなし)
- AI・働き方・転職・副業・お金・人間関係、どれでも構いません
つくねの相談室/月780円。自分で判断できるようになったら、解約してください。