PR
インデックス投資で、いちばん損をするのはどんな人か。
暴落のときに売ってしまった人です。下がったところで売れば、その損は確定します。そのあと値段が戻っても、もう取り戻せません。
ここまでは、多くの人が知っています。それでも、暴落が来ると売ってしまう人は後を絶ちません。「売らない」は、気合いでは守れないからです。
私は2023年に投資を始めてから、2024年8月と2025年4月の2回、資産が2割ほど減る下げを経験しました。売ろうと思った瞬間は、一度もありません。
我慢したわけではありません。売らずにいられる仕組みを、始める前に作っていたからです。この記事では、その仕組みを順番に書きます。
売った人と、持ち続けた人の差
先に、売った人と持ち続けた人で、どれくらい差がつくのかを見ておきます。オルカン(eMAXIS Slim 全世界株式(オール・カントリー))の公式データで計算しました。
いちばん高いときに買った人でも、3倍になっている
2020年のコロナ・ショックでは、オルカンの値段が1か月ほどで約34%下がりました。
このとき、底の2020年3月24日に怖くなって売った人は、そこで損が確定しました。
一方で、同じ日に持ち続けた人の資産は、2026年9月までに約4.6倍になっています。
もっと言えば、コロナの直前、いちばん高いときに買ってしまった人でさえ、持ち続けていれば約3.1倍になっています。買うタイミングが最悪でも、売らなければここまで来ています。
売った人と持ち続けた人で、そんなに差がつくんですか?
コロナ直前の高値で買った人でも、持ち続けていれば約3.1倍になっています。
大きく上がる日は、暴落のさなかに来る
もう一つ、知っておいてほしいデータがあります。
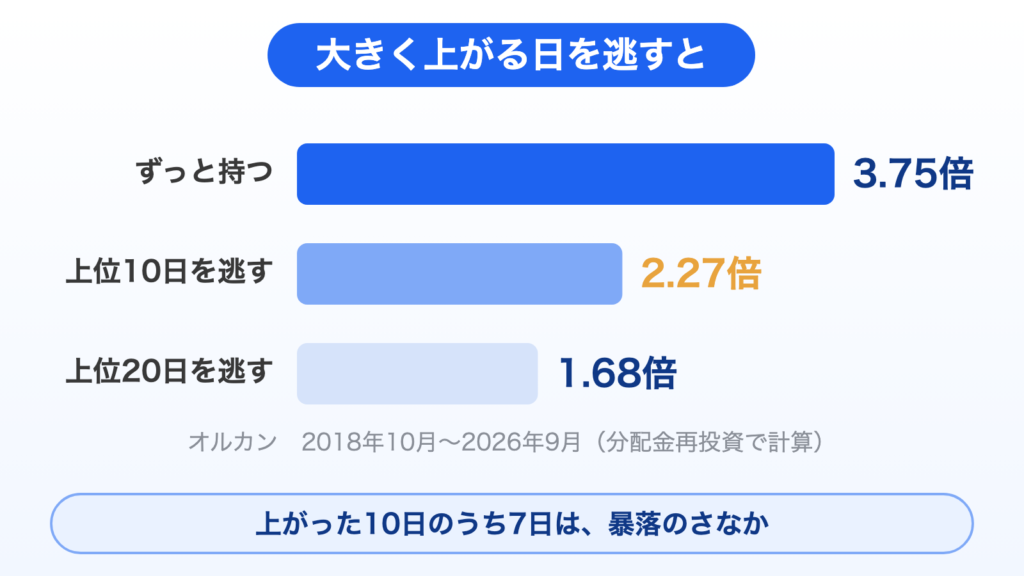
オルカンが始まった2018年10月から2026年9月まで持ち続けると、値段は約3.75倍になりました。
ところが、この約8年のうち、値上がりが大きかった10日間だけを逃すと、約2.27倍まで下がります。たった10日で、増え方が大きく変わります。
その10日がいつだったかを並べると、10日のうち7日が、コロナ・ショックと関税ショックのさなかでした。いちばん上がった日は、コロナの底の翌日、2020年3月25日です。2位は、関税ショックの底の翌日、2025年4月10日でした。この日、オルカンは1日で約7.3%上がっています。
| 持ち方 | 2018年10月→2026年9月 |
|---|---|
| ずっと持ち続けた | 約3.75倍 |
| 値上がりが大きかった10日だけ逃した | 約2.27倍 |
| 値上がりが大きかった20日だけ逃した | 約1.68倍 |
出典:三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」基準価額(分配金再投資)データから計算。過去の実績であり、将来を約束するものではありません。
暴落のときに売って、落ち着いてから買い直そうと考える人がいます。でも、いちばん大きく上がる日は、みんなが怖がっている真っ最中に、何の前触れもなく来ます。売って様子を見ているあいだに、その日は過ぎていきます。
だから、売らないのがいちばんです。ここからは、そのための仕組みを書きます。
仕組み1:始める前に、データを見て「売らない」と決める
1つ目は、始める前に決めておくことです。
私は投資を始める前に、長い期間のデータを見ました。アメリカの株を15年持った場合、過去約150年で損をしたのは、1929年9月に買った1回だけです。1950年以降に買った場合は、1回もありません。
このデータを見て、「下がっても売らない」「15年は触らない」と決めました。
暴落が来てから考えると、負ける
大事なのは、決めるタイミングです。
暴落が来てから「売るべきか」を考え始めると、判断はたいてい負けます。画面の数字が毎日減っていくなかで、冷静に考えられる人はほとんどいません。
でも、始める前なら、落ち着いてデータを見られます。そこで決めておけば、暴落が来たときには考える必要がありません。もう決めてあるからです。
私が売ろうと思わなかったのは、強いからではありません。売るかどうかを、暴落が来る前に決め終わっていたからです。
暴落が来たら、冷静でいられる自信がないです…
強さはいりません。暴落が来る前に、売らないと決めておけばいいんです。
決め手は「これから先も上がっていく」と思えるか
売ろうと思わなかった理由を、ひと言で言うとこうです。これから先、どんどん上がっていくと思っているからです。
世界の株は、長い目で見れば、少しずつ増えた分がまた増えていく形で伸びてきました。増え方が、時間がたつほど大きくなっていくのです。そう思えていれば、途中の下げは「安く買える時期」にしか見えません。
仕組み2:生活費を、投資に入れない
2つ目は、生活に使うお金を投資に入れないことです。
投資に回しているのは、当面使う予定のないお金だけです。毎月の生活費や、急な出費に備えるお金は、別の口座に置いてあります。
生活費まで投資に入れていると、暴落のときに「売りたくないのに、売らないと生活できない」状態になります。売らない気持ちがあっても、売らざるを得なくなるのです。
売らずにいられるかどうかは、気持ちより先に、お金の置き場所で決まります。置き場所の分け方は、教員の貯金に共済貯金はいらないに書きました。
仕組み3:アプリを入れない。見るのは月に1回
3つ目は、見る回数を減らすことです。
私は、証券会社のアプリをスマホに入れていません。
残高を見るのは、月に1回、家計を見直すときだけです。マネーフォワードMEの画面を上から順に確かめていき、そのついでにパソコンで証券会社のサイトを開きます。かかる時間は、家計の見直し全体で1時間くらいです。投資の残高を見るのは、そのうちのほんの一部です。
毎日見ると、毎日判断することになる
スマホにアプリが入っていると、ふとしたときに開いてしまいます。開けば、昨日より増えたか減ったかが目に入ります。減っていれば、「このままでいいのか」と考え始めます。
毎日見るということは、毎日「売るか、持つか」を判断しているのと同じです。毎日判断していれば、いつか間違えます。
残高、つい毎日見てしまいます…
毎日見ると、毎日判断することになります。私はアプリを入れず、見るのは月1回です。
月に1回なら、判断の回数も月に1回です。しかも、そのとき見るのは家計の一部としての残高なので、1日の値動きに気持ちが揺れることがありません。
教員は、日中にスマホを見る時間がほとんどありません。見られない環境を、そのまま仕組みにしてしまえばいいのです。2024年8月も2025年4月も、私は普通に仕事に行って、帰ってきてのんびりしていました。
仕組み4:積立は、設定したまま触らない
4つ目は、積立を自動のままにしておくことです。
毎月決まった日に、決まった金額が自動で買われるように設定してあります。暴落が来ても、この設定は触りません。
下がっているときに同じ金額で買えば、同じお金でたくさん買えます。いちばん安く買えるのは、みんなが怖がっているときです。そこで積立を止めてしまうと、いちばん安いときに買わないことになります。
暴落が来ても、積立はやめないでください。設定を触らないことが、そのまま「続ける」になります。
人に勧めるときも「15年は持っておいて」と伝える
私の周りで投資をしている人は、私が勧めて始めた人がほとんどです。職場の同僚もいれば、友人も、家族もいます。
2回の下げのとき、その人たちから相談されたことは一度もありません。
勧めるときに、2つのことを必ず伝えていたからだと思います。
- リスクがあること(下がるときは下がる。元本の保証はない)
- 下がったときに売らないこと。15年は必ず持っておくこと
「下がる」と先に聞いていれば、実際に下がったときに驚きません。先に伝えておくことが、そのまま相手の「売らない仕組み」になります。
伝えたときの反応は、どの人も「なるほどね」という感じでした。投資をすれば増える、というほどうまい話はないと、みんな最初は思っていたはずです。そこに「15年ならせば、世界経済の伸びに追いつく」と説明すると、納得してもらえました。うまい話ではなく、時間をかけて世界の成長についていくだけの話だと分かるからです。
誰かに勧めるなら、増える話より先に、下がる話をしてください。それが、勧めた人を守ることにもなります。
下げたときに買ったのは、遊びの個別株だった
正直に書いておくと、私は個別の会社の株もやっています。資産のうち3分の1くらいです。2回の下げのときには、その個別株を買い足しました。
でも、これはほぼ遊びです。そして、やってみて分かったのは、結局、オルカンのほうが成績がいいということでした。
今の時点で、個別株は35〜37%くらいのプラスです。オルカンは40〜45%くらいのプラスです。会社を選んで、買う時期を考えて、それでもオルカンに届いていません。
個別株は、どの会社を選ぶかで結果が大きく変わります。選んだ会社の調子が悪ければ、世界中の株が上がっている年でも下がります。選ぶ手間をかけて、オルカンより成績が悪いなら、選ばないほうがいいというのが今の結論です。
資産の中心はオルカンに置いて、触らない。個別株をやるとしても、生活費には手をつけない、生活が変わらない範囲にとどめる。これも、本体を売らずにいるための線引きです。
積立を止めたのは、暴落のときではなかった
私は一度だけ、積立を止めたことがあります。ただ、それは暴落のときではありません。
月2万円で、老後の2,000万円に届いてしまう
止めたきっかけは、計算をしてみたことでした。
私が投資を始めたのは20代後半です。そこから65歳まで、月2万円を積み立てたとします。仮に年5%で増えたとすると、35年後には約2,270万円になる計算です(元本は840万円)。
ひところ話題になった「老後2,000万円問題」は、それだけで届いてしまいます。2,000万円という数字自体、あまり意味のある計算ではないのですが。
そう考えたときに、「これ以上積み立てる意味はあるんだろうか」と思いました。何のために増やしているのかが、分からなくなったのです。
サイドFIREを目指すと決めて、月10万円に増やした
そこで、将来いくら欲しいのかを考え直しました。
出た答えが、サイドFIREでした。生活費の一部を配当などでまかなえる状態を作り、働き方を自分で選べるようにする。それを目指すと決めてから、積立を再開し、月10万円まで増やしました。
目標が決まったから、止めていた積立を再開できました。止めた理由も、再開した理由も、値動きとは関係ありません。
止めるかどうかを決めるのは、目的が変わったときだけです。値段が下がったから止める、は理由になりません。
下がったら、積立を止めてもいいですか?
止めていいのは、目的が変わったときだけです。値段が下がったからは理由になりません。
売らない人は、逆に「取り崩せない」で悩む
最後に、少し逆の話を書いておきます。
売らない仕組みを作ると、今度は「いつ使えばいいのか」が分からなくなります。私がまさにそうでした。
お年玉も、最後の1個のマスターボールも使えない
私はもともと、積み上げていくのが好きな人間です。子どもの頃は、お年玉もなかなか使えませんでした。
ゲームのポケモンでいうと、マスターボールがそうです。どんなポケモンでも必ず捕まえられるボールですが、最後の1個になると、もったいなくて使えなくなります。
投資も同じでした。生活費は生活費でやりくりできていて、だからこそ投資ができています。生活費でやりくりできているのに、投資で増えたお金は、いつ取り崩すんだろう。そう考え出すと、出口の戦略が気になっていました。
売れないのは、悪いことではない
ただ、振り返ってみると、「取り崩せない」は「売らない」が守れている証拠でもあります。
暴落のときに売ってしまう人は、そもそも取り崩しで悩むところまでたどり着きません。15年持ち続けた人だけが、取り崩しの悩みを持てるのです。
いつ取り崩すかについて、今の私の考えは投資の出口戦略は要らないにまとめました。
まとめ:売らないのは、気合いではなく仕組み
最後に、この記事の中身をまとめます。
- 暴落の底で売った人は損が確定する。いちばん高いときに買った人でも、持ち続ければ約3倍になっている
- 大きく上がる日は、暴落のさなかに前触れなく来る。オルカンで、値上がりが大きかった10日を逃すと約3.75倍が約2.27倍になる
- 仕組み1:始める前にデータを見て「売らない」「15年は触らない」と決める
- 仕組み2:生活費を投資に入れない
- 仕組み3:アプリを入れない。見るのは月1回、家計を見直すときだけ
- 仕組み4:積立は設定したまま触らない
- 人に勧めるなら、増える話より先に下がる話をする
- 積立を止めていいのは、値段が下がったときではなく、目的が変わったとき
暴落のときに売らずにいられた人は、特別に強い人ではありません。売るかどうかを考えなくていい形を、先に作っていた人です。
教員は、日中に株価を見る時間がありません。その忙しさは、投資ではそのまま強みになります。なぜ教員が投資に向いているのかは、教員こそ投資をやったほうがいいに書きました。
なお、投資の成果は市場の状況によって変わり、元本が保証されているものではありません。この記事に書いた数字は過去の実績と試算で、将来を約束するものではありません。最終的な判断は、ご自身でお願いします。
noteのサブスクで、質問し放題にしています
記事は私の状況で書いているので、読んだあとに「うちの学校だと、どうなんだろう」で止まってしまうことがあると思います。そこを直接聞ける場所を作りました。
- Chatworkで質問し放題(回数の制限はありません)
- 基本はその日のうちに、遅くても2営業日以内に必ず返します
- 画面を見ながら相談できるZoom会が月1〜2回(基本、顔出しなし)
- AI・働き方・転職・副業・お金・人間関係、どれでも構いません
つくねの相談室/月780円。自分で判断できるようになったら、解約してください。