PR
賃貸の部屋を借りて、火災保険の見積もりを取ると、たいてい「地震保険も付けますか?」と聞かれます。
私の答えは、いつも同じです。
「いりません」
私は、地震保険に入っていません。賃貸に住んでいる人にも、持ち家でローンを組んでいる人にも、同じことを言います。
この記事では、なぜ地震保険に入らないのかを、しくみと、東日本大震災のときの実際の数字から書きます。
先に結論:出る額が小さく、全損になる人は少ない
最初に答えを書いておきます。
- 地震保険で出るお金は、思っているより小さい
- 東日本大震災で「全損」と認められたのは、保険金が出た件数のうち約5%。7割は「一部損」だった
- 地震で家財がだめになったら、貯金で買い直す
もちろん、入るかどうかは人それぞれです。入りたい人は、入ればいいと思います。ただ、「なんとなく不安だから」で入る前に、しくみと数字を一度見てほしいのです。
まず知っておきたい:地震の損害は、火災保険では出ない
最初に、多くの人が誤解しているところから書きます。
火災保険に入っているから、地震で壊れても大丈夫ですよね?
実は、地震が原因の損害は、火災保険では基本的に出ません。ここは誤解している人が多いところです。
地震が原因の損害は、火災保険では基本的に補償されません。
地震で家具が倒れて壊れた。地震のあとの火事で部屋が燃えた。津波で流された。こうした損害は、火災保険に入っていても、ふつうは保険金が出ません。地震・噴火・津波による損害は、火災保険の対象から外されているからです。
火災保険から出るのは、「地震火災費用」という、見舞金のようなお金だけです。一般的には、火災保険の保険金額の5%ほど(限度額あり)で、しかも建物が半焼以上になったとき(家財は全焼のときなど)という条件があります。家財の補償額が50万円なら、5%は2万5,000円です。
私も、この点を正しく分かっていませんでした。「地震で家財がだめになっても、火災保険で直せるところは直せばいい」と思っていたのです。火災保険に入っていても、地震の備えにはなっていない。 ここは、はっきり押さえておいてください。
そのうえで、「地震の損害にも備えたい人のための保険」が、地震保険です。
地震保険のしくみ
地震保険について、財務省と日本損害保険協会の説明をもとに整理します(2026年9月23日確認)。
火災保険とセットでしか入れない
地震保険は、単独では入れません。火災保険に付ける形で入ります。 火災保険に入るときに、付けるか付けないかを選びます。
出るお金は、火災保険の半分まで
地震保険の保険金額は、火災保険の保険金額の30〜50%の範囲で決めます。上限は、建物が5,000万円、家財が1,000万円です。
つまり、火災保険で家財を500万円にしていても、地震保険で出るのは多くて250万円です。
賃貸の人が付けるのは、家財の地震保険
賃貸の場合、建物は大家さんのものなので、建物の保険は大家さんが入ります。入居者が付けるのは、自分の家財の地震保険です。
損害の程度で、出る割合が決まる
地震保険は、実際にかかった修理代が出るわけではありません。損害の程度を4つに分けて、保険金額に決まった割合をかけた額が出ます。
| 損害の程度 | 出る割合 |
|---|---|
| 全損 | 保険金額の100% |
| 大半損 | 60% |
| 小半損 | 30% |
| 一部損 | 5% |
一部損に届かない損害には、保険金は出ません。
私の場合、地震保険で出るのは多くて25万円
では、私が地震保険を付けたら、いくら出るのかを計算してみます。
私は賃貸の火災保険で、家財の補償額をいちばん低い50万円にしています。必要以上の補償額は、ギャンブルになると考えているからです。
地震保険はその半分までなので、多くて25万円です。
| 損害の程度 | 出る額 |
|---|---|
| 全損 | 25万円 |
| 大半損 | 15万円 |
| 小半損 | 7万5,000円 |
| 一部損 | 1万2,500円 |
いちばんひどい全損でも25万円。一部損なら1万2,500円です。
これが、私が「補償の額が少ない」と言っている理由です。
正直に書いておくと、25万円分の地震保険なら、保険料も安いです。地震保険の保険料は、住んでいる都道府県と建物の構造で決まり、公式の例では100万円あたり年730円〜4,110円です。25万円分なら、年に200円〜1,000円ほどになります。
安いのは確かです。でも、出る額も小さいので、入っても入らなくても、暮らしは大きく変わりません。 それなら、仕組みをひとつ増やすより、貯金で備えるほうがシンプルだと考えています。
東日本大震災で、全損になった人はどれくらいいたか
ここからが、いちばん伝えたいところです。
「大きな地震が来たら、全部なくなるかもしれない」。地震保険に入る人の多くは、そう考えていると思います。では、実際の大地震で、地震保険の「全損」と認められた人はどれくらいいたのでしょうか。
大地震が来たら、地震保険で全部取り戻せるんですよね?
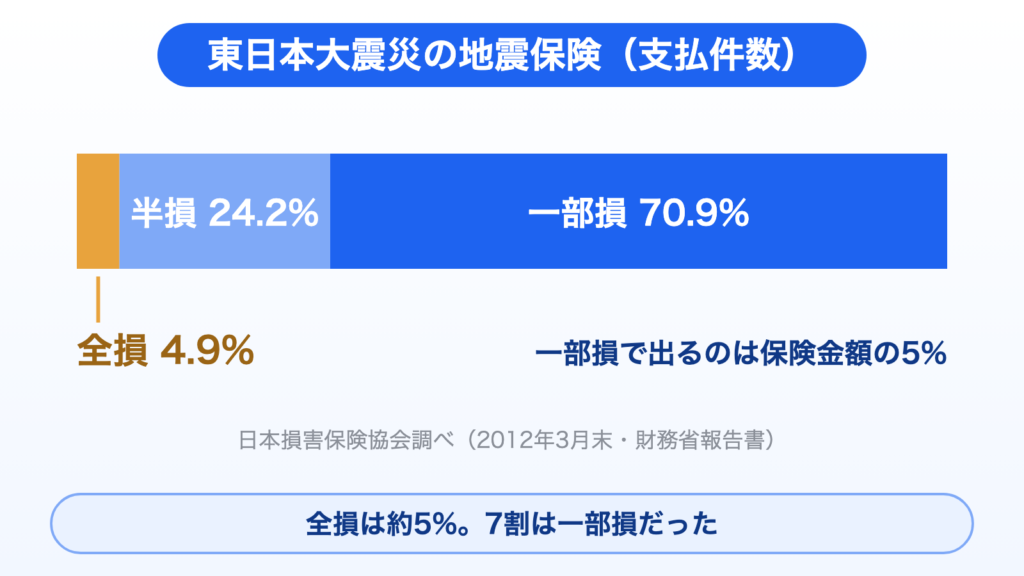
東日本大震災で全損と認められたのは約5%。7割は一部損で、出たのは保険金額の5%でした。
全損は約5%、一部損が7割
財務省の報告書に、東日本大震災の地震保険の支払い実績が載っています(日本損害保険協会調べ、2012年3月末時点)。
| 損害の程度 | 支払件数 | 割合 |
|---|---|---|
| 全損 | 42,222件 | 4.9% |
| 半損 | 206,333件 | 24.2% |
| 一部損 | 604,643件 | 70.9% |
| 合計 | 853,198件 | 100% |
※当時は損害の程度が3つの区分でした。件数は、建物と家財を別々に1件と数えています。
保険金が出た人のうち、全損は約5%。7割は一部損でした。 一部損で出るのは、保険金額の5%です。
あれだけの大きな地震でも、地震保険で「全部出た」人は、ごく一部だったということです。
支払われた保険金の総額は、この時点で約1兆2,248億円でした。金額で見ると、全損が約24%、半損が約51%、一部損が約25%です。件数では7割を占める一部損が、金額では4分の1にとどまっています。一部損1件あたりで出るお金が、それだけ小さいということです。
熊本地震でも、同じ傾向
2016年の熊本地震でも、傾向は同じです。損害保険料率算出機構のデータをもとに、保険金が出た人の中での割合を計算すると、全損は約6%、一部損が約6割でした。
もちろん、実際に全損になった人にとって、地震保険はとても大きな助けになったはずです。そこを否定するつもりはありません。ただ、「入っておけば、大地震のときに全部取り戻せる」というイメージとは、実際の数字はかなり違います。
家が全壊したら、国の支援金もある
もう1つ、知っておいてほしい制度があります。被災者生活再建支援金です。
大きな自然災害で住んでいる家が全壊したときなどに、国の制度で支援金が出ます(被災者生活再建支援法)。賃貸に住んでいる世帯も対象です。
たとえば、住んでいた賃貸の家が全壊して、別の賃貸住宅に移る場合、支援金は合わせて150万円です(1人暮らしの世帯は4分の3の112万5,000円)。持ち家の人が家を建て直す場合は、最大300万円です。
全壊ではなく「中規模半壊」の場合でも、賃貸住宅に移るなら25万円が出ることがあります。
ただし、この制度が使えるのは、一定の規模以上の災害のときだけです。申請の期限もあり、基礎の支援金は災害から13か月以内、加算の支援金は37か月以内です。
地震保険がなくても、何もないわけではない。このことは、知っておいて損はありません。
教員の場合は、共済からも災害見舞金が出ます。地震や火事、水害などで家や家財に被害を受けたとき、公立学校共済では、損害の程度に応じて標準報酬月額の0.5〜3か月分です(私学共済では、さらに見舞金の60%が付加金として上乗せされます)。地震保険に入っていなくても、共済からの見舞金はあるということも、知っておいてください。
地震で家財がだめになったら、貯金で買い直す
では、私は地震で家財がだめになったら、どうするつもりか。
地震保険に入らないと、何かあったとき不安じゃないですか?
家財は貯金で買い直せます。保険で備えるのは、自分で払いきれない損害だけで十分です。
貯金で買い直します。
家具や家電は、なくなったら困ります。でも、買い直せないほどの金額ではありません。家財の補償額を50万円にしているのも、「自分の家財は、いざとなれば貯金で買い直せる」と考えているからです。
保険で備えるべきなのは、自分では払いきれないほど大きな損害です。たとえば、借りている部屋を火事でだめにして大家さんに賠償する場合や、水漏れで下の階の人に迷惑をかけた場合です。ここは、火災保険の借家人賠償と個人賠償でしっかり備えます。
反対に、自分の家財のように、貯金でなんとかなるものは、保険ではなく貯金で備える。私はそう決めています。
また、私が住んでいる地域は、これまで地震の被害が比較的少ない地域です。これも、地震保険に入らない理由の1つです。ただ、ここは住んでいる場所によって考え方が変わるところです。自分の地域の状況で判断してください。
持ち家でローンがある人にも、同じことを言う
「賃貸ならそうかもしれないけれど、持ち家なら話は別では」と思う人もいるでしょう。
私は、持ち家でローンを組んでいる人にも、同じことを言います。
建物の地震保険も、火災保険の半分までしか出ません。そして、東日本大震災の数字のとおり、全損と認められる人は一部です。多くの場合、出るのは一部損の5%です。
ただ、持ち家の場合は、家が全壊したときに「ローンだけが残る」という心配があります。この心配がとても大きい人、貯金が少ない人は、入る意味があるかもしれません。入るなら、しくみと数字を分かったうえで入る。 それが大事だと思います。
地震保険に入る前に確認すること
ここまで読んで、それでも地震保険を付けるか迷っている人のために、入る前に確認することをまとめます。
1. 自分の場合、いくら出るかを計算する
まず、火災保険の家財の補償額を確かめて、その半分を計算します。それが、地震保険で出る最大の額です。そのうえで、一部損なら5%、小半損なら30%、と計算してみてください。たとえば家財を300万円にしているなら、地震保険は最大150万円、一部損なら7万5,000円です。「いくら出るか」を数字で見ると、判断しやすくなります。
2. 貯金で買い直せるかを考える
次に、家財がだめになったとき、貯金で買い直せるかを考えます。買い直せるなら、地震保険の必要は小さくなります。貯金がまだ少ない新卒の先生は、ここで答えが変わるかもしれません。
3. 保険料を見積もる
地震保険の保険料は、住んでいる都道府県と建物の構造(鉄骨・コンクリート造か、木造か)で決まります。同じ補償額でも、地域によって数倍の差があります。火災保険の見積もりのときに、地震保険を付けた場合と付けない場合の両方を出してもらいましょう。
4. 付けないなら、はっきり断る
地震保険を付けない場合は、火災保険の申し込みのときに「付けない」とはっきり示します。多くの場合、申込書などで確認されます。なお、地震保険は、火災保険の契約の途中からでも付けられます。迷うなら、いったん付けずに始めて、あとで考え直すこともできます。
5. 入るなら、控除も忘れない
地震保険に入った場合は、保険料が「地震保険料控除」の対象になります。所得税は最高5万円、住民税は最高2万5,000円まで、所得から差し引けます。教員なら、年末調整で申告できます。ただし、控除されるのは払った保険料の分だけです。年に1,000円の保険料なら、所得から引かれるのも1,000円です。税金が大きく戻るわけではないので、控除を目当てに入るものではありません。
保険の勧誘は「いりません」でいい
地震保険をすすめられたとき、私は「いりません」と言いました。
保険の勧誘は、基本的に「いりません」でいいんです。
必要なものは、自分で調べて、自分で入ればいい。すすめられたから入る、というものではありません。
周りの先生にも、地震保険に入っている人はいると思います。それはそれで、好きに入ればいいと思います。大事なのは、自分で考えて決めることです。
保険全体について、何に入って何に入らないかの考え方は、教員に不要な保険とは何かを整理した記事にまとめています。
まとめ:地震保険は、しくみと数字を見てから決める
地震保険について、まとめます。
- 地震の損害は、火災保険では基本的に出ない
- 地震保険は火災保険とセット。出るのは火災保険の半分まで
- 損害の程度で出る割合が決まる。一部損なら5%
- 東日本大震災で全損と認められたのは約5%、7割が一部損
- 家が全壊したら、国の支援金もある(賃貸の世帯も対象)
- 私は地震保険に入らず、家財は貯金で買い直す
地震保険は、入っても入らなくてもいい保険だと思います。ただ、「なんとなく不安だから」で入るのではなく、しくみと数字を見てから決めてください。
保険のほかに、どの順番で固定費を見直せばいいかは、教員の固定費の見直し方にまとめています。