PR
投資を始めていない先生と話していると、最後に出てくるのはたいてい「でも、暴落したら怖いですよね」という一言です。
その気持ちは、よく分かります。貯金しかしてこなかった人には、「放っておいたら減る」という感覚がありません。毎月少しずつ積み上げてきたものが、ある日いきなり減る。それが怖いのだと思います。
先に結論を書きます。インデックス投資は暴落します。過去に何度も暴落しましたし、これからも必ず来ます。
ただ、過去の暴落は、どれも元の値段まで戻ってきました。この記事では、過去にどれくらい下がって、どれくらいで戻ったのかを、公式のデータで並べます。私が2023年に投資を始めてから経験した2回の下げについても、そのとき何をしたかを書きます。
インデックス投資は暴落する。それが前提
インデックス投資は、世界中や国全体の株をまとめて少しずつ持つ投資です。一つの会社がつぶれても、全体への影響は小さく済みます。
それでも、世界中の株が一斉に下がる日は来ます。景気が悪くなる、戦争や病気が広がる、大きな国の政策が急に変わる。そういうときは、どの国の株もまとめて下がります。まとめて持っている以上、インデックス投資もまとめて下がります。
「下がらない投資」は、この世にない
銀行の預金は、元本が保証されています。100万円預ければ、100万円のまま減りません。
インデックス投資には、その保証がありません。100万円入れたものが、ある年に70万円になることは普通に起きます。
ここを曖昧にしたまま始めると、最初の暴落で慌てて売ってしまいます。だからこそ、始める前に「下がる」ことを知っておくのがいちばん大事です。私も始める前にデータを見て、暴落が来ることを知っていました。だから、実際に来たときも慌てずに済みました。
やっぱり、下がるのは怖いです…
下がるのは前提です。私は始める前に知っていたので、来たときも慌てずに済みました。
暴落と呼べるのは、過去に3回くらい
ニュースでは、株価が少し下がるたびに「暴落」という言葉が使われます。
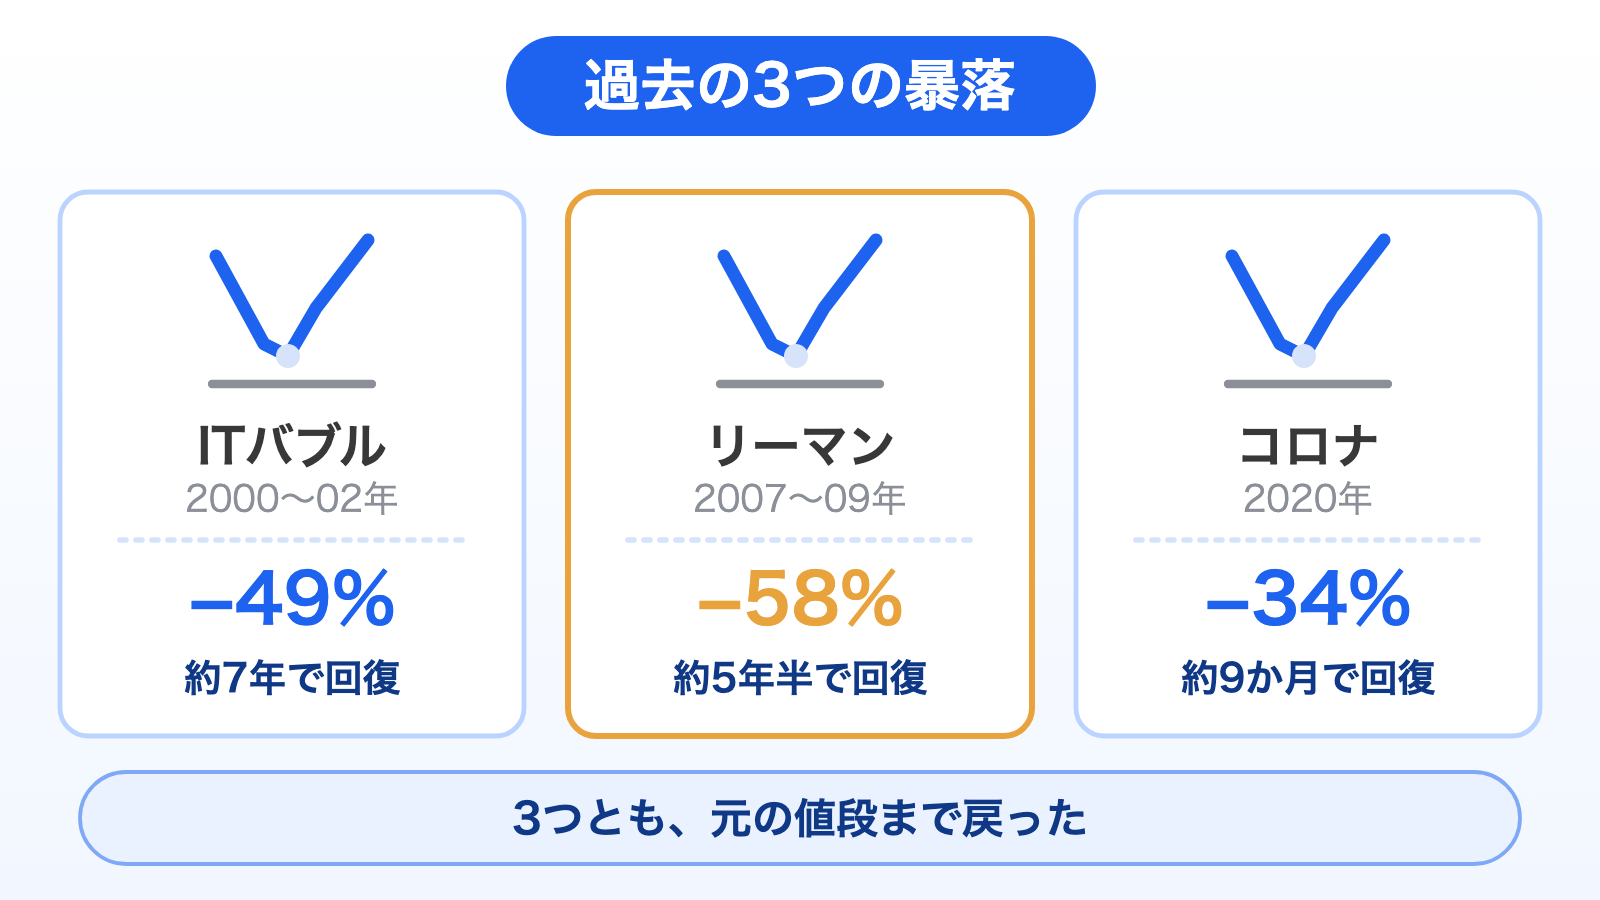
でも、本当に暴落と呼べるものは、この30年ほどで3回くらいしかありません。ITバブルの崩壊、リーマン・ショック、コロナ・ショックです。
| 暴落 | 時期 | 下がり方 | 元の値段に戻るまで |
|---|---|---|---|
| ITバブル崩壊 | 2000〜2002年 | アメリカ株(S&P500)が約49%下落 | 高値から約7年 |
| リーマン・ショック | 2007〜2009年 | 全世界の株(MSCI ACWI)が58.38%下落 | アメリカ株(S&P500)で高値から約5年半 |
| コロナ・ショック | 2020年 | オルカン(円で見た値段)が約34%下落 | 約9か月 |
出典:MSCI ACWI ファクトシート(MSCI社)、三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」基準価額データ、Yardeni Research(S&P社データ)。下落率は高値から底まで。オルカンの数字は公式データから計算。
ITバブル崩壊(2000〜2002年)
インターネット関連の会社の株が、実力以上に買われていた時期がありました。その値段が一気に崩れたのがITバブル崩壊です。
アメリカ株(S&P500)は、2000年3月の高値から2002年10月の底まで、約49%下がりました。半分近くになったということです。高値を取り戻したのは2007年5月で、高値から約7年かかりました。
3回のなかで、戻るまでにいちばん時間がかかった暴落です。
リーマン・ショック(2007〜2009年)
アメリカの住宅ローンの問題から始まって、世界中の金融が止まりかけた出来事です。
全世界の株をまとめた指数(MSCI ACWI)は、2007年10月から2009年3月までに58.38%下がりました。オルカンと同じ指数です。100万円が、42万円くらいになった計算です。
アメリカ株(S&P500)で見ると、高値を取り戻したのは2013年3月でした。高値から約5年半です。
コロナ・ショック(2020年)
新型コロナウイルスが世界中に広がり、経済がほぼ止まった時期です。
オルカンの値段は、2020年2月から3月のわずか1か月ほどで約34%下がりました。ところが、その年の11月には元の値段に戻っています。下がるのも速かったけれど、戻るのも速かった暴落です。
3つとも、下がった直後は「もう戻らないのではないか」と言われていました。それでも、3つとも戻ってきました。
今度こそ、戻らないこともあるのでは?
どの暴落も、直後は「もう戻らない」と言われました。それでも3つとも戻ってきました。
ニュースで「暴落」と言われた下げは、もっとある
3つの大きな暴落のほかにも、ニュースで「暴落」と呼ばれた下げはたくさんあります。私が投資を始めてからも、2回ありました。
2024年8月:日経平均が1日で12.40%下がった
2024年8月5日、日経平均株価は1日で4,451円(12.40%)下がりました。下げ幅は過去最大で、下落率は1987年のブラックマンデーの翌日に次ぐ歴代2番目です。日本の金利が上がることへの警戒と、アメリカの景気が悪くなることへの心配が重なったと言われています。
オルカンも、7月の高値から約17%下がりました。そして、約3か月後の11月には高値を取り戻しています。
2025年4月:アメリカの関税で世界中の株が下がった
2025年4月、アメリカのトランプ大統領が、世界中の国からの輸入品に「相互関税」をかけると発表しました。中国もすぐにやり返し、アメリカからの輸入品すべてに34%の関税をかけると発表しました。
4月7日の日経平均は2,644円(7.8%)下がりました。下げ幅は歴代3番目です。
オルカンは、1月の高値から4月9日の底まで約21%下がりました。これも、約3か月後の7月には高値を取り戻しています。
出典:日本経済新聞(2024年8月5日・2025年4月7日の記事)、金融庁「分析ノート」(2025年1月)、三菱UFJアセットマネジメント 基準価額データ(オルカンの数字は計算)
正直に言うと、これは暴落ではない
ここまで書いておいて何ですが、2024年8月も2025年4月も、ぶっちゃけ暴落ではありません。
リーマン・ショックでは、全世界の株が6割近く下がりました。それに比べれば、2割前後の下げはよくある揺れの一つです。本当に暴落と呼べるのは、コロナ、リーマン・ショック、ITバブル崩壊くらいです。
それでも、ニュースは「暴落」と騒ぎますし、SNSは「もう終わりだ」で埋まります。初めて経験する人にとっては、2割の下げでも十分に怖いのです。
私は2回、下げを経験した。やったことは何もない
私が投資を始めたのは2023年です。そこから、上に書いた2024年8月と2025年4月の2回を経験しました。
どちらのときも、資産は2割くらい減りました。金額にすると、50万円から100万円くらいです。
下がったことは、SNSで知った
2024年8月の下げは、SNSで知りました。
タイムラインには、「株はもう終わりだ」という投稿が並んでいました。2025年4月のときは、「米中の貿易摩擦は終わらないから、もう終わりだ」「これからは貿易の話だから終わりだ」と、みんなが口々に「終わり」と言っていました。実際に、下がったところで売ったと書いている人もいました。
こうやって人は売っていくんだな、と思いました。
そのときにしていたこと
では、私はそのとき何をしていたか。普通に仕事に行って、帰ってきてのんびりしていました。
売ってもいませんし、買い増してもいません。証券口座も開いていません。何もしていない、が正確な答えです。
下がっている間、何をしていたんですか?
普通に仕事に行って、帰ってのんびりしていました。何もしていない、が正確な答えです。
教員の毎日は、授業と部活と校務で埋まっています。株価を気にしている時間はありません。見る時間がないことが、そのまま守りになりました。
戻ったことにも、たまたま気づいた
減ったお金が戻ったことに気づいたのも、特別な瞬間ではありません。
しばらくたって、たまたま証券口座を開いたら、元に戻っていました。「そういえば下がっていたな」と思ったくらいです。
2回とも、戻るまでに3か月ほどかかっていました。でも、私はその3か月を毎日数えていたわけではありません。見ていなかったから、長いとも感じませんでした。
15年持つと、損をしたのは150年で1回だけ
「暴落はしても、長く持てば戻る」。これは、私が気持ちで言っているのではありません。データがそう言っています。
私が始める前に見たのは、インデックスの長い期間のデータでした。『敗者のゲーム』や『ウォール街のランダム・ウォーカー』といった本からも学びました。どれも同じことを言っています。短い期間では負けることがある。長い期間では、ほとんど負けていない。
アメリカ株を15年持った場合
アメリカの株の代表的な指数、S&P500のデータを見てみます。イェール大学のロバート・シラー教授が公開している、1871年からの月ごとのデータです。
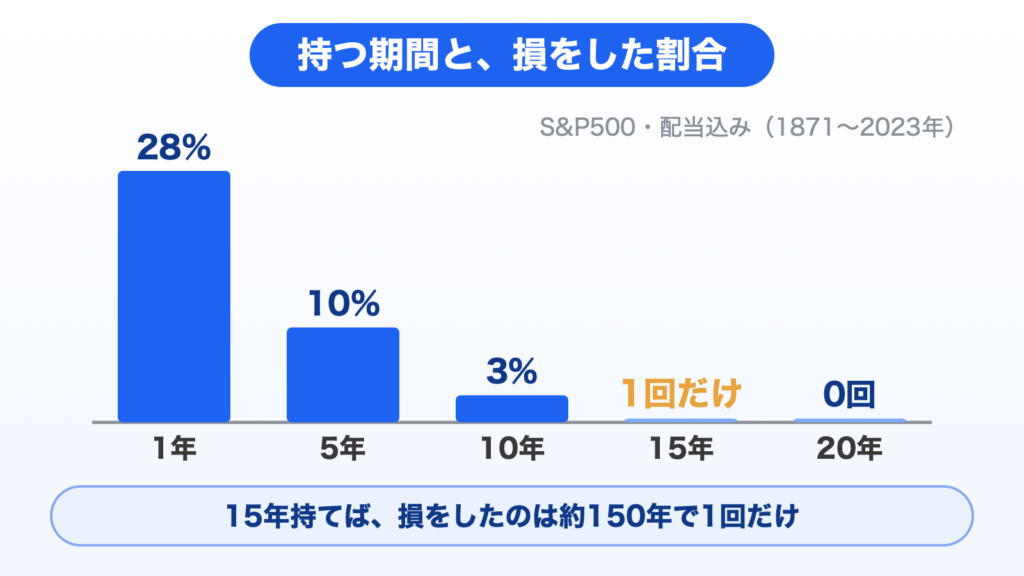
配当を受け取ってそのまま再投資したとして、「ある月に買って、何年持ったら損をしていたか」を数えました。
| 持っていた期間 | 調べた回数 | 損をした回数 |
|---|---|---|
| 1年 | 1,818通り | 506回(約4回に1回) |
| 5年 | 1,770通り | 185回 |
| 10年 | 1,710通り | 51回 |
| 15年 | 1,650通り | 1回だけ |
| 20年 | 1,590通り | 0回 |
出典:Robert J. Shiller「U.S. Stock Markets 1871-Present」(1871年1月〜2023年6月の月次データ)から計算。配当再投資・ドル建て。税金と手数料は含まない。
1年だけ持つと、4回に1回は損をしています。ところが15年持つと、1,650通りのうち損をしたのは1回だけでした。その1回は、世界恐慌が始まる直前の1929年9月に買った場合で、それでも15年後の損は年0.36%です。
1950年以降に買った場合に限ると、15年持って損をした回は1回もありません。いちばん条件が悪かったのはITバブルの真っ只中、2000年9月に買った場合です。それでも15年後には、年3.85%ずつ増えていました。
ひとつ注意があります。これは配当を受け取って再投資した場合の数字です。株価だけで見ると、15年持っても損をしている期間はもっとあります。インデックス投資で配当を自動で再投資する商品を選ぶのは、このためです。
日本の金融庁のデータでも同じ
日本の金融庁も、同じ形のデータを出しています。
国内外の株と債券に分けて、毎月同じ金額を積み立てた場合です。1989年以降のデータで、5年だけ持った場合は、100万円が74万円から176万円になりました。損をした時期もあります。
20年持った場合は、100万円が186万円から331万円になりました。すべての時期で増えています。
出典:金融庁「基礎から学べる金融ガイド 貯める・増やす(応用編)」(2022年3月)。過去の実績であり、将来の成果を約束するものではありません。
暴落は、短い期間で見るから怖いのです。15年、20年という長さで見ると、暴落は途中の谷の一つになります。
明日半分になっても、気持ちは変わらないと思う
「2割ならまだしも、リーマン・ショックのように半分になったらさすがに慌てるのでは」と聞かれることがあります。
たぶん、気持ちは変わらないと思います。理由は2つあります。
生活費は、投資に入れていない
1つ目は、投資しているのが、生活に使わないお金だけだからです。
毎月の生活費も、急な出費に備えるお金も、投資とは別に口座に置いてあります。投資が半分になっても、明日の生活は何も変わりません。生活が変わらないから、慌てる理由がありません。
逆に、生活費まで投資に入れていたら、下がったときに売らざるを得なくなります。暴落で損をする人の多くは、暴落そのものではなく、売らなければいけない状況で損をしています。お金の置き場所の分け方は、教員の貯金に共済貯金はいらないに書きました。
どうせ戻ると思っている
2つ目は、どうせ戻ると思っているからです。
これは根拠のない楽観ではありません。上に書いたとおり、過去の暴落はどれも戻ってきましたし、15年持って損をした期間はほとんどありません。
もし半分になったら、私はむしろ「このときに、もっと投資に回せるお金を持っておけばよかった」と思うはずです。なので、半分になったら、稼ぐ行動が増えるだけだと思います。安くなっているときに多く買えるほうが、あとで効いてくるからです。
暴落のときにやってはいけないのは、売ること
暴落のときに、やってはいけないことは一つだけです。売ることです。
売った瞬間に、下がった分が確定する
値段が下がっているあいだは、損はまだ「画面の上の数字」にすぎません。持ち続けていれば、戻ってきたときに消えます。
でも、売った瞬間に、その損は本物になります。そのあと値段が戻っても、売ってしまった人には関係ありません。
過去の暴落がどれも戻ってきたのなら、いちばん損をしたのは、底で売った人です。持ち続けた人は、何もしないまま元に戻っています。
怖くなったら、一度売って様子を見ては?
売った瞬間に損が確定します。いちばん損をしたのは、底で売った人です。
積立もやめない
売らないのと同じくらい大事なのが、積立をやめないことです。
下がっているときに毎月同じ金額を買うと、同じお金でたくさん買えます。暴落のときに積立を止めると、いちばん安く買えるときに買わないことになります。暴落のときこそ、いつもどおり続けてください。
そもそも、投資のSNSは見ない
売ってしまう人の多くは、SNSを見ています。「もう終わりだ」という投稿が並ぶのを見ているうちに、自分も売らないといけない気持ちになるのです。
だから私は、投資の話が流れてくるSNSは見ないほうがいいと思っています。
暴落のときだけではありません。普段から、個別の株やナスダックのように「こっちのほうが上がるかもしれない」という話が次々に流れてきます。それを見るたびに、自分の選んだ投資が物足りなく見えてきます。これも嫌だなと思っています。
見なければ、慌てることもありません。見ないで働いていれば、暴落は勝手に通り過ぎていきます。
まとめ:暴落は来る。来たら何もしない
最後に、この記事の中身をまとめます。
- インデックス投資は暴落する。「下がらない投資」はない
- 本当に暴落と呼べるのは、ITバブル崩壊(約49%)、リーマン・ショック(58.38%)、コロナ・ショック(約34%)の3回くらい。どれも戻ってきた
- ニュースで「暴落」と言われた2024年8月と2025年4月は2割前後の下げで、どちらも約3か月で戻った
- アメリカ株を15年持って損をしたのは、150年で1回だけ。1950年以降は0回
- 生活費を投資に入れず、どうせ戻ると思っていれば、半分になっても慌てずに済む
- やってはいけないのは売ること。積立もやめない。投資のSNSは見ない
暴落が怖いのは、それがいつ来るか分からないからです。でも、来ると分かっていれば、来たときに驚かずに済みます。
教員は、株価を見ている時間がありません。暴落のときにできることも、何もしないことだけです。だから教員は、インデックス投資に向いていると私は思っています。その理由は、教員こそ投資をやったほうがいいにまとめています。
いつか売って使う予定がない人は、暴落のタイミングを気にする必要もありません。取り崩しの考え方は、投資の出口戦略は要らないに書きました。
なお、投資の成果は市場の状況によって変わり、元本が保証されているものではありません。この記事に書いた数字も過去の実績で、将来を約束するものではありません。最終的な判断は、ご自身でお願いします。
noteのサブスクで、質問し放題にしています
記事は私の状況で書いているので、読んだあとに「うちの学校だと、どうなんだろう」で止まってしまうことがあると思います。そこを直接聞ける場所を作りました。
- Chatworkで質問し放題(回数の制限はありません)
- 基本はその日のうちに、遅くても2営業日以内に必ず返します
- 画面を見ながら相談できるZoom会が月1〜2回(基本、顔出しなし)
- AI・働き方・転職・副業・お金・人間関係、どれでも構いません
つくねの相談室/月780円。自分で判断できるようになったら、解約してください。