PR
「NISA 始め方」と検索して、この記事にたどり着いた先生へ。
最初に、私からひと言だけ伝えさせてください。証券口座を作りましょう。今日で構いません。
ただし、もう一つだけ付け加えます。口座にいくら入れるかは、家計管理をしてから決めてください。
口座を開くのは早いほどいい。でも、お金を入れるのは家計を整えてから。この記事では、なぜこの順番なのかを書きます。順番を飛ばすと、せっかく始めた投資が続かないからです。
口座は、今日開いていい
まず、口座の話から。始めるかどうかは置いておいて、証券口座だけは先に開いておいてください。
開いていないと、動きたいときに動けない
口座は、申し込んだその日には使えません。本人確認などの手続きがあるので、使えるようになるまで日にちがかかります。
開いていなければ、やる気になったときにも、値段が下がって買いどきだと思ったときにも、そのタイミングでは動けません。
私は、知り合いに投資のことを教える機会があります。土日に何時間か時間を取れるときでも、相手が口座を開いていなければ、「開いてから来てください」になってしまいます。せっかくの時間が、口座開設の待ち時間で終わってしまうのです。
まだ始めるか決めていないのに、口座だけ開くんですか?
はい。開いていないと、やる気になったときにすぐ動けないからです。
どこで開くか
楽天証券か、SBI証券。このどちらかで大丈夫です。
迷ったら、普段使っているほうで構いません。どちらで開いても、買えるものはほとんど同じです。口座を開くだけなら、お金はかかりません。
開くときは、「特定口座」を選ぶことと、マイナンバーカードの住所を今の住所に合わせておくことだけ気をつけてください。住所が合っていないと、手続きが止まってしまうからです。詳しくは教員にiDeCoはいらないの「まず証券口座を開く」に書いています。
口座を開いたら、何を買えばいいか
口座を開いた先生がいちばん迷うのは、たぶんこの先です。どの口座を選べばいいのか。何を買えばいいのか。インデックスファンドがいいと聞くけれど、種類が多すぎて選べない。
ここで何日も調べる必要はありません。全世界の株にまとめて投資する投資信託(オルカン)を買ってください。それで十分です。選ぶことに時間を使うより、家計を整えることに時間を使うほうが、ずっと効きます。
でも、お金を入れるのは家計管理のあと
口座を開いたら、すぐにお金を入れたくなると思います。そこで一度、手を止めてください。
私は、家計管理から始めた
私自身、投資より先に家計管理を始めました。
といっても、家計管理の歴史は長いです。中学生の頃は、お小遣い帳をつけていました。大学生になってからは、手帳に「何にいくら使ったか」を品目ごとに書いていました。家計簿アプリのマネーフォワードMEできっちり管理するようになったのは、2023年です。
そして、投資を始めたのも同じ2023年でした。アプリで支出が全部見えるようになって、毎月いくらで暮らしているのかがはっきりした。だから、投資に回せる金額も決められました。
最初の積立額は、月3万3千円。当時のつみたてNISAの上限いっぱいです。家計が見えていたから、上限まで入れても生活は困らないと分かっていました。
家計管理を始めて「こんなに使っていたのか」と驚いたものは、正直あまりありません。強いて言えば、食費くらいです。大学生の頃から書いていたので、だいたいの見当はついていたのだと思います。
毎月いくらで暮らしているのかを知る。固定費を見直す。生活に必要なお金を口座に置いておく。それができていたから、残ったお金をそのまま投資に回せました。
この順番だったから、投資を始めてから一度も「お金が足りない」で困ったことがありません。暴落が来たときも、何もせずにいられました。
家計管理って、そこまで大事ですか?
支出が見えていたから、積立額を決められました。暴落のときも何もせずにいられました。
家計管理をしないまま始めると、ごちゃごちゃになる
逆に、家計管理をしないまま投資を始めた人を見ていると、お金の流れがごちゃごちゃになっていると感じます。
よくあるのが、生活費の口座と投資のお金が混ざっている状態です。どこまでが生活費で、どこからが投資に回していいお金なのか、線が引かれていません。
クレジットカードの引き落とし額が読めないまま、月末に残ったお金をなんとなく投資に回す。そういう人もいます。これでは、毎月いくら投資できるのかが決まりません。
何円を投資に回していいのかが分からない。毎月の支出がいくらなのかも分からない。そのまま始めるので、投資に回す金額が足りなくなります。
いちばんもったいないのは、値段が下がっているときに、投資額を減らしてしまうことです。下がっているときは、同じお金でたくさん買える、いちばんいい時期です。それなのに、生活費が足りなくなって積立を減らしたり、止めたりしてしまう。せっかくの下落を、生かせないのです。
もし私が固定費を見直す前に投資を始めていたら、同じことが起きていたと思います。
順番を飛ばすと、なぜ続かないのか
家計管理をせずに投資を始めると、なぜ続かないのか。理由は3つあります。
1. 毎月の積立額が決まらない
いくら投資に回していいかは、毎月いくらで暮らしているかが分かって、初めて決まります。
支出が分からないまま積立額を決めると、多すぎれば生活が苦しくなり、少なすぎれば投資の効果が小さくなります。積立額は、家計から逆算して決めるものです。
2. 急な出費で、下がったところで売ることになる
生活に必要なお金を別に置いていないと、急な出費が来たときに、投資を売って払うしかなくなります。
急な出費は、本当に急に来ます。私の場合は、車のフロントガラスが割れて、交換することになりました。かかったのは7万円ほど。予定していなかった出費です。それでも、口座に生活のためのお金を置いてあったので、投資には一切手をつけずに払えました。
急な出費が来たら、投資を売って払えばいいのでは?
下がっているときに売ることになりかねません。だから生活のお金は別に置いておきます。
そのときに値段が下がっていたら、下がったところで売ることになります。投資でいちばん損をするのは、下がったときに売ることです。家計管理ができていないと、売りたくなくても、売らざるを得なくなります。
3. 待てない
インデックス投資は、15年くらいの長さで持つことで効いてくる投資です。途中で値段が下がっても、待っていれば戻ってくる。でも、それは待てるお金だけの話です。
待てる金額だけを投資する。だから、先に家計管理をする。家計管理は、投資を続けるための土台です。
「面倒くさい」と言われたら
「投資の前に家計管理を」と言うと、「面倒くさい」と返されることがあります。
そのときは、こう答えます。「家計管理をしないと、投資に回していい金額が分からないよ」。
それでも、どうしても先に投資を始めたいという人には、「これくらいなら確実に余るだろう、という金額で始めたらいいんじゃない」と伝えます。少額なら、生活に響くことはありません。そのあいだに家計を整えて、金額を増やしていけばいいのです。
そう伝えた人たちは、今もそれぞれの感覚で金額を決めて、投資を続けています。ただ、金額の決め方は「なんとなく」のままです。なんとなく決めた金額は、なんとなく減らしたり、止めたりしやすい。家計から決めた金額なら、下がったときにも減らす理由がありません。
なんとなく決めた金額でも、続けていれば同じでは?
なんとなくの額は、下がったときに減らしがちです。家計から決めれば減らす理由がありません。
投資の前にやる4つのこと
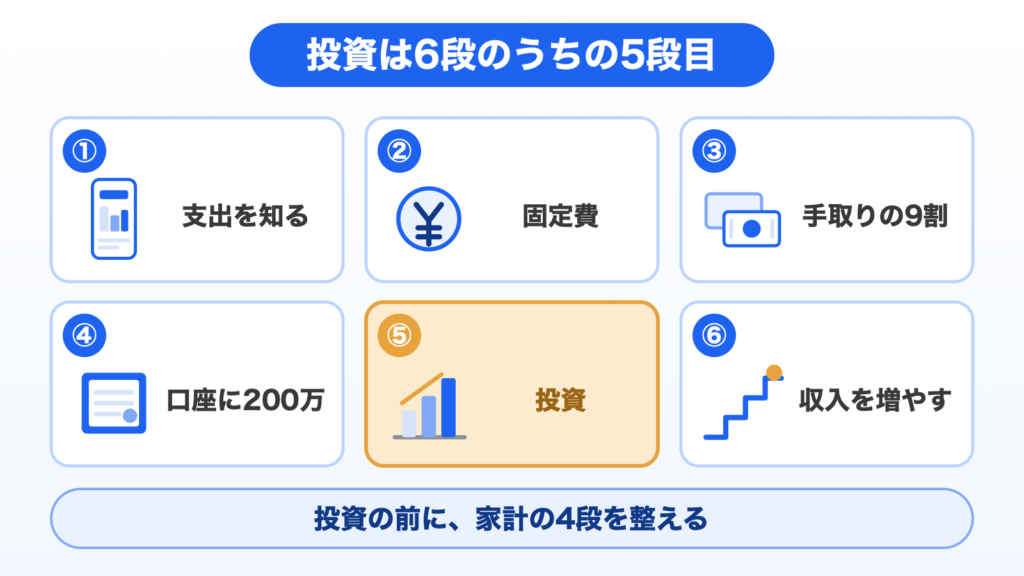
では、投資の前に何をすればいいのか。私は、家計の見直しを6段で考えています。投資は、その5段目です。その前の4段を、順番に見ていきます。
1段目:いま何円で暮らしているかを知る
最初にやるのは、毎月いくら使っているかを知ることです。
家計簿を手で書く必要はありません。家計簿アプリに口座とクレジットカードをつないでおけば、支出は自動でまとまります。使っていないカードや口座は、この機会に解約して、お金の流れを1つに寄せておきます。
家計を自動で管理する方法は、家計を自動的に管理するに書きました。
2段目:固定費を見直す。本体は通信費と保険
支出が見えたら、毎月決まって出ていくお金を見直します。
小さな節約はしなくていいです。一度見直せば、毎月勝手に効き続ける固定費だけを削ります。中でも大きいのが、携帯電話などの通信費と、保険です。私は携帯代を、月1万円から3,000円にしました。
固定費の見直しは教員の節約は固定費だけでいいに、保険は教員に必要な保険とはにまとめています。
3段目:手取りの9割で暮らす
固定費が下がったら、手取りの9割で暮らす形を作ります。
大事なのは、自分が何円あれば生きていけるかを、自分で選ぶことです。ボーナスは入れずに、毎月の手取りで考えます。
1段目と2段目が終わっていれば、我慢しなくても、たいてい自然に9割に収まります。残った1割が、投資に回すお金の入口になります。
私の場合、今は教員の手取りの8割から9割くらいで暮らしています。副業の収入も合わせると、使っているのは収入全体の4割くらいです。最初から8割を目指さなくて大丈夫です。まずは9割に収まる形を作れば、そこから先は収入が増えた分だけ、自然に余りが大きくなっていきます。
4段目:口座に、だいたい200万円だけ置く
最後に、生活のためのお金を口座に置いておきます。私の場合は、だいたい200万円です。
200万円が減ってきたら、また200万円に戻す。それ以外のお金を投資に回します。予算を細かく立てなくても、口座の残高を見れば家計が回っているか分かります。
家計を確かめるのは、月に1回です。マネーフォワードMEの画面を上から順に見ていくだけで、1時間くらいで終わります。
200万円という金額に、細かい計算の根拠があるわけではありません。これだけ置いておけば、急な出費が重なってもなくならないという、何年か家計を見てきた実感で決めました。フロントガラスの7万円のような出費が来ても、200万円あれば慌てずに済みます。
ただし、この金額は人によって、また年齢によって変わります。まずは、自分が1年暮らせるくらいの金額からで十分です。置き場所の考え方は、教員の貯金に共済貯金はいらないに書きました。
生きていくのに必要な金額が分かると、心が楽になる
4段まで終えて、いちばん変わったのは気持ちでした。自分が生きていくのに必要な金額が分かったので、心が楽になりました。
いくらあれば暮らしていけるのかが分からないうちは、いくら貯めても不安が消えません。投資で増えても、減っても、そのたびに気持ちが揺れます。必要な金額が分かっていれば、それ以外のお金が増えても減っても、生活は揺らぎません。投資を落ち着いて続けられるのは、この安心があるからです。
5段目で、ようやく投資
ここまで来て、ようやく投資です。
4段目の口座からあふれた分を、投資に回します。生活費は口座にある。急な出費にも備えてある。だから、投資に回したお金は、15年でも放っておけます。
最初の積立が動き出した月のことは、よく覚えています。「いよいよ始まったんだな」と思いました。そして、あっけなく買えました。株を買うのが、インターネットのボタン一つで終わる時代なんだと驚いたくらいです。
始めること自体は、それくらい簡単です。難しいのは始めることではなく、続けることです。そして、続けられるかどうかを決めるのが、その前の家計管理です。
暴落が来ても、生活は何も変わりません。値段が下がっても、売る必要がありません。むしろ、同じお金でたくさん買えるので、いつもどおり積立を続けるだけです。
家計管理ができていれば、投資は勝手に続きます。続けられるかどうかは、投資の知識ではなく、その前の4段で決まっているのです。
今日やることは2つだけ
最後に、今日やることを2つに絞ります。
- 証券口座の申し込みをする(楽天証券かSBI証券。特定口座を選ぶ)
- 家計簿アプリを入れて、口座とカードをつなぐ
口座が使えるようになるまでのあいだに、家計の状況が見えてきます。口座が開いたときには、いくら投資に回せるかが分かっている。これが、いちばん無理のない始め方です。
投資を急ぐ必要はありません。インデックス投資は、15年という長さで考えるものです。最初の1か月を家計管理に使っても、15年のなかでは小さな差です。それより、途中でやめてしまうほうがずっと大きな損になります。
なぜ教員に投資が向いているのかは、教員こそ投資をやったほうがいいに書きました。
なお、この記事は特定の商品を勧めるものではありません。投資の成果は市場の状況によって変わり、元本が保証されているものではありません。最終的な判断は、ご自身でお願いします。
noteのサブスクで、質問し放題にしています
記事は私の状況で書いているので、読んだあとに「うちの学校だと、どうなんだろう」で止まってしまうことがあると思います。そこを直接聞ける場所を作りました。
- Chatworkで質問し放題(回数の制限はありません)
- 基本はその日のうちに、遅くても2営業日以内に必ず返します
- 画面を見ながら相談できるZoom会が月1〜2回(基本、顔出しなし)
- AI・働き方・転職・副業・お金・人間関係、どれでも構いません
つくねの相談室/月780円。自分で判断できるようになったら、解約してください。