PR
投資の説明には、必ずこの一文がついています。「元本は保証されていません」。
この一文を見て、手が止まる先生は多いと思います。預けたお金が減るかもしれない。そんなものに、大事なお金を入れていいのか。
私も最初にこの一文を読んだときは、立ち止まりました。
そもそも始める前の私は、投資にいいイメージを持っていませんでした。難しいんだろうな。勉強しないといけないことが、たくさんあるんだろうな。そう思っていました。「元本保証なし」の一文は、その不安をさらに大きくする言葉に見えました。
でも、中身を考えてみて、むしろ安心しました。そして、インデックス投資について言えば、覚えないといけないことは思っていたよりずっと少ないと分かりました。必要なのは、リスクという言葉の中身を知っておくことくらいです。
この記事では、インデックス投資の「リスク」と「元本保証がない」ということの中身を、一つずつほどいていきます。証券会社や運用会社がつぶれたらどうなるのか、という心配にも答えます。
元本保証がないとは、入れた額を下回ることがあるということ
「元本」とは、最初に入れたお金のことです。100万円を入れたなら、元本は100万円です。
元本保証がないというのは、その100万円が、90万円や70万円になることがあるという意味です。銀行の預金のように、「100万円は必ず100万円のまま返ってくる」という約束がありません。
オルカンは、毎年どこかで下がっている
実際にどれくらい上下するのかを、オルカン(eMAXIS Slim 全世界株式(オール・カントリー))の値段で見てみます。
| 年 | 1年間でどれだけ動いたか | その年の途中でいちばん下がった幅 |
|---|---|---|
| 2019年 | 26.8%上がった | 9.6%下がった |
| 2020年 | 9.0%上がった | 33.8%下がった |
| 2021年 | 32.7%上がった | 6.0%下がった |
| 2022年 | 5.6%下がった | 13.6%下がった |
| 2023年 | 30.4%上がった | 6.8%下がった |
| 2024年 | 32.5%上がった | 16.8%下がった |
| 2025年 | 20.5%上がった | 20.5%下がった |
出典:三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」基準価額(分配金再投資)データから計算。過去の実績であり、将来を約束するものではありません。
見てほしいのは、右の列です。どの年も、途中で6%から34%下がっています。下がらなかった年は、1年もありません。
それでも、左の列を見ると、7年のうち6年は、1年を通せばプラスで終わっています。
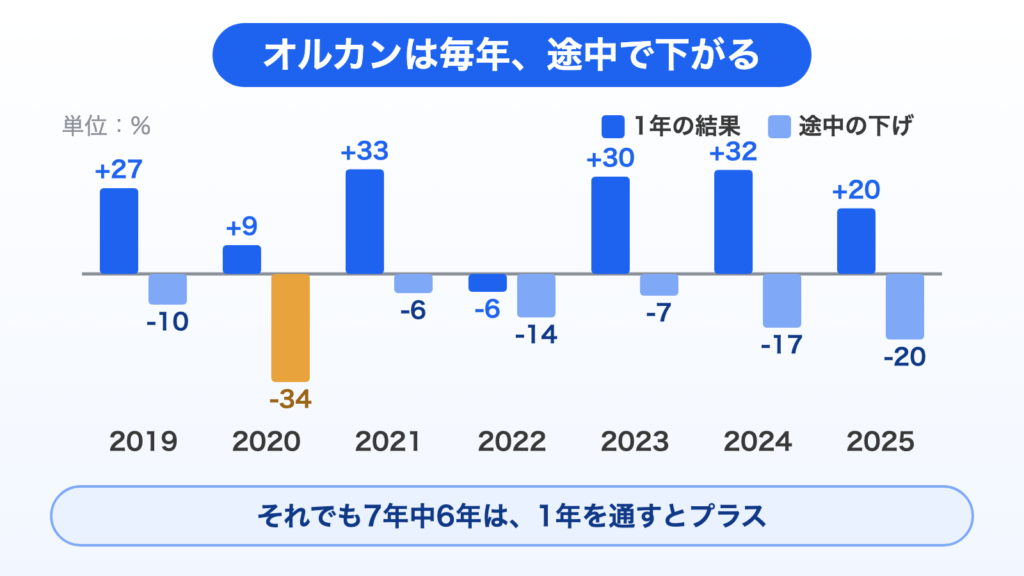
元本保証がないというのは、この右の列があるということです。そして、右の列があるからこそ、左の列の数字が出ています。
元本保証がないと知って、むしろ安心した
元本保証がないと知ったとき、私が思ったのは、「だからこれだけ増えるのか」ということでした。
もし、元本が保証されていて、しかも年に何割も増える商品があったら、それは話がうますぎます。そんなうまい話はありません。
下がることがあるから、上がることもある。減るかもしれないという条件を引き受けるから、大きく増える可能性が手に入る。元本保証がないことで、リターンの大きさに説明がつきます。説明がつくから、安心できました。
元本保証がないのは、やっぱり不安です…
下がることがあるから、上がることもある。私はそう分かって、むしろ安心しました。
友人に投資の話をしたときも、この説明がいちばん伝わりました。「リスクがあるから、リターンがある」。それだけで、なるほど、と納得してもらえました。ちょうど新しいNISAが始まって、周りでも投資が話題になっていた時期です。流行っているから始める、ではなく、なぜ増えるのかに説明がつくから始める。そこが腹に落ちると、下がったときにも揺れません。
逆に言えば、「元本保証で、しかもよく増えます」と言われたら、疑ってください。どこかに、説明されていない仕組みがあるはずです。
元本保証があるものは、保証の分を手数料で払っている
では、元本保証がある商品はどうでしょうか。共済の貯金や、貯蓄型の保険などです。
保証するには、誰かがリスクを背負う
元本を保証するということは、値段が下がったときの損を、会社が代わりに背負うということです。
会社も、ただで損を背負うわけではありません。背負うリスクの分だけ、どこかでお金を受け取っています。それが手数料です。保険なら、保険料の中に含まれています。
つまり、元本保証がある商品は、保証してもらう代わりに、増えるはずだった分を手数料として持っていかれているのです。その結果、増え方はとても小さくなります。
元本保証がある商品のほうが、安心では?
保証の分を手数料で払っています。その分、増え方はとても小さくなります。
職員室に来る保険の担当者の交通費や人件費が、どこから出ているのか。その話は、職員室で勧められる保険は、安さで選ばないに書きました。
元本保証がある時点で、それは投資ではない
私の考えは、はっきりしています。元本保証がある時点で、それは投資ではありません。
投資は、減るかもしれないという条件を引き受ける代わりに、増える可能性を取りにいくものです。その条件を会社に肩代わりしてもらうなら、増える分も会社に渡すことになります。それは、手数料を払ってお金を置いているだけです。
共済の貯金を私が使わない理由は、教員の貯金に共済貯金はいらないにまとめています。
リスクとは、「危ない」ではなく「値動きの幅」
投資の世界でいう「リスク」は、ふだん使う「危険」とは少し意味が違います。
リスクとは、値動きの幅のことです。上にも下にも、どれくらい大きく動くか。上に大きく動く可能性も、リスクに含まれます。
お金が欲しいときに、減っている可能性
同僚に説明するときは、もう少し身近な言い方をしています。
リスクとは、自分がお金を欲しいときに、その資産が減っている可能性のことです。
投資したお金は、上がったり下がったりしながら、長い目で見れば増えてきました。困るのは、たまたま下がっているときに、そのお金が必要になることです。使いたいときに減っている。それが、私たちにとってのリスクの正体です。
たとえば、3年後に使う車の買い替え資金を投資に入れていたとします。買い替えの年に2割下がっていたら、200万円のつもりが160万円しかありません。下がること自体より、下がったときに使わないといけないことが問題なのです。逆に、15年使う予定のないお金なら、途中で2割下がっても困ることは何もありません。
リスクって、結局どういう意味ですか?
お金が欲しいときに減っている可能性です。すぐ使うお金は入れなければいいんです。
そう考えると、リスクを小さくする方法も見えてきます。
- すぐに使う予定のあるお金は、投資に入れない
- 長く置いておける期間を作る
1つ目は、生活費や急な出費に備えるお金を、別に置いておくことです。2つ目は、時間を味方につけることです。
持つ期間が長いほど、幅は小さくなる
金融庁のデータでは、国内外の株と債券に分けて毎月積み立てた場合、5年持つと100万円が74万円から176万円と、損をしている時期もありました。20年持つと186万円から331万円で、すべての時期で増えています。
出典:金融庁「基礎から学べる金融ガイド 貯める・増やす(応用編)」(2022年3月)。1989年以降のデータ。
持つ期間が長くなるほど、結果の幅は狭くなり、損をする可能性は小さくなります。リスクは、なくすことはできません。でも、お金の置き場所と時間で、小さくすることはできます。
全世界の株は、値動きの幅がちょうどいい
私がオルカンを選んでいるのは、値動きの幅が、いちばん気持ちと付き合いやすいからです。
ナスダック(アメリカのIT企業が多い指数)のような投資先と比べると、値動きの幅は小さくなります。かといって、国債や金に比べれば、値上がりの幅は大きい。大きく増える可能性を持ちながら、振れ幅で気持ちが削られにくいのが、全世界の株です。
もう一つの理由は、どの国が伸びても入っていることです。アメリカの株だけに投資する方法もありますが、それだとインドや日本が伸びたときに「そっちに入れていない」という不安が出ます。全世界なら、アメリカが伸びても、インドが伸びても、日本が伸びても、ヨーロッパが伸びても、その中に入っています。
リスクの大きさは、どの指数を選ぶかでも変わります。自分の気持ちが耐えられる幅を選ぶことも、リスクとの付き合い方の一つです。
為替のリスクは、知っておくだけでいい
全世界の株は、中身のほとんどが外国の株です。なので、円高になると、円で見た値段はその分だけ下がります。これが為替のリスクです。
ただ、毎月同じ金額で積み立てていれば、円高のときには多く買え、円安のときには少なく買うことになります。円高でも円安でも、淡々と買い続けるだけです。
為替の仕組みは、知っておくと下がったときに慌てずに済みます。持ち続けるための「握力」になる知識です。でも、知らないと始められない、というものではありません。
証券会社や運用会社がつぶれたら、お金はどうなるのか
最後に、よく聞かれる心配です。証券会社や、投資信託を運用している会社がつぶれたら、預けたお金はどうなるのか。
結論から書くと、基本的には守られます。私はこの点については、全然心配していません。
自分のお金は、会社のお金と分けて管理されている
証券会社は、お客さんから預かったお金や株を、会社自身の財産と分けて管理することが法律で決められています。これを「分別管理」と呼びます。
分けて管理されているので、証券会社がつぶれても、お客さんの資産は基本的に返ってきます。
証券会社がつぶれたら、お金はなくなりますか?
基本的には守られます。お客さんの資産は、会社の財産と分けて管理されているからです。
投資信託の場合は、集めたお金は運用会社ではなく、信託銀行に置かれています。信託銀行も、預かった財産を自分の財産と分けて管理することが法律で義務づけられています。証券会社、運用会社、信託銀行のどこがつぶれても、投資信託の財産そのものには影響しない仕組みです。
万が一のときは、1,000万円まで補償される
もし分別管理がきちんとされておらず、資産を返せなかった場合はどうなるか。そのときは、日本投資者保護基金が、1人あたり1,000万円まで補償します。
ひとつ注意があります。この補償は、値下がりの損を埋めてくれるものではありません。守られるのは「預けた資産がなくなること」に対してで、「値段が下がること」に対してではありません。値下がりは、ここまで書いてきたとおり、時間とお金の置き場所で付き合っていくものです。
出典:日本投資者保護基金「投資者保護基金制度とは」、一般社団法人資産運用業協会「投資信託の安全性」
銀行の預金も、守られるのは1,000万円まで
比べると面白いのが、銀行の預金です。
銀行がつぶれたときに守られるのは、1人あたり、1つの銀行ごとに、元本1,000万円までとその利息です。それを超える部分は、一部が戻ってこない可能性があります。これが「ペイオフ」と呼ばれる仕組みです。
出典:預金保険機構「保護の範囲」
つまり、預金なら安全で、投資なら危ない、というほど単純ではありません。投資信託にも、会社がつぶれることに対しては、しっかり守られる仕組みがあります。預金を1つの銀行に何千万円も置いておくより、置き場所を分けておくほうが安心です。投資に回すことは、ペイオフへの備えにもなるのです。
まとめ:リスクは、なくすものではなく付き合うもの
最後に、この記事の中身をまとめます。
- 元本保証がないとは、入れた額を下回ることがあるということ。オルカンは毎年途中で6〜34%下がり、それでも7年中6年はプラスで終わった
- 元本保証がないから、リターンの大きさに説明がつく。「元本保証で、よく増える」は疑う
- 元本保証がある商品は、保証の分を手数料で払っている。元本保証がある時点で、それは投資ではない
- リスクとは、お金が欲しいときに減っている可能性。すぐ使うお金を入れず、長く置くことで小さくできる
- 全世界の株は、値動きの幅が気持ちと付き合いやすい
- 証券会社や運用会社がつぶれても、分別管理で資産は守られる。ただし値下がりは補償されない
インデックス投資のリスクは、なくすことはできません。でも、中身が分かれば、付き合い方は決められます。すぐに使うお金は入れない。長く持つ。自分が耐えられる幅の投資先を選ぶ。それだけです。
教員は、日中に値動きを見る時間がありません。その忙しさは、長く持ち続ける投資にはそのまま強みになります。なぜ教員が投資に向いているのかは、教員こそ投資をやったほうがいいに書きました。
なお、投資の成果は市場の状況によって変わり、元本が保証されているものではありません。この記事に書いた数字は過去の実績で、将来を約束するものではありません。制度の内容は2026年9月時点のものです。最終的な判断は、ご自身でお願いします。
noteのサブスクで、質問し放題にしています
記事は私の状況で書いているので、読んだあとに「うちの学校だと、どうなんだろう」で止まってしまうことがあると思います。そこを直接聞ける場所を作りました。
- Chatworkで質問し放題(回数の制限はありません)
- 基本はその日のうちに、遅くても2営業日以内に必ず返します
- 画面を見ながら相談できるZoom会が月1〜2回(基本、顔出しなし)
- AI・働き方・転職・副業・お金・人間関係、どれでも構いません
つくねの相談室/月780円。自分で判断できるようになったら、解約してください。