PR
投資を始める前、私のお金はすべて普通預金に置いてありました。金額でいえば、数百万円です。
特に理由があったわけではありません。お金は銀行に置いておくもの。なんとなく、そう思っていました。
私の両親は、貯金派でした。自動販売機では買わない。コンビニでは買わない。外食はしない。旅行先でも、安い駐車場を前もって調べてから出かける。そういう家で育ちました。
正直に言うと、子どもの頃は「時間の効率が悪いな」と思っていました。安い駐車場を探す時間があるなら、もっと他のことができるのに、と。それでも、お金は浪費し続けてはいけない、貯めていくものだと教えてくれたことは、本当によかったと思っています。無駄な浪費はしないという考え方は、今も私の中にしっかり残っています。
ただ、今ははっきり分かります。貯金だけでは、お金は守れません。置いておくだけで、そのお金で買えるものは、少しずつ減っていくからです。
この記事では、なぜ投資が必要なのかを、物の値段、預金の金利、給料の3つの数字で見ていきます。
置いておくだけで、買えるものが減っていく
私は社会科の教員です。なので、お金の価値が時間とともに薄まっていくという話は、授業で教える側として知っていました。経済の単元で、毎年のように生徒に話している内容です。
教える側なのに、自分のお金は普通預金に置いたまま。今思えば、おかしな話です。知っていることと、自分のお金で動くことのあいだには、思っていたより大きな距離がありました。
知っていても、なかなか動けないものですよね?
私もそうでした。社会科で教えているのに、お金は普通預金に置いたままでした。
授業では、ジャンプとカレーとおにぎりで話す
生徒にインフレ(物の値段が上がり続けること)を説明するときは、身近なものを例に出します。
少年ジャンプの値段は、上がり続けています。カレーの値段も、上がり続けています。コンビニのおにぎりも、100円くらいだったものが、200円に届くようになりました。
私自身、「物の値段が上がったな」といちばん感じたのは、コンビニのおにぎりが200円になったときでした。
この話をすると、生徒たちは「えーっ」と驚きます。毎日コンビニを使っている生徒でも、値段が上がり続けていることには、言われるまで気づいていないのです。大人も同じだと思います。
同じ1,000円札で、買えるおにぎりの数が減っていく。お金の額は変わっていないのに、お金の力が弱くなっている。インフレとは、そういうことです。
物の値段は、55年で約3.6倍になった
実際の数字を見てみます。総務省の消費者物価指数では、2020年の物の値段を100としたとき、次のように動いてきました。
| 年 | 物の値段(2020年=100) |
|---|---|
| 1970年 | 30.9 |
| 1980年 | 73.2 |
| 1990年 | 89.6 |
| 2000年 | 97.3 |
| 2010年 | 94.8 |
| 2020年 | 100.0 |
| 2025年 | 111.9 |
出典:総務省統計局「消費者物価指数(2020年基準)長期時系列データ 全国 年平均」
1970年から2025年までで、物の値段は約3.6倍になっています。1970年に1万円で買えたものを今買おうとすると、3万6千円くらいかかるということです。
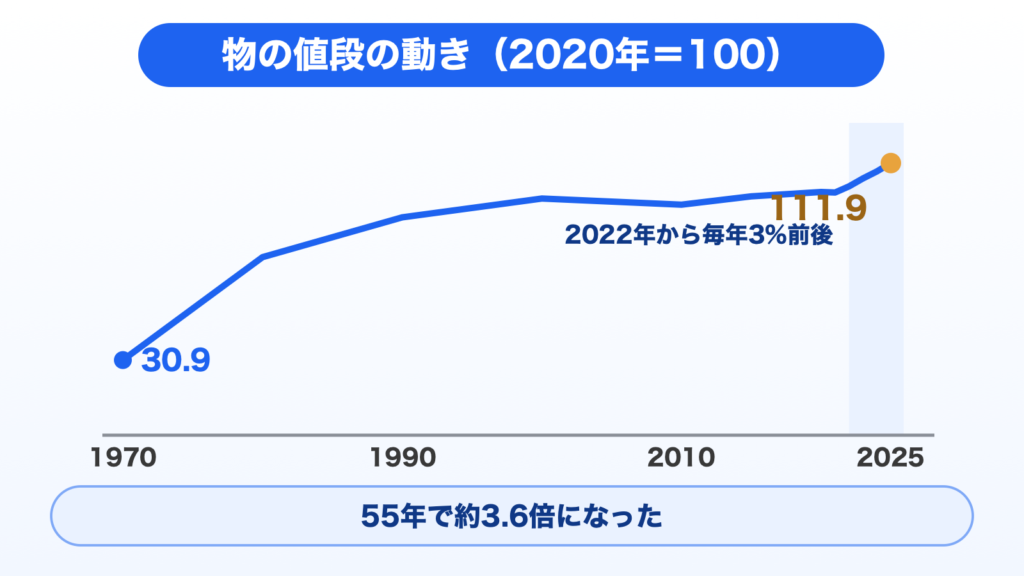
2022年から、毎年3%前後ずつ上がっている
ただ、表をよく見ると、2000年から2020年までは、物の値段がほとんど変わっていません。私たちの多くは、この「物の値段が上がらない時代」に大人になりました。
それが、2022年から変わりました。
| 年 | 物の値段の上がり方(前の年と比べて) |
|---|---|
| 2022年 | 2.5% |
| 2023年 | 3.2% |
| 2024年 | 2.7% |
| 2025年 | 3.2% |
出典:同上
4年続けて、毎年3%前後ずつ上がっています。物の値段が上がるスピードのほうが速いと感じるようになったのは、実は最近のことです。私もそうでした。
「お金は銀行に置いておけば安心」という感覚は、物の値段が上がらなかった20年間に作られたものです。その前提が、もう変わっています。
預金の金利は上がった。でも、物の値段には届かない
「銀行の金利も上がっているのでは」と思った人もいるかもしれません。確かに、上がりました。
三菱UFJ銀行の普通預金の金利は、2024年3月までは0.001%でした。そこから少しずつ上がり、2026年9月時点では0.40%です。
| 変わった日 | 普通預金の金利 |
|---|---|
| 2024年3月まで | 0.001% |
| 2024年3月21日 | 0.02% |
| 2024年9月2日 | 0.10% |
| 2025年3月3日 | 0.20% |
| 2026年2月2日 | 0.30% |
| 2026年8月3日 | 0.40% |
出典:三菱UFJ銀行「円普通預金金利の改定について」(各回のお知らせ)。税金を引く前の金利。2026年11月2日から0.50%になる予定。
100万円を1年置いても、増えるのは4,000円
0.40%というのは、100万円を1年間置いておくと、4,000円の利息がつくということです(税金を引く前)。
一方で、物の値段が1年で3%上がれば、100万円で買えていたものを買うのに、103万円が必要になります。
利息で4,000円増えても、物の値段の上がり方で3万円分の力を失っている。預金に置いているだけで、毎年少しずつ負けていることになります。
金利が上がったなら、預金のままでも大丈夫では?
100万円で利息は4,000円。物の値段が3%上がれば、3万円分の力を失います。
数百万円を置いていても、利息は数十円だった
私が数百万円を普通預金に置いていた頃、金利は0.001%でした。仮に300万円を1年間置いていたとしても、つく利息は30円です(税金を引く前)。
同じ時期に物の値段が3%上がれば、300万円で買えていたものは、9万円分買えなくなります。30円増えて、9万円分の力を失う。普通預金に置いておくというのは、そういうことでした。
金利が上がったことで、預金が「ほぼゼロ」から「少しはつく」に変わったのは事実です。でも、物の値段が上がるスピードには、まだまったく届いていません。
給料も上がっている。でも、追いついていない
では、給料はどうでしょうか。
公立学校の先生の給料は、各都道府県などの条例で決まります。その目安になるのが、国の人事院勧告です。
| 年 | 人事院勧告の月給の引き上げ(民間との差) |
|---|---|
| 2023年 | 0.96%(平均3,869円) |
| 2024年 | 2.76%(平均11,183円) |
| 2025年 | 3.62%(平均15,014円) |
出典:人事院「給与勧告の概要」(各年)
2024年の引き上げは、33年ぶりの大きさでした。給料は、確かに上がり始めています。
物の値段を差し引くと、4年続けてマイナス
ただ、ここで見てほしいのは、物の値段の上がり方を差し引いた給料です。これを「実質賃金」と呼びます。
厚生労働省の調査では、日本全体の実質賃金は、2022年から4年続けて前の年を下回っています。(2022年-1.0%、2023年-2.5%、2024年-0.3%、2025年-1.3%)
出典:厚生労働省「毎月勤労統計調査 令和7年分結果確報」。従業員5人以上の事業所。
これは教員だけの数字ではありませんが、流れは同じです。給料の額は増えていても、その給料で買えるものは、むしろ減っているのです。
でも、先生の給料も上がっていますよね?
上がり始めてはいます。でも物の値段を差し引くと、買えるものはむしろ減っています。
去年と同じように働いて、去年より少し多く給料をもらっても、スーパーのかごに入る量は変わらないか、減っている。多くの先生が、なんとなく感じていることだと思います。
お金の価値は、額面ではなく「何が買えるか」
ここまでの話をまとめると、こうなります。お金で大事なのは、額面ではなく、そのお金で何が買えるかです。
100万円は、10年たっても100万円のままです。でも、その100万円で買えるものは、10年後には確実に減っています。未来に置いたお金は、同じ額が返ってきたとしても、買える力が変わっているのです。
現金で持つのも、一つの選択
こう考えると、現金で持っておくことも、実は「物の値段が上がらないほうに賭けている」のと同じだと分かります。
お金は、毎年新しく発行されます。世の中に出回るお金が増えるほど、1枚あたりの価値は薄まっていきます。社会科の授業で教えてきたとおりです。
何もしないことも、一つの選択です。そして今は、その選択で、確実に少しずつ失っていく時代です。
投資は、増やすためというより、減らさないため
だから、投資が必要になります。
投資というと「お金を増やすためのもの」と思われがちです。でも、私の感覚では少し違います。投資は、お金の力を減らさないためのものです。
物の値段が上がるのは、世の中の会社が値段を上げて、売上を伸ばしているということでもあります。世界中の会社の株をまとめて持っておけば、物の値段が上がる流れに、自分のお金を乗せることができます。インデックス投資は、そのためのいちばん手間のかからない方法です。
金融庁のデータでは、国内外の株と債券に分けて毎月積み立て、20年持った場合、1989年以降のどの時期に始めても、100万円が186万円から331万円になっていました。(出典:金融庁「基礎から学べる金融ガイド 貯める・増やす(応用編)」2022年3月。過去の実績で、将来を約束するものではありません)
物の値段が年3%ずつ上がっても、それより速く増えていく置き場所があれば、お金の力は守れます。
無駄な浪費はしない。そのうえで、あふれた分を投資に回す
とはいえ、両親から受け継いだ「無駄な浪費はしない」は、今も大事だと思っています。
投資は、お金を守る方法です。でも、毎月の支出が膨らんでいれば、投資に回すお金そのものが残りません。浪費をしないことと、残ったお金を投資に回すことは、どちらか一方ではなく、両方そろって初めて効きます。
普通預金の数百万円は、急いで動かさなかった
投資を始めたとき、普通預金に置いていた数百万円を一気に移したわけではありません。まずは毎月の積立を始めて、値動きに慣れることにしました。半年ほどたって、増え方や下がり方の感覚がつかめてから、一部を投資に回し始めています。
置いておくだけで力が減っていくと分かっていても、全部を一度に動かす必要はありません。少しずつ慣れていけば十分です。
貯金を一気に投資へ移すのは、怖いです…
私も一気には移していません。毎月の積立で慣れてから、一部を回し始めました。
私の場合も、まず家計を整えてから投資を始めました。使うお金は使う。無駄なお金は使わない。生活に必要な分は口座に置いておく。そのうえで、あふれた分を投資に回す。この順番が大事です。
お金の置き場所の分け方は、教員の貯金に共済貯金はいらないに書きました。毎月の支出を減らすなら、教員の節約は固定費だけでいいから始めてください。
同僚には、自分からは勧めない
ここまで書いておいて何ですが、私は職員室で、自分から「投資したほうがいいよ」とは言いません。聞かれたら答える、というくらいです。
仮に話をしても、「俺はそれでいい」「苦手です」と返ってくることもあります。そう言われたら、それでいいんだなと思います。
お金の話は、最後は考え方の違い
お金の話は、どこまでいっても最後は考え方の違いになります。データを見せても、信じるかどうかは人それぞれです。
増やしたくなったり、家計が苦しくなったりしたら、そのときに聞いてくれます。無理に勧めるより、そのときにちゃんと答えられるようにしておくほうが大事だと思っています。
この記事も、同じ気持ちで書いています。今すぐ始めなくても構いません。ただ、置いておくだけでお金の力が減っていく、ということだけは、知っておいてください。
まとめ:何もしないことも、一つの選択
最後に、この記事の中身をまとめます。
- 物の値段は、1970年から2025年で約3.6倍になった
- 2000〜2020年はほぼ横ばいだったが、2022年から毎年3%前後ずつ上がっている
- 普通預金の金利は0.001%から0.40%に上がったが、物の値段の上がり方には届かない
- 給料も上がり始めたが、物の値段を差し引くと4年続けてマイナス
- お金で大事なのは額面ではなく何が買えるか。現金で持つのも「値段が上がらないほう」に賭けているのと同じ
- 投資は、増やすためというよりお金の力を減らさないため
- 無駄な浪費はしない。そのうえで、あふれた分を投資に回す
なぜ教員こそ投資に向いているのかは、教員こそ投資をやったほうがいいに書きました。始めるなら、まず証券口座を開くところからです。口座の開き方と、教員にiDeCoがいらない理由は、教員にiDeCoはいらないにまとめています。
なお、この記事は特定の商品を勧めるものではありません。投資の成果は市場の状況によって変わり、元本が保証されているものではありません。数字は2026年9月時点で確認したものです。最終的な判断は、ご自身でお願いします。
noteのサブスクで、質問し放題にしています
記事は私の状況で書いているので、読んだあとに「うちの学校だと、どうなんだろう」で止まってしまうことがあると思います。そこを直接聞ける場所を作りました。
- Chatworkで質問し放題(回数の制限はありません)
- 基本はその日のうちに、遅くても2営業日以内に必ず返します
- 画面を見ながら相談できるZoom会が月1〜2回(基本、顔出しなし)
- AI・働き方・転職・副業・お金・人間関係、どれでも構いません
つくねの相談室/月780円。自分で判断できるようになったら、解約してください。