PR
「貯金なんて意味ない。全部使ったほうがいい。お金より体験のほうが大事」
大学生や、大学を出たばかりの新卒の先生と話していると、こういう言葉をよく聞きます。
私の答えははっきりしています。貯金は必要です。そして、「貯金しないのがかっこいい」という空気は、やめたほうがいいと思っています。
この記事では、手取り28万円の教員である私が、それでも口座にだいたい200万円を置き続けている理由を書きます。
「貯金なんて意味ない」と言われる場面
大学生や新卒が口にする3つの言葉
私がよく聞くのは、次の3つです。
- 貯金なんて意味ない
- 全部使うのがいい
- お金よりも体験のほうが大事
どれも、対面で話しているときに出てきた言葉です。言っているのは、大学生か、大学を出て教員になったばかりの人がほとんどでした。
半分は正しい。体験は大事
先に書いておくと、私はこの意見を全部否定するつもりはありません。
体験が大事なのは、その通りです。若いうちにしかできない旅行も、その年齢で出会う人も、あとからお金を積んでも買い直せません。私自身、若いころに使ったお金から、自分が何に満たされるのかを学んできました。
だから、「使うな」と言いたいのではありません。
でも、何にいくら使って満足したか分からないなら意味がない
気になるのは、その先です。
「体験にお金を使え」と言う人に聞いてみたいのは、自分がどれくらいの支出を、どの満足のために使っているのか、分かっていますかということです。
全部使うこと自体は、悪くありません。でも、何にいくら使って、それでどれだけ満たされたのかが分からないまま使っているなら、それは体験を買っているのではなく、ただお金が出ていっているだけです。
若いうちは体験にお金を使え、ってよく言われますけど……
それはその通り。でも、何にいくら使ってどれだけ満足したか分かってなかったら、意味ないんじゃないかなと思います。
実際に「貯金なんて意味ない」と言われたとき、私はそのまま、こう返しました。「それはその通りなんだけど、自分がどれくらいの支出を、どの満足のために使っているか分かってなかったら、意味ないんじゃない?」
「全部使う」がかっこいいのは、自分の満足の場所を分かって使っている人だけだと思っています。分からないまま使い切っているなら、貯金がないことはかっこいいのではなく、ただ危ない状態です。
満足の場所を見分ける方法は、家計見直しの3段目「お金の使い方の振り返り方」で書いています。
貯金は「応えられる」ということ
貯金しないのがかっこいい、という風潮をやめよう
私がいちばん言いたいのは、ここです。
貯金しないのがかっこいい、みたいな風潮はやめよう。
お金を貯金しておくということは、これからの家族のことや、自分のこと、もしかしたら回ってくるチャンスに、応えられるということです。
- 家族に何か必要になったとき、すぐに出せる
- 自分が動きたくなったとき、お金を理由に止まらなくていい
- 回ってきたチャンスに、その場で乗れる
貯金は、ただ守るためのお金ではありません。何かが来たときに「はい」と言えるようにしておくためのお金です。
何かを諦めるとき、理由はたいていお金
人が何かを諦めるとき、その理由の多くはお金です。行きたいけど行けない。やりたいけどできない。「今はお金がないから」で見送ったことは、誰にでもあると思います。
貯金がないと、その「見送る」が増えます。逆に言えば、貯金があるだけで、諦める場面を減らせるのです。
結婚のとき、お金がしっかりあってよかった
家族のことで、私がいちばん「貯金があってよかった」と思ったのは、結婚のときです。
貯金って、結局いつ役に立つんですか?
僕は結婚のときでした。親に頼らず、妥協せずに選べて、夫婦でももめなかったです。
親に頼らずに済んだ
結婚には、まとまったお金がかかります。式、指輪、新しい暮らしの準備。
このとき、自分たちのお金で払えたので、親に頼らずに済みました。
自分たちで決めたいことを、自分たちのお金で決められる。これは、お金があったからこそでした。
妥協せずに選べた
もうひとつは、妥協せずに選べたことです。
お金に余裕がないと、式場も指輪も「払える中でいちばん安いもの」を選ぶことになります。でも、安いほうを選ぶと、あとあと妥協した感覚が残ります。一生に一度のものを「本当はこっちがよかったのに」と思いながら使い続けるのは、つらいものです。
お金があったので、本当に価値があると思えるものに払えました。
夫婦でもめなかった
そして、お金のことで夫婦がもめなかったことです。
結婚の準備は、お金の決めごとの連続です。どこにいくら使うか、どこを削るか。お金が足りないと、そのたびにどちらかが我慢することになり、話し合いがけんかに変わりやすくなります。
お金に余裕があれば、「どっちにするか」を落ち着いて話せます。
結婚式に実際いくらかかったかは、家計見直しの1段目で別に書いています。
チャンスは暴落のときに来る
現金があるから乗れるチャンス
では、私にとっての「チャンス」とは何か。
正直に書くと、これまで「現金があったから、このチャンスに乗れた」という劇的な話はありません。
ただ、これから来ると思っているチャンスはあります。株価の暴落です。
私は投資をしていますが、暴落は怖いものではなく、安く買えるチャンスだと考えています。そのとき手元に現金がなければ、どれだけ安くなっていても、見ていることしかできません。
暴落と呼べるのは、8年に1回くらい
ただし、暴落はそんなに頻繁には来ません。
ニュースで「暴落」と言われる下げは、けっこうあります。でも、私が本当に暴落と呼べると思っているのは、ITバブルの崩壊、リーマン・ショック、コロナ・ショックくらいです。私の感覚では、8年に1回くらいしか来ません。
8年に1回しか来ないものは、来たときに乗れるかどうかがすべてです。チャンスは、こちらの都合のいいタイミングでは来ません。来たときに現金がなければ、次は8年後です。
暴落って、しょっちゅう来るものじゃないんですか?
本当の暴落は8年に1回くらいです。だから、来たときに現金があるかどうかがすべてなんですよ。
あふれたお金をどう投資しているかは、教員こそ投資をやったほうがいい理由で書いています。
半分になっても、もっと持っておけばよかったと思うだけ
暴落で持っている株が半分になったら、どう思うか。
私の答えは、「もっと資金を持っておけばよかった」と思うだけです。気持ちが落ちこむのではなく、安く買えるときにもっと買いたかった、と思う。だから、また稼ぐ行動が増えるだけです。
そう思えるのは、生活のためのお金を口座に置いてあるからです。暴落が来ても、暮らしは何も変わらない。だから落ち着いて「チャンスだ」と思えます。
暴落に回すお金は、200万円とは別に持つ
ここで、ひとつ大事なことを書いておきます。
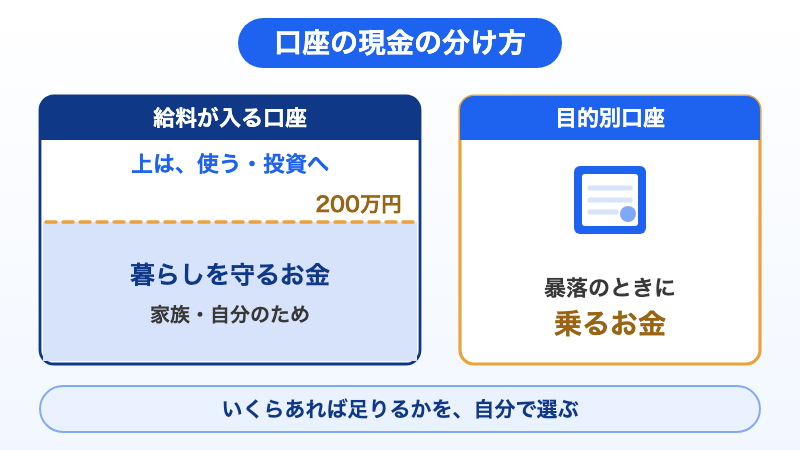
暴落が来たときに投資へ回すお金は、口座の200万円からは出しません。200万円とは別に考えています。
200万円は、生活を守るためのお金です。暴落がどこまで続くのか、いつ戻るのかは、誰にも分かりません。そこに生活を守るお金まで入れてしまうと、下がり続けたときに暮らしまで揺らぎます。
正直に言うと、誰が見ても明らかな暴落なら、私は200万円から出すかもしれません。でもそれは、投資についてある程度の知識があって、自分で判断できる場合の話です。これから投資を始める先生は、200万円には手をつけないほうがいいと思います。
守るお金と、チャンスに乗るお金は、分けて持つ。貯金が「応えられる」ためのお金だというのは、この2つがそろってはじめて言えることです。
私の場合、暴落のときに使うお金は、ネット銀行の「目的別口座」に分けて置いています。使っているのは、ドコモSMTBネット銀行(旧・住信SBIネット銀行)です。
目的別口座は、ひとつの名義の中で、目的ごとにお金を分けておける口座です。口座に自分で名前をつけられて、10個まで作れます。ここから直接お金を引き出すことはできず、いったん普段の口座に移してから使う仕組みなので、うっかり使ってしまうことがありません。
生活を守るお金で、暴落のときに買ってもいいんですか?
僕は基本出しません。暴落用は目的別口座に分けてます。これから始める人は、200万円には手をつけないほうがいいですよ。
給料が入る口座には200万円。暴落のためのお金は、目的別口座に。置き場所を分けておけば、どちらのお金なのか迷わずに済みます。口座を分けるのが面倒なら、銀行の中で分けるだけでも十分です。
コロナのとき、私はまだ投資をしていなかった
もうひとつ、正直に書いておきます。
2020年のコロナ・ショックのとき、私はまだ投資をしていませんでした。つまり、本当の意味での暴落に、お金を持って向き合ったことはまだありません。
だからこそ、次に来たときには乗れるようにしておきたい。8年に1回くらいしか来ないものに、準備なしで出会ってしまうのはもったいないと思っています。
ボロ戸建てや民泊より、いまは暴落の資金
ほかにも、やってみたいことはあります。ボロ戸建ての投資は挑戦している途中ですし、民泊もやりたいと思っています。
でも、いまの私にとっていちばん大事なのは、暴落が来たときに動ける資金です。やりたいことが増えるほど、そのたびに必要になるのは、結局手元のお金です。
20代の先生は、まず口座に200万円
最低これだけは、と言うなら200万円
20代の先生に「最低これだけは口座に置いておいて」と言うなら、私は200万円くらいと答えます。
理由は2つあります。
理由1:生活を守るお金になる
ひとつは、生活防衛資金になるからです。
病気で働けなくなったとき、急に大きな出費があったとき。そんなときに、生活を崩さずに乗り切るためのお金です。
よく「生活費の何か月分」という言い方をしますが、私は月数ではなく、金額で決めています。何か月分と考えると、生活費が変わるたびに計算し直すことになります。金額で決めておけば、迷いません。
新任で、貯金はほぼゼロです。まず何円を目指せばいいですか?
200万円くらいですね。200万円を超える出費って、結婚式みたいに前から分かってるもの以外、なかなかないので。
理由2:200万円を超える出費は、予想できるものしかない
もうひとつは、200万円を超えるような出費は、結婚式のように前から分かっているもの以外に、なかなかないからです。
車の修理や家電の故障のような予想外の出費は、たいてい200万円の中に収まります。
逆に、200万円を超えるものは、結婚式や引っ越し、車の買い替えのように、前から分かっているものがほとんどです。前から分かっているなら、そのために別に準備すればいい。予想できない出費に備えるには、200万円あれば足りるというのが、私の実感です。
私も最初は、何も考えずに貯めていた
偉そうに書いていますが、私も20代前半のころは、何も考えずに400万円を現金で持っていました。いくらあれば足りるのかを考えたことはありませんでした。
投資を始めるときに初めて「口座にはいくら置けばいいのか」を考え、線を引きました。予算を立てずに口座の200万円で家計を回している方法は、家計見直しの4段目の1本目「家計の予算の立て方」で詳しく書いています。
ただし、貯めすぎもよくない
ここまで「貯金は必要」と書いてきましたが、誤解してほしくないことがあります。貯めすぎるのも、よくありません。
お金は使うために持っているものです。口座の数字を増やすことそのものが目的になってしまうと、今度は「そのお金、いつ使うの?」という状態になります。これについては、家計見直しの3段目「貯金と投資のバランス」で、反対側から書きました。
2本は、言っていることが逆に見えるかもしれません。でも、土台は同じです。
大事なのは、「貯めるか、使うか」ではなく、自分にとっていくらあれば足りるのかを、自分で選ぶことです。
- いくらあれば足りるかを選んでいない人は、「全部使う」と貯金がなくなって危ない
- いくらあれば足りるかを選んでいない人は、「全部貯める」と、いつまでも使えない
線を1本引けば、その下は守る、その上は使うか投資に回す。貯金がないことも、貯めすぎることも、この1本の線で防げます。
まとめ:貯金は、何かが来たときに「はい」と言うためのお金
- 「貯金なんて意味ない」は半分正しい。体験は大事
- でも、何にいくら使って満足したか分からないまま使い切るのは、ただ危ない
- 貯金しないのがかっこいい、という風潮はやめよう。貯金は、家族・自分・チャンスに応えられるということ
- 結婚のとき、お金があったので親に頼らず、妥協せず、夫婦でもめずに済んだ
- チャンスは暴落のときに来る。8年に1回くらいしか来ないので、来たときに現金があるかがすべて
- 暴落に回すお金は、生活を守る200万円とは別に持つ
- 20代の先生は、まず口座に200万円。予想できない出費は、たいていその中に収まる
- ただし貯めすぎもよくない。いくらあれば足りるかを自分で選ぶ
使うことも、体験することも、大事です。そのうえで、何かが来たときに「はい」と言えるだけのお金を、口座に置いておいてください。
noteのサブスクで、質問し放題にしています
記事は私の状況で書いているので、読んだあとに「うちの学校だと、どうなんだろう」で止まってしまうことがあると思います。そこを直接聞ける場所を作りました。
- Chatworkで質問し放題(回数の制限はありません)
- 基本はその日のうちに、遅くても2営業日以内に必ず返します
- 画面を見ながら相談できるZoom会が月1〜2回(基本、顔出しなし)
- AI・働き方・転職・副業・お金・人間関係、どれでも構いません
つくねの相談室/月780円。自分で判断できるようになったら、解約してください。