PR
教員をしていると、投資の話を持ちかけられる場面が、思っている以上にあります。
銀行で口座を作ろうとしたら、窓口で投資信託を勧められる。職員室の電話に出たら、ワンルームマンションの営業だった。職場の先輩から「太陽光、いいよ」と言われる。ネットを開けば、FXの広告が流れてくる。
私は、そのどれにも乗っていません。銀行の窓口の投資信託も、ワンルームマンション投資も、FXも、太陽光発電も、やりません。
そして、断り方はどの場面でも同じです。理由を言わずに「いりません」。それだけです。
この記事では、まず断り方の基本を書きます。そのあと、銀行の窓口、職場に来るワンルームの営業、FXと太陽光発電と、場面ごとに、なぜやらないのかを書きます。
断り方の基本は、理由を言わずに「いりません」
どの場面でも、私の断り方は「いりません」「不要です」。それだけです。
理由を言うと、切り返される
ここで大事なのは、理由を言わないことです。
「今はお金がないので」「家族と相談しないと」「投資はよく分からないので」。つい、理由をつけて断りたくなります。でも、理由を言うと、相手はその理由への答えを持っています。
「少額からでも始められますよ」「ご家族にも説明できる資料をお渡しします」「分からない方のために、私たちがいるんです」。理由を言った瞬間に、相手の土俵に乗ってしまうのです。
だから私は、何も説明せずに断ります。「いらないです」には、切り返しようがありません。職場に来る営業でも、同じです。
理由を言ったほうが、角が立たない気がします…
理由を言うと、その答えを返されます。何も説明せずに『いりません』が一番です。
説明を分かろうとしなくていい
「ちゃんと説明を聞いて、理解してから判断したほうがいいのでは」と思う人もいるかもしれません。
私は、分かる必要はないと思っています。断ればいいんです。
窓口の人の説明を理解しようとすると、質問をすることになります。質問をすれば、相手はさらに説明をします。そうしているうちに、「ここまで説明してもらったのに断るのは悪い」という気持ちになってきます。分かろうとすることが、買う方向への一歩になってしまうのです。
投資をしたいなら、窓口の説明を分かる必要はありません。家に帰って、自分でネット証券の口座を開けばいい。窓口で理解する努力は、いりません。
ちなみに、窓口で断ったあと、その銀行から電話や郵便で案内が来たことはありません。一度はっきり断れば、それで終わりです。
断るのは、失礼ではない
窓口の人も営業の人も、仕事として勧めています。こちらが断るのも、同じように当たり前のことです。
勧めるのが相手の仕事なら、断るのはこちらの権利です。丁寧に、でも短く、「いらないです」と言えば十分です。
会わない
国民生活センターのアドバイスにも、こう書かれています。「契約の意思が無ければ会わずに、きっぱり断りましょう」。
「話だけでも聞いてください」と言われても、会わないことです。会って話を聞けば、長い時間をかけて説得されます。会わなければ、契約することもありません。
銀行の窓口で勧められる投資信託は買わない
銀行でお金をおろしに行ったり、口座の手続きをしたりしたときに、窓口で声をかけられたことはありませんか。
「今、預金に置いておくだけではもったいないですよ」「こちらの投資信託はいかがですか」。
私も、銀行の窓口で投資信託を勧められたことがあります。銀行口座を開きに行ったときのことです。口座を作りに行っただけなのに、手続きの途中で投資信託の話が始まりました。
言われたのは、こんな言葉でした。「預金に置いておくだけでは、もったいないですよ」「今始めたほうがいいですよ」。
話は5分から10分くらい続きました。正直に言うと、途中からはもう頭がシャットダウンしていて、説明はほとんど聞き流していました。最後は「いりません」と言って、終わりにしました。
断った理由は単純です。利率も、手数料も、説明を聞いても意味が分からなかったからです。
利率も手数料も、意味が分からない
窓口で勧められた投資信託は、説明を聞いても、何にいくらかかるのかがはっきりしませんでした。
買うときの手数料、毎年かかる手数料、分配金の出方。一つひとつは説明してもらえるのですが、全部合わせて、結局いくら増えて、いくら引かれるのかが分からないのです。
分からないものは、買わない。これが私の決まりです。自分で説明できないものにお金を入れると、下がったときに、なぜ下がったのか、持ち続けていいのかが判断できません。
窓口の人の給料は、どこから出ているか
もう一つ、考えておきたいことがあります。窓口で勧めてくれる人の給料は、どこから出ているのか、です。
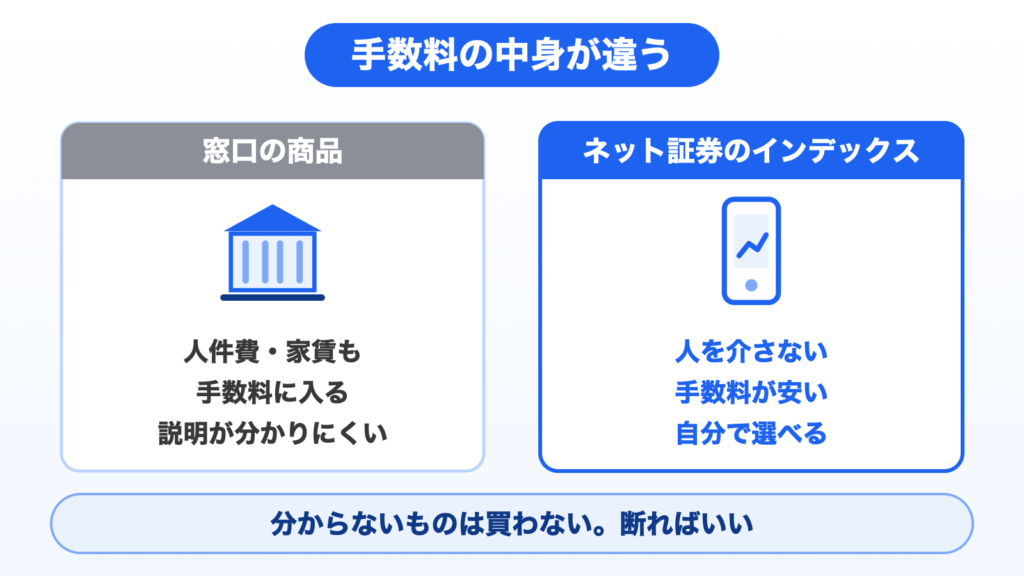
銀行や証券会社の窓口には、人がいます。建物もあります。その人件費や家賃は、どこかから出ています。つまり、お客さんが払う手数料から出ているのです。
だから、窓口で勧められる商品は、どうしても手数料が高くなりがちです。人を介さないネット証券で、手数料の安いインデックスの投資信託を買うのとは、そこが違います。
職員室に来る保険の担当者も、同じ構図です。その話は、職員室で勧められる保険は、安さで選ばないに書きました。売る人がいるところには、売る理由があります。
過去には、毎月分配型がたくさん売られた
窓口でよく勧められてきた商品に、毎月分配型の投資信託があります。毎月分配金が出るので、年金の足しになると思って買う人が多かったのです。
でも、金融庁は、分配金について「分配した分だけ基準価額は下落」すると注意をうながしています。分配金の中には、自分が入れたお金が戻ってきているだけの「元本の払い戻し」にあたるものもあります(金融庁「NISAを利用する皆さまへ」令和7年9月改訂)。
さらに金融庁は、販売会社の調査の中で、「過去に多く販売された毎月分配型により、投資元本が減少している」と指摘しています(金融庁「投資信託等の販売会社による顧客本位の業務運営のモニタリング結果について」令和3年6月)。
窓口で勧められた商品を信じて買った結果、元本が減ってしまった人がたくさんいた、ということです。
「もったいない」は、半分だけ正しい
窓口の人の「預金に置いておくだけでは、もったいない」という言葉は、実は半分正しいのです。
物の値段が上がっていく今、お金を普通預金に置いておくだけでは、買える力が少しずつ減っていきます。物の値段は、2022年から毎年2.5%から3.2%ずつ上がっています(総務省「消費者物価指数」2020年基準)。置いておくだけではもったいない、というのは本当です。
ただ、正しくないのは、その次です。「だから、この商品を買いましょう」。もったいないのは本当でも、窓口の商品を買う必要はありません。自分で、手数料の安いものを選べばいいのです。
「もったいない」と言われると、不安になります…
置いておくだけでは減るのは本当です。でも、窓口の商品を買う必要はありません。
「今始めたほうがいい」も同じです。投資を始めるなら早いほうがいい、というのは本当です。でも、今この場で、この商品を買う必要はない。家に帰って、自分で調べて、自分で選べばいいのです。
窓口の商品を買わなくても、困らない
「でも、何もしないのはもったいないと言われると、不安になる」という人もいると思います。
大丈夫です。窓口で何かを買わなくても、困ることはありません。
お金を増やしたいなら、自分でネット証券の口座を開いて、世界中の株をまとめたインデックスの投資信託を毎月積み立てれば十分です。手数料は、オルカン(eMAXIS Slim 全世界株式(オール・カントリー))なら年率0.05775%以内です(三菱UFJアセットマネジメント「月次レポート」2026年8月31日現在)。100万円を1年預けて、約580円です。
自分で選べば、窓口で勧められるものより、ずっと安く、ずっと分かりやすい。窓口の人に選んでもらう必要はないのです。
銀行は、給料の受け取りと生活のお金の置き場所
窓口の商品を買わない私が、銀行を何に使っているかというと、2つだけです。
- 給料の受け取り
- 生活のためのお金(だいたい200万円)の置き場所
給料を受け取る銀行の選び方は、教員におすすめの銀行口座に書きました。
銀行は、お金を受け取って、置いておく場所。増やす場所は、ネット証券。役割を分けておけば、銀行の窓口で投資の相談をする必要はなくなります。
職場に来るワンルームマンションの営業は断る
職員室の電話が鳴って、出てみると不動産会社。「先生、節税になるマンションのお話なんですが」。
教員をしていると、こういう電話を受けたことがある人は多いと思います。私の職場にも、ワンルームマンション投資の営業が来たことがあります。今はもう、ほとんどかかってきません。
私の答えは決まっています。ワンルームマンション投資は、やりません。
正直に言うと、ワンルームマンション投資は、詐欺とは言いづらいけれど、詐欺に近いと思っています。
なぜ教員にワンルームの営業が来るのか
教員は、ワンルームマンション投資の営業先として狙われやすい職業です。
理由の一つは、ローンが通りやすいと見られていることです。公務員は収入が安定しているので、お金を借りやすいと言われます。つまり、不動産会社にとっては、借金をしてでもマンションを買ってくれそうな人に見えるのです。
そして、学校には電話番号が公開されています。職員室に電話をかければ、先生につながる。営業する側からすれば、こんなに連絡を取りやすい相手はいません。
なぜ、先生にばかり営業電話が来るんですか?
ローンが通りやすいと見られているうえ、学校の電話番号は公開されているからです。
値上がりする土地ではないことのほうが多い
私がやらない理由は、シンプルです。値上がりする土地ではないことのほうが多いからです。
営業の人は、「家賃収入が入る」「ローンが終われば資産が残る」と説明します。でも、建物は古くなるほど価値が下がります。値上がりが期待できる場所の物件なら、わざわざ電話営業をしなくても売れるはずです。
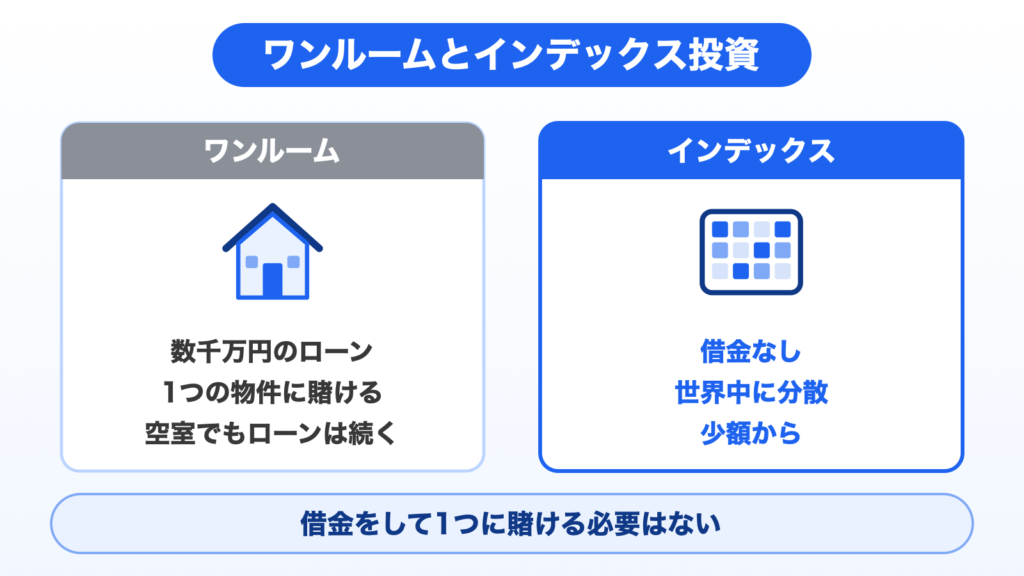
借金をして、1つの物件に賭けることになる
ワンルームマンション投資は、たいてい何千万円ものローンを組んで、1つの物件を買う投資です。
国民生活センターによると、投資用マンションの相談での平均契約購入金額は、約2,500万円から2,800万円でした(2013〜2018年度)。
1つの物件に、何千万円もの借金をして賭ける。空室になれば家賃は入りませんが、ローンの返済は毎月続きます。設備が壊れれば修理費がかかり、管理費や修繕積立金も上がっていくことがあります。
インデックス投資なら、世界中の何千もの会社に、少しずつ投資できます。借金もしません。1つに全部を賭けるのと、世界全体に少しずつ乗るのとでは、リスクの形がまったく違います。
国民生活センターにも、たくさん相談が来ている
ワンルームマンションなどの投資用マンションについては、国民生活センターにもたくさんの相談が寄せられています。
| 年度 | 相談件数 | そのうち20歳代 |
|---|---|---|
| 2013年度 | 2,321件 | 160件 |
| 2018年度 | 1,350件 | 405件 |
出典:国民生活センター(2019年3月28日公表の資料)。2018年度は2019年2月28日時点。
全体の件数は減っていますが、20歳代の相談は約2.5倍に増えていました。若い先生ほど、気をつけてほしい数字です。
よくある勧誘の手口
国民生活センターの資料には、よくある手口も書かれています。
- 自宅や職場に、突然の訪問や電話(会社のスマートフォンに突然電話がかかってきた例もあります)
- 街頭のアンケートや、名刺交換がきっかけ
- 深夜に及ぶ長時間の勧誘
- 知り合った異性に呼び出されて勧誘される、いわゆるデート商法
- ローンの審査で、事業者の指示どおりにうその申告をさせられる
職場への電話は、まさに教員がよく受けるパターンです。
法律で禁止されている勧誘もある
実は、不動産の勧誘には、法律で禁止されているものがあります。宅地建物取引業法の施行規則(第16条の11)では、次のような勧誘が禁止されています。
- 勧誘の前に、会社名や担当者の名前、勧誘が目的であることを告げない
- 「契約しない」「もう勧誘しないでほしい」と伝えたのに、勧誘を続ける
- 迷惑な時間に電話や訪問をする
- 深夜や長時間の勧誘など、私生活や仕事の平穏を害するやり方で困らせる
出典:宅地建物取引業法施行規則 第16条の11(e-Gov法令検索)、国土交通省ホームページ
大事なのは2つ目です。一度はっきり断れば、それ以上勧誘を続けることは禁止されています。だからこそ、最初にはっきり断ることが大切なのです。
学校では、事務の方が断ってくれることもある
私の職場では、こうした営業の電話は、事務の方が取り次がずに断ってくれます。先生につながる前に止めてもらえるのは、とてもありがたいことです。
もし、自分の学校で営業の電話がよく回ってくるなら、管理職や事務の方に相談してみてもいいと思います。学校として「営業の電話は取り次がない」と決めておけば、先生一人ひとりが断る手間がなくなります。授業や生徒対応の時間を、営業の電話に取られずに済みます。
それでも自分に回ってきたら、最初に書いたとおり、理由を言わずに「いりません」です。私も、そう言って断りました。そして、はっきり断ったあとの勧誘は、法律で禁止されています。
私は、「いりません」とだけ言って断りました。それ以上は何も言いません。
困ったら188に相談する
もし、しつこく勧誘されて困ったり、契約してしまって不安になったりしたら、消費者ホットライン「188」に電話してください。近くの消費生活センターにつながります。
一人で抱え込まずに、相談できる場所があることを覚えておいてください。
不動産クラウドファンディングも選ばない
最近は、電話営業ではなく、ネット広告で「不動産クラウドファンディング」を見かけることも増えました。少額から不動産に投資できる、という商品です。
私は、これも選びません。何に投資しているのかを、自分では確かめにくいからです。不動産に投資したいなら、インデックス投資の中にも、不動産の会社の株は含まれています。わざわざ別の商品を選ぶ理由がありません。
FXと太陽光発電もやらない
投資の話をしていると、ときどき名前が出てくるのが、FXと太陽光発電です。
FXは、ネットの広告やSNSでよく見かけます。「少ないお金で大きく稼げる」という話を聞いたことがある人も多いと思います。太陽光発電は、私も職場の先輩から勧められたことがあります。
私の答えは、どちらも同じです。やりません。
FXは、ギャンブルだと思っています。太陽光発電は、昔ならよかったけれど、今は費用対効果が悪い。どちらを選ぶより、オルカンを積み立てるほうがいいというのが、私の結論です。
FXとは、円高・円安の差で利益を狙う取引
FX(外国為替証拠金取引)は、円とドルなどの通貨を売り買いして、その差で利益を狙う取引です。
たとえば、1ドル140円のときにドルを買って、150円になったときに売れば、その差が利益になります。逆に、130円に下がれば、その差が損になります。
円高になるか円安になるかは、そもそも読めない
私は、FXを一度もやったことがありません。やらない理由は、一つです。円高になるか、円安になるかは、そもそも読めないからです。
為替は、国の金利、景気、政治、世界の出来事など、たくさんのことで動きます。明日、来週、来月、どちらに動くかを当て続けるのは、プロでも難しい。当てられないものに、お金を賭ける。それは、投資ではなくギャンブルだと私は思っています。
株と違って、全体で見るとお金が増えない
もう一つ、株との大きな違いがあります。
株は、会社が利益を出せば、その分だけ全体の価値が増えていきます。世界中の会社が成長すれば、世界中の株をまとめて持っている人の資産も増えていきます。みんなで増えていけるのが、株のインデックス投資です。
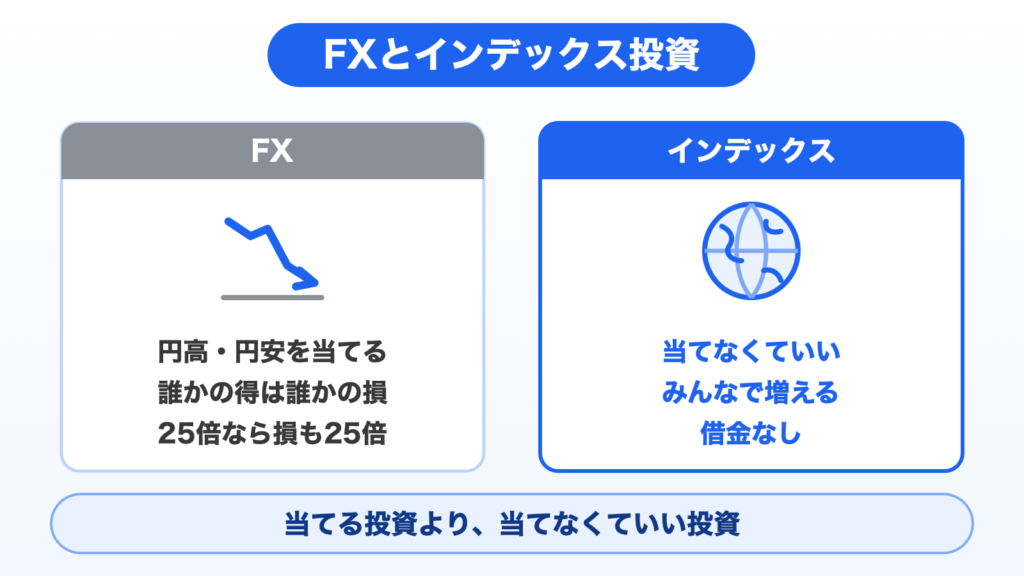
FXは違います。誰かが円高で得をすれば、誰かが円安で損をしています。全体で見ると、お金はほとんど増えません。そのうえ、取引のたびに手数料などのコストがかかります。長く続けるほど、コストの分だけ不利になっていきます。
借りたお金で取引すると、損も大きくなる
FXでは、手元のお金より大きな金額で取引できます。これを「レバレッジ」と呼びます。
金融庁のルールでは、個人がFXをするときは、取引金額の4%以上のお金(証拠金)を入れておく必要があります。レバレッジにすると、25倍までです(金融庁ホームページ、金融商品取引業等に関する内閣府令 第117条)。
25倍ということは、10万円で250万円分の取引ができるということです。うまくいけば利益は25倍になりますが、損も25倍になります。為替が少し動いただけで、入れたお金があっという間になくなることもあります。
FXって、少ないお金で大きく増やせるのでは?
円高か円安かは読めません。25倍で取引できても、損も25倍です。私はやりません。
当てなくていいのが、インデックス投資
インデックス投資は、何も当てなくていい投資です。世界中の会社の成長に、そのままついていくだけ。
当てる投資と、当てなくていい投資。授業と部活で忙しい教員に向いているのは、明らかに後者です。為替の画面を見続ける時間は、教員にはありません。
先輩に勧められたことがある
太陽光発電は、3年ほど前に、職場の先輩から「太陽光、いいよ」と言われたことがあります。家の屋根に付けるタイプの話でした。
太陽光発電の投資は、パネルを設置して発電し、その電気を電力会社に買い取ってもらうことで収入を得る、というものです。家の屋根に付ける場合もあれば、土地を買ってパネルを並べる場合もあります。
昔は、高い値段で買い取ってもらえた
太陽光発電が「いい投資」と言われたのには、理由があります。国の制度(固定価格買取制度)で、発電した電気を、決まった値段で、決まった期間買い取ってもらえるからです。
そして、制度が始まった頃は、その買い取り価格がとても高かったのです。住宅の屋根に付ける10kW未満の太陽光発電の場合、次のように変わってきました。
| 年度 | 買い取り価格(1kWhあたり) |
|---|---|
| 2012年度 | 42円(10年間) |
| 2025年度(4月〜9月) | 15円(10年間) |
| 2025年度(10月〜)〜2026年度 | 最初の4年は24円、5〜10年目は8.3円 |
出典:資源エネルギー庁ホームページ(固定価格買取制度の買取価格。2026年4月現在)
2012年度に比べると、今の買い取り価格は大きく下がっています。
今は、費用対効果が悪い
だから、昔ならよかったけれど、今は費用対効果が悪いと私は考えています。
パネルの設置には、まとまった初期費用がかかります。そのうえ、買い取ってもらえる期間は決まっていて、期間が終われば条件は変わります。故障すれば修理費もかかりますし、パネルはだんだん古くなっていきます。
同じお金を、オルカンに回したらどうか。初期費用も修理費もかかりません。手数料は年率0.05775%以内(三菱UFJアセットマネジメント「月次レポート」2026年8月31日現在)で、世界中の会社の成長についていけます。比べてみて、結局オルカンを取りました。
家の屋根に付けるなら、投資ではなく「家の設備」として考える
ひとつ補足しておくと、自分の家の屋根に太陽光パネルを付けて、自分の家で電気を使うのは、また別の話です。電気代を下げる家の設備として考えるなら、家ごとの条件で判断すればいいと思います。
私が「やらない」と言っているのは、お金を増やすための投資としての太陽光発電です。今のところ、自分の家に付けることも考えていません。
退職金が入る前に、家族に伝えておく
最後に、自分だけでなく家族の話です。
窓口で勧められやすいのは、まとまったお金が入ったときです。特に、退職金が振り込まれたときには、銀行からいろいろな案内や営業が来ます。
教員の親世代は、ちょうど退職金を受け取る世代です。私は去年ごろ、親の退職金が振り込まれそうになったタイミングで、両親にこう伝えました。
「いらんもん買わないでください。大事に持っておいてくれたら、それでOKです」
投資をしてほしいわけでも、増やしてほしいわけでもありません。減らさずに、持っておいてくれればいい。それだけを伝えました。
退職金は、何十年も働いてやっと受け取るお金です。窓口で勧められるまま、よく分からない商品に入れてしまうのが、いちばんもったいない。入る前に、ひと言伝えておくだけで、守れるお金があります。
これは、私たち教員自身の将来の話でもあります。いつか自分が退職金を受け取るときにも、同じように「いらないです」と言えるようにしておきたいものです。
家計管理ができていれば、うまい話に乗らない
ワンルームマンションの営業は、「節税になる」「老後の年金代わりになる」と、将来への不安に訴えてきます。
でも、家計管理ができていて、自分が生きていくのに必要な金額が分かっていれば、その不安は小さくなります。必要な金額が分かっていて、そのための積み立てができていれば、うまい話に乗る理由がありません。
お金の置き場所の分け方は、教員の貯金に共済貯金はいらないに書きました。
まとめ:場面が違っても、断り方は同じ
- 断り方の基本は、理由を言わずに「いりません」。理由を言うと、切り返される。説明を分かろうとしなくていい。会わない
- 銀行の窓口:口座を作りに行ったら投資信託を勧められた。利率も手数料も分からないので断った。窓口の人件費は手数料から出ている。毎月分配型で元本が減ったと金融庁も指摘している
- ワンルームマンション:詐欺とは言いづらいが詐欺に近い。値上がりする土地ではないことが多い。数千万円の借金で1つの物件に賭けることになる。はっきり断ったあとの勧誘は法律で禁止。困ったら188
- FX:円高か円安かは読めない。ギャンブル。レバレッジは25倍まで、損も25倍
- 太陽光発電:住宅用の買い取り価格は2012年度の42円から大きく下がった。今は費用対効果が悪く、結局オルカンを取る
- 退職金が入る前に、家族にひと言伝えておく
- 家計管理ができていれば、うまい話に乗る理由がない
なぜ教員こそインデックス投資に向いているのかは、教員こそ投資をやったほうがいいに書きました。
なお、この記事は特定の会社や商品を名指しするものではなく、私の考え方と公的機関の情報をまとめたものです。制度の内容は2026年9月時点で確認したものです。投資の成果は市場の状況によって変わり、元本が保証されているものではありません。最終的な判断は、ご自身でお願いします。
noteのサブスクで、質問し放題にしています
記事は私の状況で書いているので、読んだあとに「うちの学校だと、どうなんだろう」で止まってしまうことがあると思います。そこを直接聞ける場所を作りました。
- Chatworkで質問し放題(回数の制限はありません)
- 基本はその日のうちに、遅くても2営業日以内に必ず返します
- 画面を見ながら相談できるZoom会が月1〜2回(基本、顔出しなし)
- AI・働き方・転職・副業・お金・人間関係、どれでも構いません
つくねの相談室/月780円。自分で判断できるようになったら、解約してください。