PR
投資を始めようとして、証券会社選びで止まっている先生は多いと思います。
楽天証券がいいのか、SBI証券がいいのか。比較記事を読めば読むほど、ポイントがどう、アプリがどう、と細かい違いが出てきて、決められなくなる。
先に答えを書きます。楽天証券か、SBI証券。どちらかを選べば終わりです。
私は両方の口座を持っています(楽天証券のほうは、今はほとんど使っていません)。そのうえで言えるのは、本当にどっちでもいいということです。この記事では、なぜどっちでもいいのか、それでも迷う人のために私ならどうするか、そして口座を開くときにつまずくところを書きます。
楽天証券かSBI証券なら、どちらでもいい
どちらでもいいと言える理由は、シンプルです。どちらの証券会社でも、同じものが買えるからです。
私がすすめているオルカン(eMAXIS Slim 全世界株式(オール・カントリー))は、楽天証券でもSBI証券でも買えます。そして、オルカンの手数料(信託報酬)は、どこの証券会社で買っても同じです。運用している会社が決めている手数料だからです。
オルカンの手数料は、年率0.05775%(税込)以内です(三菱UFJアセットマネジメント「月次レポート」2026年8月31日現在)。100万円を1年間預けて、かかるのは約580円です。
買うものが同じで、手数料も同じ。だから、どちらを選んでも、増え方はほとんど変わりません。
ポイントやアプリの違いは、気にしなくていいですか?
買うものも手数料も同じなので、増え方はほとんど変わりません。
口座を開くだけなら、お金はかかりません。
「どっちでもいい」と言うと迷うから
とはいえ、「どっちでもいい」と言われると、人はかえって迷います。迷っているあいだに、何週間もたってしまう。その時間のほうが、証券会社の違いより、ずっともったいないのです。
だから、迷ったら普段使っているほうで構いません。楽天のサービスをよく使っているなら楽天証券。そうでなければSBI証券。それくらいの決め方で十分です。
両方使っている私が感じる違い
参考までに、両方を使っている私が感じる違いを書いておきます。
楽天証券は、画面が見やすい
楽天証券は、画面が見やすいです。どこに何があるかが分かりやすく、初めて投資をする人でも迷いにくいと思います。
私も口座は作りましたが、今はほとんど使っていません。使いにくかったからではなく、あとで書く理由で、SBI証券にまとめたからです。口座を2つに分けると、それだけで管理が面倒になります。どちらか1つに決めて、そこに全部まとめるのがおすすめです。
SBI証券は、銀行との連携と、買える株の幅
一方で、私はSBI証券のほうをよく使っています。理由は2つあります。
1つ目は、ドコモの銀行とつながっていることです。SBI証券には「SBIハイブリッド預金」という仕組みがあります。ドコモの銀行(ドコモSMTBネット銀行、2026年8月に住信SBIネット銀行から名前が変わりました)の預金が、そのままSBI証券で株や投資信託を買うお金として使える仕組みです。お金を移す手間がかかりません。普段使っている銀行と証券口座がつながっていると、お金の流れが一つにまとまります。
出典:ドコモSMTBネット銀行「よくあるご質問」
2つ目は、1株から買える株(単元未満株)の種類が多いと感じることです。私は個別の会社の株もやっているので、ここは便利です。ただ、オルカンだけを積み立てる人には関係ありません。
なので、私が一つ選ぶなら、SBI証券かなと思っています。でも、これは私の使い方の話です。オルカンを積み立てるだけなら、楽天証券でもまったく困りません。
ネット証券を選ぶのは、窓口にも営業にも会わなくていいから
楽天証券とSBI証券には、共通点があります。どちらもネット証券だということです。私がネット証券をすすめるいちばんの理由は、ここにあります。
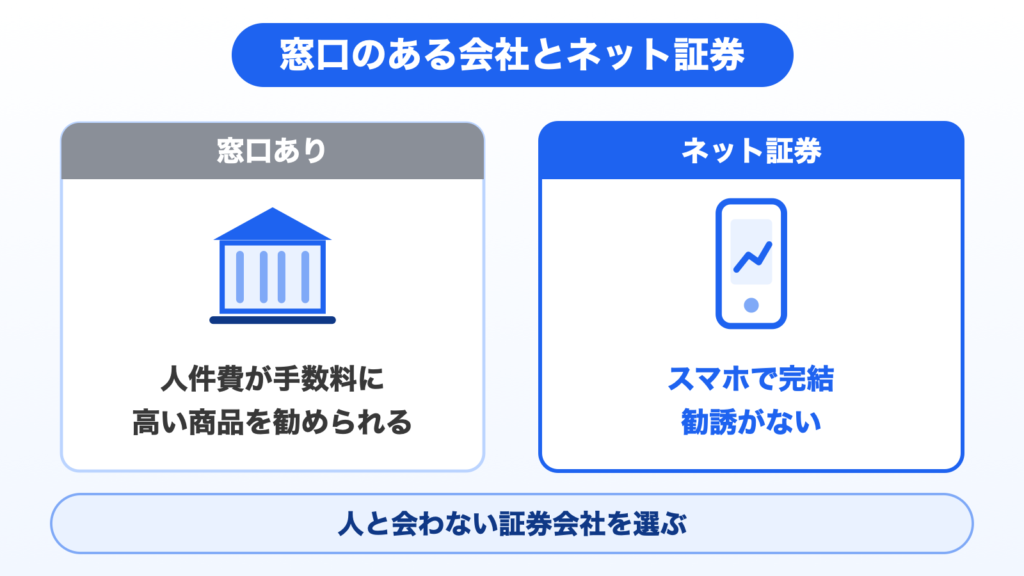
人と関わると、その人の人件費が手数料に乗る
窓口がある証券会社や銀行には、そこに人がいます。その人の給料は、どこかから出ています。つまり、お客さんが払う手数料から出ています。
ネット証券なら、窓口に行かなくていいし、営業の人と向き合わなくてもいい。申し込みから積み立ての設定まで、スマホで終わります。
窓口では、手数料の高いものを勧められる
人と会うと、もう一つ困ったことが起きます。手数料の高い商品を勧められることです。
相手は、それが仕事です。こちらに詳しい知識がなければ、話を聞いているうちに、手数料の高い投資信託や、よく分からない保険のような商品を契約してしまいます。
売る人がいるところには、売る理由があります。職員室に来る保険の担当者と同じ構図です。その話は職員室で勧められる保険は、安さで選ばないに書きました。
そもそも人と会わない証券会社を選ぶ。それだけで、余計な商品を勧められる場面そのものがなくなります。
窓口で相談しながらのほうが、安心では?
窓口では手数料の高い商品を勧められがちです。会わなければ、その場面がなくなります。
口座開設でつまずくのは、証券会社の外側
実際に口座を開いてみて、私がつまずいたのは証券会社の画面ではありませんでした。その手前です。
マイナンバーカードの住所
私は口座を開こうとしたとき、引っ越した直後でした。書類が送られてくる住所と、マイナンバーカードの住所が違っていたのです。
しかも、当時の私はそもそもマイナンバーカードを持っていませんでした。なので、口座を開く前に、マイナンバーカードを作るところから始めることになりました。
口座を開くには、マイナンバーの確認が必要です。マイナンバーカードを持っているか、住所が今の住所になっているかを、先に確かめておいてください。教員は異動で住まいが変わることがあるので、ここは特に注意が必要です。
口座開設って、どこでつまずきますか?
私はマイナンバーカードの住所でつまずきました。今の住所になっているか、先に確かめてください。
住民票の住所
証券会社からの書類は、登録した住所に届きます。引っ越したのに住民票を移していないと、書類が届かず、手続きが止まってしまいます。
私の場合は、引っ越したばかりで住民票をまだ移していませんでした。そのため、書類が郵送される住所と、マイナンバーカードの住所が合わなかったのです。口座開設でいちばん時間がかかったのは、ここでした。逆に言えば、時間がかかったのはその程度で、証券会社の画面そのもので困ったことはありません。
マイナンバーカードと住民票。この2つさえ整っていれば、あとはスマホで終わります。申し込んでから使えるようになるまでの日数は、証券会社や本人確認のやり方によって変わるので、申し込む前に公式サイトで確かめてください。
申し込む前に手元に用意するもの
申し込みはスマホで進められます。途中で止まらないように、先に次のものを手元にそろえておくと安心です。
- マイナンバーカード(本人確認とマイナンバーの登録に使います)
- スマホ(カードや顔の撮影で本人確認をすることが多いです)
- お金を出し入れする銀行口座の情報
- よく見るメールアドレス(手続きの連絡が届きます)
どれも、特別なものではありません。マイナンバーカードの住所さえ今の住所になっていれば、あとは画面の案内どおりに進めるだけです。
口座を開くときに選ぶこと
申し込みの画面では、いくつか選ぶところがあります。迷いやすいのは、次の2つです。
「特定口座(源泉徴収あり)」を選ぶ
口座の種類を聞かれたら、「特定口座」の「源泉徴収あり」を選んでください。NISAの外で利益が出たときも、税金の計算と支払いを証券会社が代わりにやってくれるので、確定申告がいりません。
NISA口座も一緒に申し込む
新NISAの口座も、証券口座と同時に申し込めます。NISAの口座は1人1つだけなので、どこで開くかはここで決まります(1年単位で変えることもできます)。
2023年の終わりの時点で旧NISA(つみたてNISAや一般NISA)の口座を持っていた人は、同じ証券会社に新NISAの口座が自動で開かれています(日本証券業協会「2024年以降のNISAに関するQ&A」)。私も、2024年に新NISAが始まったとき、証券会社で何の手続きもしていません。そのまま新NISAで積み立てを始められました。
新NISAの仕組みは、覚える数字が3つだけです。1年に最大360万円、一生で最大1,800万円、非課税期間は無期限(金融庁「NISAを知る」)。
教員だから気をつけることは、特にない
これは、よく聞かれるので書いておきます。教員だから、公務員だから、という理由で気をつけることは特にありません。
地方公務員法が制限しているのは、営利企業の役員になることや、報酬をもらって事業に関わることです。自分のお金で投資信託や株を買うのは、個人の資産運用であって、兼業の許可を取る対象ではないと扱われています。学校に届け出る必要もありません。
公務員が投資をしても、問題ないんですか?
自分のお金で投資信託や株を買うのは資産運用です。学校への届け出もいりません。
副業のほうの線引きが気になる方は、教員の副業は許可を取れば普通にできるを読んでください。投資と副業は、別の話です。
私がやっている積み立ての設定
最後に、私が実際にやっている設定です。
- 証券会社:SBI証券(楽天証券も持っている)
- 買っているもの:オルカン
- 積み立て:月10万円を、全部クレジットカードで積み立て(三井住友カード ゴールド)
- 積み立て日:毎月1日か2日
選ぶのに時間はかけていません。全世界の株のインデックス1本で十分だと思っています。
積み立て日も、何日でも構いません。私は月の初めにしましたが、深く考えて決めたわけではありません。15年、20年と続ける投資で、毎月の何日に買うかは、結果にほとんど関係しないと思っています。設定の画面で迷うところがあれば、深く考えずに進めてください。
クレジットカードで積み立てると、ポイントがつく
三井住友カード ゴールドを選んだのは、SBI証券でクレジットカードの積み立てをすると、積み立てた額に応じてVポイントがたまるからです。私の場合は、積み立て額の1%です。ポイントの付き方はカードの種類や年間の利用額で変わるので、公式サイトで確かめてください(三井住友カード「三井住友カードつみたて投資」)。
たまったポイントは、投資には回していません。ガソリン代など、生活費の支払いに使っています。
月10万円を全部カードで積み立てているので、何もしなくても毎月ポイントがたまっていきます。
ポイントで投資をすることもできます。でも、たまるのは年に1万円、2万円くらいの世界です。ポイントで投資する口座と、現金で投資する口座が2つになると、管理が面倒になります。なので、ポイントは生活費に使って、そのぶん浮いた現金を投資に回しています。結果は同じで、手間は1つ減ります。
配偶者の口座も作りました。手続きは私がしました。理由は単純で、NISAの枠は1人に1つずつ与えられているからです。使わないのは、もったいないと思いました。配偶者の手元にあって、当面使う予定のないお金は、同じように積み立てています。夫婦それぞれにNISAの枠があるので、2人なら、税金がかからずに投資できる金額は単純に倍になります。
いくら積み立てるかは、家計を整えてから決めてください。お金の置き場所の分け方は、教員の貯金に共済貯金はいらないに書きました。
まとめ:選ぶ時間より、始める時間
- 証券会社は、楽天証券かSBI証券を選べば終わり。どちらでも同じものが買えて、手数料も同じ
- 迷ったら、普段使っているほうでいい
- 私は両方使っていて、楽天は画面が見やすい、SBIは銀行との連携と1株から買える株が多い。一つ選ぶならSBIかな
- ネット証券を選ぶのは、窓口にも営業にも会わなくていいから
- つまずくのは証券会社の外側。マイナンバーカードと住民票を先に整える
- 申し込みでは特定口座(源泉徴収あり)を選び、NISA口座も一緒に申し込む
- 教員だから気をつけることは、特にない
- 2023年末に旧NISAの口座があった人は、新NISAの口座が自動で開かれている
- 積み立て日は何日でもいい。クレジットカードで積み立てるとポイントがたまり、私はそれを生活費に使って、浮いた現金を投資に回している
投資は、始めるまでがいちばん面倒です。そして、始めてしまえば、あとは自動で続きます。今日、申し込みだけでも済ませておいてください。
なお、この記事は特定の商品を勧めるものではありません。証券会社のサービスの内容は変わることがあるので、申し込む前に公式サイトで確かめてください。数字は2026年9月時点で確認したものです。投資の成果は市場の状況によって変わり、元本が保証されているものではありません。最終的な判断は、ご自身でお願いします。
noteのサブスクで、質問し放題にしています
記事は私の状況で書いているので、読んだあとに「うちの学校だと、どうなんだろう」で止まってしまうことがあると思います。そこを直接聞ける場所を作りました。
- Chatworkで質問し放題(回数の制限はありません)
- 基本はその日のうちに、遅くても2営業日以内に必ず返します
- 画面を見ながら相談できるZoom会が月1〜2回(基本、顔出しなし)
- AI・働き方・転職・副業・お金・人間関係、どれでも構いません
つくねの相談室/月780円。自分で判断できるようになったら、解約してください。