PR
投資の勉強を始めると、世の中には投資商品がこんなにあるのかと驚くと思います。
国債、MMF、ゴールド、不動産投資、不動産クラウドファンディング、毎月分配型の投資信託、FX、太陽光発電。どれにも、それぞれの良さを説明する記事があります。全部を比べていたら、いつまでたっても始められません。
私の答えは、とてもシンプルです。インデックス投資以外は、いりません。
国債もいらない。MMFもいらない。ゴールドもいらない。不動産投資も、銀行や証券会社の窓口で勧められる商品も、FXも、太陽光発電もいりません。私は、国債もMMFもゴールドも、一度も買ったことがありません。
投資を始める前も、外貨預金や財形貯蓄、貯蓄型の保険のようなものは、何もやっていませんでした。お金は、普通預金に置いていただけです。そこから、インデックス投資に直接進みました。
この記事では、なぜいらないと言えるのかを、一つずつ書きます。
現金と株式があれば、投資はもうできている
先に、いちばん大事な考え方を書いておきます。
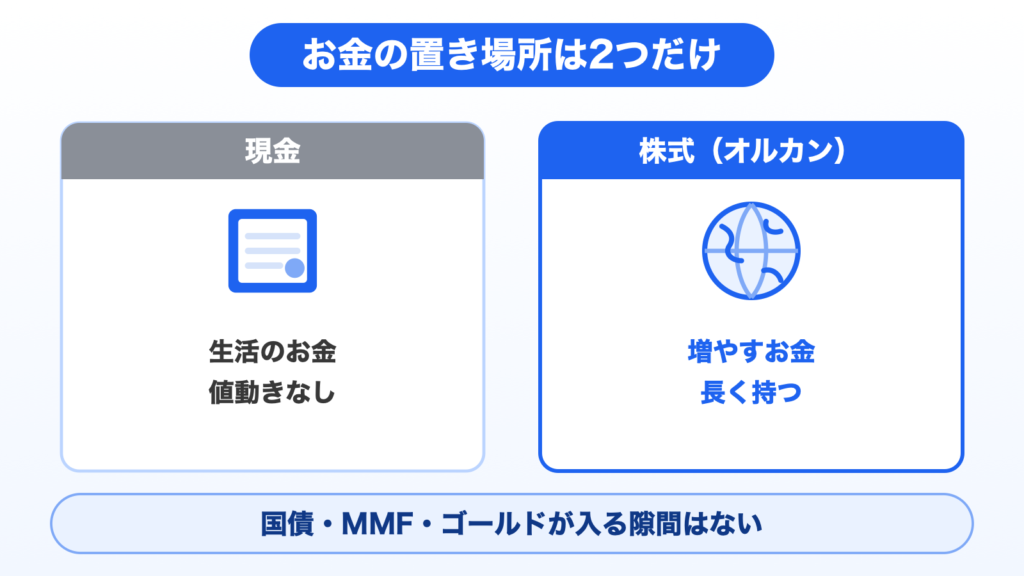
現金と株式を持っていれば、いろいろな投資は、もうできています。
私の場合、生活のためのお金は、銀行の口座にだいたい200万円置いています。これが現金です。それ以外のお金は、オルカン(世界中の株をまとめた投資信託)に回しています。これが株式です。
値動きのない安全な置き場所が、現金。長い目で見て増やす置き場所が、株式。この2つがあれば、お金の置き場所としては足りています。ほかの商品は、この2つのどちらかに近いか、どちらよりも条件が悪いか、のどちらかです。
いろいろな商品を組み合わせたほうが、安心では?
現金と株式があれば、お金の置き場所としては足りています。
国債がいらない理由
国債は、国にお金を貸して、利息を受け取る商品です。国が返してくれるので、元本はほぼ守られます。
利率は年2%前後。物の値段も年3%前後上がっている
たとえば、個人向け国債の2026年9月募集の利率は、次のとおりです。
| 種類 | 利率(税金を引く前) |
|---|---|
| 変動10年 | 1.95%(最初の半年) |
| 固定5年 | 2.24% |
| 固定3年 | 1.96% |
出典:財務省「個人向け国債」(2026年9月募集)
ここ数年で、国債の利率はずいぶん上がりました。預金に比べれば、ずっといい条件です。
ただ、物の値段は2022年から毎年2.5%から3.2%ずつ上がっています(総務省「消費者物価指数」2020年基準)。年2%前後で増えても、物の値段が年3%上がれば、買える力はむしろ減っていきます。
そして何より、インデックス投資より、増え方が低い。これが、私が国債を一度も買ったことがない理由です。元本がほぼ守られる代わりに、増える力を手放しています。
国債なら、元本がほぼ守られて安心では?
守られる代わりに、増える力を手放しています。物の値段の上がり方にも届きません。
安全な置き場所なら、現金で足りる
「安全なところにも少し置いておきたい」という気持ちは分かります。私も、生活のお金は現金で置いています。
でも、それなら現金で十分です。いつでもすぐに使える現金のほうが、生活のお金を置く場所としては向いています。安全なお金は現金、増やすお金は株式。国債が入る隙間は、私の家計にはありません。
MMFがいらない理由
MMF(マネー・マネージメント・ファンド)は、安全性の高い短期の債券などで運用する投資信託です。値動きがとても小さく、預金に近い使い方ができます。
でも、預金に近いということは、増え方も預金に近いということです。利回りは低く、物の値段の上がり方には届きません。
安全に置いておきたいなら、現金でいい。増やしたいなら、株式でいい。その間にあるMMFを、わざわざ選ぶ理由が見つかりません。なので私は、MMFも一度も買ったことがありません。
ゴールドがいらない理由
ゴールド(金)は、「有事の金」と言われ、世の中が不安定になると値上がりしやすいと言われています。
ゴールドは、利息も配当も生まない
でも、ゴールドには大きな特徴があります。持っていても、何も生みません。
お金の教育サイト「知るぽると」にも、こう書かれています。「金は通常、利息がつかないため、投資家は値上がり益を求めることになります」。さらに、価格が変わるリスクと、円とドルの為替が変わるリスクもあるとされています。
株式は違います。会社が利益を出せば、その利益が配当になり、株価も上がっていきます。株式は、会社が働いて増やしてくれるのです。ゴールドは、誰かがもっと高い値段で買ってくれるのを待つしかありません。
長い目で見て、何も生まないものより、利益を生むもののほうが増えていく。だから、インデックス投資より低い、というのが私の考えです。ゴールドも、私は一度も買ったことがありません。
ゴールドは、不安なときに強いと聞きますが…
ゴールドは利息も配当も生みません。利益を生む株式のほうが、長い目で見て増えます。
不動産投資がいらない理由
不動産投資は、マンションなどを買って、家賃を受け取る投資です。特に教員には、ワンルームマンションの営業がよく来ます。
私は、ワンルームマンション投資は詐欺とは言いづらいけれど、詐欺に近いと思っています。値上がりする土地ではないことのほうが多いからです。借金をして買い、空室になれば家賃は入らず、ローンだけが残ります。職場に営業が来たこともありますが、「いりません」とだけ言って断りました。
この話は長くなるので、別の記事にまとめます。
不動産クラウドファンディングも、選ばない
最近は、ネット広告で「不動産クラウドファンディング」もよく見かけます。少額から不動産に投資できる、という商品です。
これも選びません。何に投資しているのか、自分では確かめにくいものに、大事なお金は入れません。世界中の株をまとめたインデックス投資なら、何に投資しているかがはっきりしています。
毎月分配型の投資信託がいらない理由
毎月分配金がもらえる、という投資信託もあります。毎月お金が入ってくるのは、うれしく感じます。
でも、金融庁は、分配金について注意をうながしています。「分配した分だけ基準価額は下落」する、つまり、分配金を出した分だけ、投資信託の値段そのものが下がります。さらに、分配金の中には「元本の払い戻し」にあたるものもあります。自分が入れたお金が、分配金という名前で戻ってきているだけ、ということもあるのです。
出典:金融庁「NISAを利用する皆さまへ」(令和7年9月改訂)
金融庁は、過去にたくさん売られた毎月分配型の投資信託によって、投資元本が減っているとも指摘しています(金融庁「投資信託等の販売会社による顧客本位の業務運営のモニタリング結果について」令和3年6月)。そして、毎月分配型の投資信託は、新NISAの成長投資枠の対象からも外されています。
私は、毎月分配型を勧められたことはありません。でも、勧められても、いりません。
FXと太陽光発電も、いらない
FX(外国為替証拠金取引)は、円高や円安の差で利益を狙う取引です。私は、FXはギャンブルだと思っています。円高になるか円安になるかは、そもそも読めないからです。
太陽光発電も、先輩に勧められたことがあります。でも、昔ならよかったけれど、今は費用対効果が悪いと思って、結局オルカンを選びました。
この2つも、別の記事で詳しく書きます。
全部いらないと言える理由
ここまで、いろいろな商品を「いらない」と書いてきました。まとめると、理由は3つです。
- インデックス投資より、増え方が低い(国債・MMF・ゴールド)
- 何に投資しているのか、自分で確かめにくい(不動産クラウドファンディング・窓口の商品)
- 読めないものに賭けることになる(FX)
そして、もう一つ大きな理由があります。持つものを増やすほど、判断が増えるということです。
国債の満期はいつか、ゴールドの値段は今いくらか、ワンルームの入居者はいるか。持つものが増えるほど、気にすることが増えます。教員には、それを気にしている時間がありません。
インデックス投資1本なら、気にすることは、毎月の積み立てが続いているかどうかだけです。
正直に書くと、私は個別株とビットコインもやっている
ここまで「インデックス投資以外はいらない」と書いてきました。でも、正直に書いておきます。
私は、個別の会社の株もやっています。資産の3分の1くらいです。ビットコインも、資産の1割くらい持っています。
では、なぜ人には「インデックス投資以外はいらない」と言うのか。
個別株を始めたのは、インデックス投資が暇だったから
個別株を始めた理由は、正直に言うと、暇だったからです。
インデックス投資は、本当にやることがありません。毎月の積み立ては自動で進み、見るのは月に1回だけ。それが良さなのですが、投資そのものに興味が出てくると、物足りなく感じることがあります。趣味としてやってみたい、という気持ちが勝ちました。
つまり、個別株は「増やすため」というより、趣味に近いものです。
ただ、ここには私の失敗もあります。個別株に使うお金の上限を、決めていなかったのです。趣味のつもりで始めたのに、気づけば資産の3分の1まで増えていました。
趣味で個別株をやってみたくなったら?
最初に上限を決めてください。私は決めずに始めて、資産の3分の1まで増えてしまいました。
もしこれから、趣味として個別株をやってみたいなら、最初に上限を決めておいてください。「資産の1割まで」「毎月いくらまで」。趣味にかけるお金に上限があるのと同じです。上限がないと、趣味が本体を食ってしまいます。
個別株は、やってみて「オルカンのほうがいい」と分かった
個別株は、会社を選び、買う時期を考えて、それでも今の時点ではオルカンの成績に届いていません。個別株は35〜37%くらいのプラス、オルカンは40〜45%くらいのプラスです。選ぶ手間をかけて、選ばないほうが成績がいい。やってみたからこそ、人には勧めないと言い切れます。
ビットコインは、暴落への体制ができてから
ビットコインは、暴落に対する考え方と、家計の体制ができてから始めました。生活のお金は口座に置いてあり、インデックス投資が土台にある。そのうえで、資産の1割くらいまで、と決めて積み立てています。
これから投資を始める人が、いきなりビットコインから入るのは危ないと思います。値動きがとても大きく、暴落に耐える準備ができていないと、下がったときに売ってしまうからです。
始める人に必要なのは、インデックスだけ
つまり、私が個別株やビットコインをやっているのは、インデックス投資という土台ができたうえでの話です。
これから始める人に必要なのは、インデックス投資だけです。土台ができて、暴落を経験して、それでもやりたいことがあれば、そのときに考えればいい。最初から全部をやる必要は、まったくありません。
家計管理ができていれば、怪しい話に手を出さない
最後に、もう一つだけ。
いろいろな商品に手を出したくなるのは、たいてい「もっと増やしたい」「今のままで大丈夫だろうか」という不安があるときです。
家計管理ができていて、自分が生きていくのに必要な金額が分かっていれば、その不安は小さくなります。必要な金額が分かっていれば、怪しい話にも、うまそうな話にも、手を出さずに済みます。
お金の置き場所の分け方は、教員の貯金に共済貯金はいらないに書きました。なぜ教員こそインデックス投資に向いているのかは、教員こそ投資をやったほうがいいにまとめています。
まとめ:現金と株式、それだけでいい
- 現金と株式があれば、投資はもうできている。安全なお金は現金、増やすお金は株式
- 国債:利率は年2%前後。物の値段の上がり方に届かず、インデックス投資より増え方が低い
- MMF:預金に近いぶん、増え方も預金に近い
- ゴールド:利息も配当も生まない。値上がりを待つしかない
- 不動産投資:ワンルームは詐欺に近い。値上がりする土地ではないことが多い
- 毎月分配型:分配した分だけ値段が下がる。元本の払い戻しのこともある
- FX・太陽光:FXはギャンブル。太陽光は今は費用対効果が悪い
- 持つものを増やすほど、判断が増える。教員には、インデックス投資1本がちょうどいい
- 私は個別株とビットコインもやっているが、それは土台ができたうえでの話。始める人に必要なのはインデックスだけ
- 趣味で個別株をやるなら、最初に上限を決める。私は決めずに始めて、資産の3分の1まで増えてしまった
なお、この記事は特定の商品を勧めたり、否定したりするものではなく、私の考え方です。数字は2026年9月時点で確認したもので、国債の利率は募集ごとに変わります。投資の成果は市場の状況によって変わり、元本が保証されているものではありません。最終的な判断は、ご自身でお願いします。
noteのサブスクで、質問し放題にしています
記事は私の状況で書いているので、読んだあとに「うちの学校だと、どうなんだろう」で止まってしまうことがあると思います。そこを直接聞ける場所を作りました。
- Chatworkで質問し放題(回数の制限はありません)
- 基本はその日のうちに、遅くても2営業日以内に必ず返します
- 画面を見ながら相談できるZoom会が月1〜2回(基本、顔出しなし)
- AI・働き方・転職・副業・お金・人間関係、どれでも構いません
つくねの相談室/月780円。自分で判断できるようになったら、解約してください。