PR
「自分に何かあったら、家族はどうなるんだろう」
生命保険を考え始めるとき、多くの人がこう思います。そして、保険会社の窓口に行きます。
でも、その前に知っておいてほしいことがあります。教員が亡くなったとき、家族には国の制度から「遺族年金」が入ります。
自分に何かあったときのために、生命保険に入らないと……
その前に、遺族年金でいくら入るかを調べてください。国がすでに用意している分があります。
いくら入るのかを知らないまま生命保険を選ぶと、すでに国が用意している分にまで、もう一度お金を払うことになります。
私が遺族年金のしくみをきちんと知ったのは、2023年です。それまでは、名前は聞いたことがあっても、自分の家族にいくら入るのかは知りませんでした。知ってからは、保険の考え方がまったく変わりました。家族が入っていた貯蓄型の生命保険も、その後、解約しています。
この記事では、遺族年金のしくみと、実際にいくら入るのかを計算します。生命保険をいくらにするかは、この数字を知ったあとに考えれば十分です。
※この記事の金額は、令和8年度(2026年4月分から)のものです。年金額は毎年4月に見直されます。
先に結論:子どもがいる家庭には、生活の土台くらいは入る
最初に答えを書いておきます。
- 遺族年金は2階建て。「遺族基礎年金」と「遺族厚生年金」
- 子どもがいる家庭には、年150万〜180万円くらい入る(標準的な例)
- 子どもがいない配偶者には、ぐっと少なくなる
ここがいちばん見落とされているところです。順番に見ていきます。
遺族年金は「年金」の3本柱の1つ
「年金」というと、老後にもらうものを思い浮かべる人が多いと思います。でも、年金には3つの柱があります。
| 年金 | どんなときに出るか |
|---|---|
| 老齢年金 | 年をとって働けなくなったとき |
| 障害年金 | 病気やけがで障害が残り、働けなくなったとき |
| 遺族年金 | 亡くなったとき、残された家族に |
つまり、年金は「保険」でもあります。毎月の給料から引かれている年金の保険料には、自分が亡くなったときに家族を支える保険の分も入っているのです。
障害年金については働けなくなったときの備えに、老後の年金については教員の老後対策に書きました。この記事では、遺族年金だけを扱います。
教員の遺族年金は、会社員と同じ2階建て
教員(公立学校共済・私学共済の組合員)は、2015年10月から、年金のしくみが会社員と同じになっています。遺族年金も、会社員と同じ2階建てです。
- 1階:遺族基礎年金(国民年金から。子どもがいる家庭だけ)
- 2階:遺族厚生年金(厚生年金から。子どもがいなくても出る)
それぞれ見ていきます。
1階:遺族基礎年金は、子どもがいる家庭だけ
金額
令和8年度の遺族基礎年金は、次のとおりです(日本年金機構)。
- 基本の額:年847,300円(昭和31年4月2日以後に生まれた人の場合)
- 子どもの加算:1人目・2人目は各243,800円、3人目以降は各81,300円
たとえば、子どもが1人なら年約109万円、2人なら年約133万円です。
子どもがいないと、出ない
遺族基礎年金を受け取れるのは、「子どものいる配偶者」か「子ども」だけです。
遺族年金って、誰でももらえるんですか?
1階の遺族基礎年金は、子どもがいる家庭だけです。子どもがいない夫婦には出ません。
子どもがいない夫婦の場合、配偶者には遺族基礎年金は出ません。
ここでいう「子ども」は、18歳になった年度の3月31日までの子です(障害等級1級・2級の場合は20歳未満)。つまり、子どもが高校を卒業する年度の終わりで、遺族基礎年金は止まります。
2階:遺族厚生年金は、給料と加入期間で決まる
金額
遺族厚生年金は、亡くなった人の老齢厚生年金(報酬比例部分)の4分の3です。給料が高いほど、長く加入しているほど、多くなります。
計算式は、2003年4月以降の加入期間について、次のとおりです。
平均標準報酬額 × 5.481/1000 × 加入月数 × 4分の3
(2003年3月以前の期間は、別の率で計算して足します)
若くして亡くなっても、300月で計算される
若い先生は、加入期間が短いので、遺族厚生年金も少ないのでは、と思うかもしれません。
でも、加入期間が300月(25年)に満たない場合は、300月加入したものとして計算されます。若くして亡くなっても、最低限の額は確保されるしくみです。
たとえば、平均標準報酬額を35万円とすると、遺族厚生年金は年約43万円です。
誰が受け取れるか(2028年3月までの今の決まり)
遺族厚生年金は、子どもがいなくても出ます。受け取れる順番は、①子どものいる配偶者、②子ども、③子どものいない配偶者、④父母、⑤孫、⑥祖父母です。
ただし、細かい条件があります。
- 子どものいない30歳未満の妻は、5年間だけ
- 夫・父母・祖父母は、亡くなった時点で55歳以上であることが条件で、受け取れるのは60歳から(夫は、遺族基礎年金を受け取っている間は60歳前でも受け取れる)
40〜65歳の妻には、加算がある
子どものいない妻などが40歳から65歳の間は、中高齢寡婦加算(年635,500円)が上乗せされることがあります(夫の加入期間が20年以上などの条件あり)。
受け取るための条件
遺族年金は、亡くなった人に生計を維持されていた家族が受け取ります。目安は、残された家族の年収が850万円未満であることです(2028年4月からの見直しで、遺族厚生年金のこの収入の条件はなくなる予定です)。
共働きで、配偶者の年収が850万円以上ある場合は、受け取れないことがあります。自分の家庭が当てはまるかも、共済組合で確認してください。
実際に、いくら入るか(早見表)
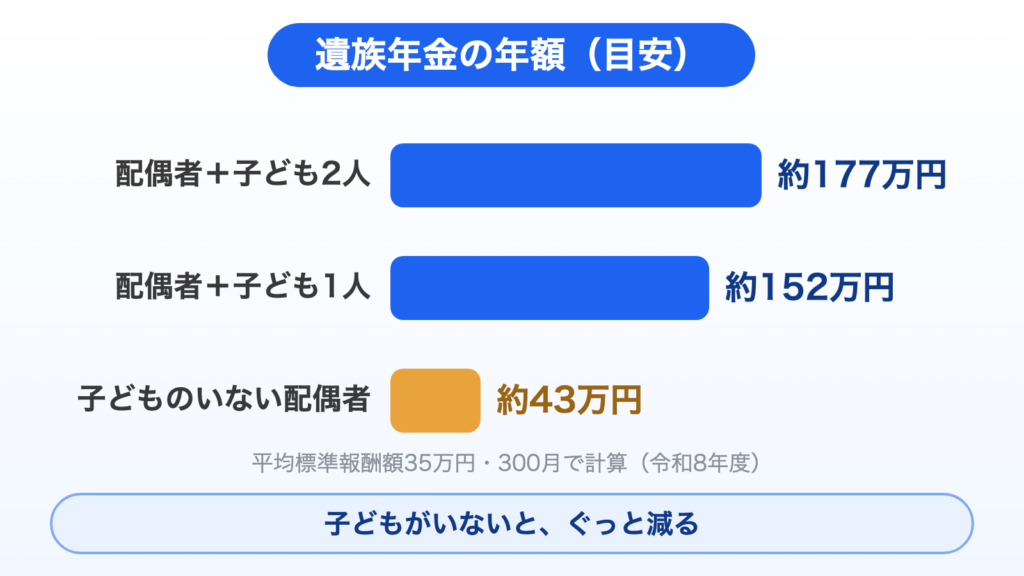
ここまでをまとめて、家族の形ごとに計算します。平均標準報酬額35万円、加入期間300月として計算した概算です。
| 家族の形 | 年額(概算) | 月あたり |
|---|---|---|
| 配偶者+子ども2人 | 約133万円+約43万円=約177万円 | 約14.7万円 |
| 配偶者+子ども1人 | 約109万円+約43万円=約152万円 | 約12.7万円 |
| 子どものいない配偶者 | 約43万円 | 約3.6万円 |
| 子どものいない配偶者(40〜65歳の妻) | 約43万円+約64万円=約107万円 | 約8.9万円 |
※実際の額は、給料・加入期間・家族の年齢で変わります。必ず、自分の共済組合で確認してください。
この表から分かること
子どもがいる家庭には、基礎的な生活費くらいは入ります。
一方で、子どもがいない配偶者には、ほとんど入りません。 ここが、いちばん見落とされているところです。
そして、どちらの場合も、大学の費用までは入りません。 子どもが18歳の年度末を過ぎると、遺族基礎年金は止まります。
もう1つ大事なことがあります。年額を見たら、必ず月に割ってください。 「年に177万円入る」と聞くと大きく感じますが、月にすると約14.7万円です。子どもが1人なら月約12.7万円です。そこから家賃や食費、光熱費を払うと、ほとんど残りません。まとまった額に見えると、判断を間違えます。
妻が亡くなった場合、夫には出にくい
教員どうしの共働き夫婦も多いので、ここは書いておきます。
夫婦とも教員なら、どちらが亡くなっても同じくらい出ますよね?
実は違います。いまの決まりでは、妻が亡くなったとき、若い夫にはほぼ出ません。別々に確認してください。
いまの決まりでは、妻が亡くなったとき、残された夫が遺族厚生年金を受け取れるのは、妻が亡くなった時点で夫が55歳以上の場合で、しかも受け取れるのは60歳からです。ただし、子どもがいて夫が遺族基礎年金を受け取る間は、60歳前でも遺族厚生年金をあわせて受け取れます。
つまり、子どものいない若い夫が妻を亡くした場合、遺族年金はほぼ出ません。 夫が亡くなった場合と妻が亡くなった場合で、残される額がかなり違うのです。夫婦それぞれについて、「自分が亡くなったら、相手にいくら入るか」を別々に確認してください。
子どもだけが残された場合
両親とも亡くなった場合などは、子どもが遺族年金を受け取ります。この場合の遺族基礎年金は、基本の額に2人目以降の加算を足して、子どもの人数で分ける形になります。
遺族年金には、税金がかからない
遺族年金は、所得税や住民税がかかりません。年金額がそのまま手取りになります。生命保険の保険金と比べるときは、この点も覚えておいてください。
教員ならではの上乗せ
教員の場合、共済から、会社員にはない上乗せが出ることがあります。
たとえば公立学校共済では、2015年9月以前に加入していた期間がある人には、「経過的職域加算額」という上乗せが遺族に出ます(段階的に縮小していく予定)。また、仕事が原因で亡くなった場合の公務遺族年金もあります。
額は人によって違うので、ここも共済組合で確認してください。
共済組合で確認するときに聞くこと
遺族年金の正確な額は、人によって違います。いちばん確実なのは、共済組合に聞くことです。聞くときは、次のことを確認すると、生命保険を考えるのに必要な数字がそろいます。
- いま自分が亡くなったら、遺族厚生年金は年いくらか
- 配偶者と子どもの今の年齢で、遺族基礎年金はいつまで出るか
- 経過的職域加算額など、共済の上乗せはあるか
- 子どもが18歳の年度末を過ぎたあと、配偶者にはいくら出るか(中高齢寡婦加算が付くか)
- 2028年4月からの見直しで、自分の家族はどう変わるか
この5つの答えを紙に書いておけば、それが「国から入るお金」の一覧になります。生命保険は、この一覧で足りない分だけを考えればいいのです。
2028年4月から、遺族厚生年金が見直される予定
最後に、制度の変更の予定も書いておきます。2025年に成立した年金制度の改正で、2028年4月から遺族年金が見直される予定です(厚生労働省)。
主な中身は、次のとおりです。
- 18歳年度末までの子どもがいない60歳未満の配偶者は、男女とも、遺族厚生年金が原則5年間の有期給付になる(女性は20年かけて段階的に。2028年度に40歳以上の女性は、今までと変わらない)
- その5年間は、額が今の約1.3倍になる
- 5年を過ぎても、収入が少ない人などには、最長65歳まで給付が続く
- 遺族基礎年金の子どもの加算が、人数にかかわらず1人あたり同じ額(2024年度価格で281,700円)に引き上げられる
- 亡くなった配偶者の厚生年金の記録を分けて、残された人の将来の年金に上乗せする「死亡分割」が新しくできる
- 父母・祖父母が受け取れる条件は、「亡くなった時点で60歳以上」に変わる
すでに遺族年金を受け取っている人や、子どもを育てている間の給付は、この見直しの影響を受けません。
子どものいない若い夫婦ほど、遺族年金に頼れる期間は短くなる方向です。自分の家族の形で、どう変わるかを見ておいてください。
生命保険は、この数字を知ってから決める
ここまでで、遺族年金でいくら入るかが分かりました。
生命保険をいくらにするかは、この数字を出発点にして考えます。
- 遺族年金で、いくら入るか(この記事)
- 住宅ローンの団信に入っているか
- 足りない分だけ、掛け捨ての保険で埋める
生命保険をいくらにするか、どう選ぶかは、教員の生命保険は、遺族年金を調べてから決めるにまとめました。
まとめ:まず、自分の遺族年金を知る
遺族年金について、まとめます。
- 遺族年金は2階建て。1階の遺族基礎年金は、子どもがいる家庭だけ
- 遺族基礎年金は年847,300円+子どもの加算(令和8年度)
- 遺族厚生年金は、老齢厚生年金(報酬比例部分)の4分の3。300月未満でも300月で計算
- 子どもがいる家庭には年150万〜180万円くらい。子どもがいない配偶者には大きく減る
- 大学の費用までは入らない。年額は必ず月に割る
- 妻が亡くなった場合、子どものいない若い夫には、いまの決まりではほぼ出ない
- 2028年4月から、子どものいない配偶者への給付は原則5年に見直される予定
周りには、遺族年金を知らないまま、大きな生命保険に入っている先生もいます。そういう人には、一度ちゃんと調べたほうがいいと伝えたいです。調べれば、払わなくていい保険料が見えてきます。
保険会社の窓口に行く前に、共済組合に「自分が亡くなったら、遺族年金はいくらか」を聞いてください。 それが、生命保険を考えるいちばん最初の一歩です。
保険全体の考え方は、保険のしくみと公的保険についてにまとめています。